
按户型分类来看,中小户型(A、B、C类)的房价指数定格在322.6点,环比小幅上涨约0.16%;大户型(D、E类)则录得291.5点,月度涨幅约为0.8%。
431平方呎以下小单位价格连续三月未变
细分至具体类别,实用面积不超过431平方呎的A类单位指数为340.4点,该数值已连续三个月保持不变。实用面积介于431至752平方呎的B类单位指数为312.6点,较上月上升0.19%。实用面积在753至1,076平方呎之间的C类单位指数报307.1点,月度增幅达0.46%。
实用面积处于1,076至1,721平方呎区间的D类单位指数为293.0点,环比上涨约0.9%。而实用面积达到1,722平方呎及以上的E类单位指数则为286.8点,月度涨幅约为0.49%。
王兆麒:预计全年仍有5%左右涨幅空间
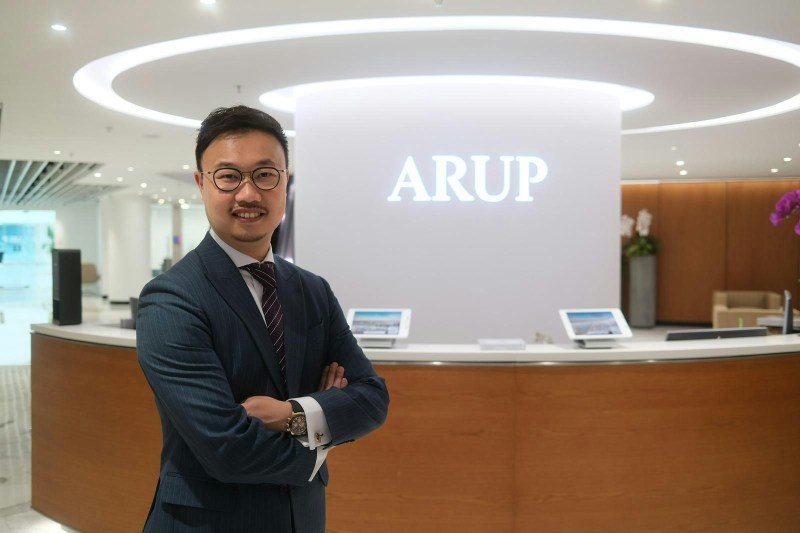
奥雅纳董事兼东亚区资产管理主管王兆麒指出,进入2026年第三季度后,香港楼市缺少能推动价格上行的新利好因素。部分买家担忧当前入市面临较高的追价风险,但也有业主认为市场已脱离低谷期,议价空间正在缩小,导致整体市场陷入僵持状态。尽管短期内缺乏促使房价大幅飙升的动力,但在租金上涨、利率平稳以及供应有序消化的支撑下,房价出现深度回调的可能性较低。他预判第四季度房价将呈现震荡下行态势,但2026年全年累计涨幅仍有望维持在5%左右。对于2027年,他预计房价将先经历下跌随后企稳,全年涨幅预计在3%至5%之间。
预期一个月内Hibor将在2.5%至3%区间波动
虽然美国加息并未促使香港主要银行同步上调最优惠利率,但年内美国仍存在再次加息的可能。若这一情况发生,预计香港主要银行也将随之调高最优惠利率。短期内,一个月期的Hibor大概率将继续在2.5%至3%的范围内徘徊。
个别新盘热销显示资金向话题性项目集中
在新房销售市场,少数楼盘依然实现了超额认购甚至热销局面,但这更多反映出买家的资金正集中于那些具备话题性或定价极具吸引力的特定项目。从成交量数据观察,尽管第三季度一手住宅买卖仍能维持每月千宗以上的水平,但部分楼盘销售表现不佳,表明整体购买力已显著减弱。该行分析认为,鉴于居民整体收入及财富效应未见明显提升,仅靠个别新盘难以带动整个市场的回暖气氛。预计2026年全年成交总量将落在68,000至70,000宗之间,其中一手成交占比约为28%至30%。
开发商在推售项目时,将持续通过提供折扣优惠及财务计划来吸引购房者。短期内,开发商仍将倾向于贴近市场价开盘,任何价单之间的提价幅度预计都将非常有限。
广告声明:文内含有的对外跳转链接(包括不限于超链接、二维码、口令等形式),用于传递更多信息,节省甄选时间,结果仅供参考,硕谷新闻聚合所有文章均包含本声明。



暂无评论内容