
这一决策既符合法规又体现担当,笔者对此表示支持。必须承认,除了个别不良工程企业外,业主立案法团成员的贪婪也是滥用职权和腐败的根源。其中一些人长期利用法律漏洞,凭借微小份额却可“拿着鸡毛当令箭”,为私利肆意妄为。此类现象早已广为人知,笔者接触过近百个业主立案法团,最具发言权,几乎可以断定绝大多数大厦维修工程都涉及贪腐行为。因此也可断言,当年成立该法团的构想是最失败的政策之一。此架构源于上世纪70年代港英时期,五十多年过去,未见建树,反而丑闻不断。
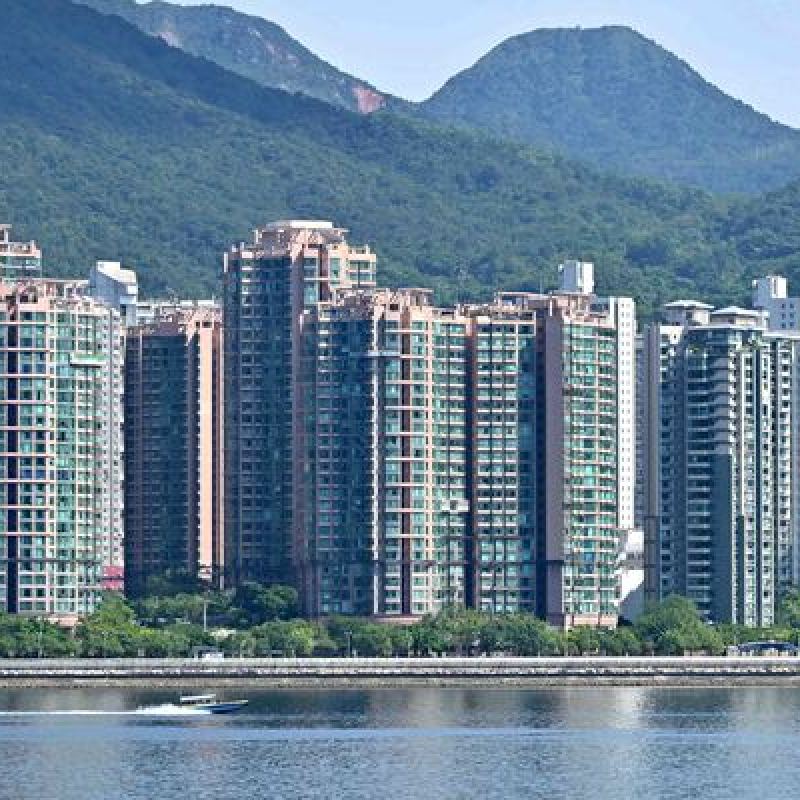
其实,这类团体对社会并无贡献,当局应检讨是否解除其职能,以免继续发生丑闻令香港蒙羞。读者或许会问有何改善措施?若将业主立案法团的决策及过大权力转为咨询及监察角色,香港就会更廉洁。如太古城、宝马山花园的业主委员会那样,这些物业为何保养良好、保值且管理费便宜?正因未成立业主立案法团。楼宇本身有专业管理公司,无需由缺乏专业知识却独揽大权的立案法团管理,只需成立业主委员会,让业主充分咨询及监察,挑选声誉良好的管理公司,相信不良歪风会大大减少。当然,经历这么多不良事件后,政府必须全力介入主导大厦管治,委派专人协助日常运作,包括各项维修工程等。
放宽商铺按揭 避免楼市K型发展
说完不愉快事件,再谈一件好事。这则消息于10月29日由媒体率先报道。据悉,金管局副总裁阮国恒早前亲自主持会议,邀请香港地产建设商会及超过十间本地、中资及外资银行代表,商讨发展商债务到期安排,重点在于几间中型发展商即将面临的再融资困境——它们“有资产,但缺乏现金流”。报道形容阮国恒“说之以理、动之以情”,鼓励银行支持再融资或贷款展期。金管局发言人回应时重申,银行资产质素及信贷风险可控,鼓励银行以务实方式支持实体经济,让地产市场均衡发展,避免商业地产一直在“K型”道路上前行。
虽然此次金管局的角色是鼓励而非命令,但对商业房地产意义重大。作为受政府全面保护的银行机构,难道可以不听从官方监管机构的意见吗?坦白说,若所有银行同时收紧信贷或追讨贷款,发展商被迫贱卖资产,抵押品估值下跌会反过来恶化银行自身的坏账。金管局想协调的并非只是帮助中小地产商或商铺投资者,主要是避免这种反过来恶化银行坏账的连锁反应产生。说白了,如果商业物业价格再受冲击,继而会打击惯以物业抵押融资的中小企业举债能力和现金流。这也显示当局忧虑的是中小型发展商和商铺业主违约→急售物业→抵押品贬值→中小企融资受压的传导链,目标是保护整个商业房地产市场的初步复苏势头。
这一局面的出现正是经济拨乱反正的表现。面对房地产业的“K型”发展,住宅市场重回正轨,工商市场却跌落深渊,严重影响香港整体经济。遗憾的是,社会各界长期视若无睹,直到今天终于出现转机。或许是那些经济学家、大学教授、行业专家和楼市评论员的不断呼吁,他们纵使被网民污蔑为“输打赢要”,仍然坚持为香港经济发声。事实胜于雄辩,真理越辩越明,只要是真心为社会大众,总会有被人听见的时候。我们一直坚持银行要正常地向商铺新买家提供正常按揭,就是因为这是“将不良资产转变成优质资产、让商铺价格止跌回稳、让银行按揭减少风险”,这是真正的三赢局面,对经济有利无弊。

广告声明:文内含有的对外跳转链接(包括不限于超链接、二维码、口令等形式),用于传递更多信息,节省甄选时间,结果仅供参考,硕谷新闻聚合所有文章均包含本声明。



暂无评论内容