

据高力国际香港研究部及零售顾问主管李婉茵观察,2026年第三季度,香港商业地产领域延续向好态势。其中,高品质写字楼与教育类资产备受追捧,即便融资成本依然处于高位,租户和投资者依旧在积极寻找具备长期增值潜力的机会。虽然不同行业和区域的复苏节奏存在差异,但得益于写字楼吸纳量回升、访港游客增加以及跨境资金重新流入,市场整体前景正变得愈发清晰。
进入2026年三季度,香港甲级写字楼租赁市场表现进一步提升,全港净吸纳面积达到101万平方英尺,这已是连续第六个季度实现正向吸纳。金融机构相关租户,特别是量化交易公司,成为推动中环及九龙站主要租赁交易的核心力量。
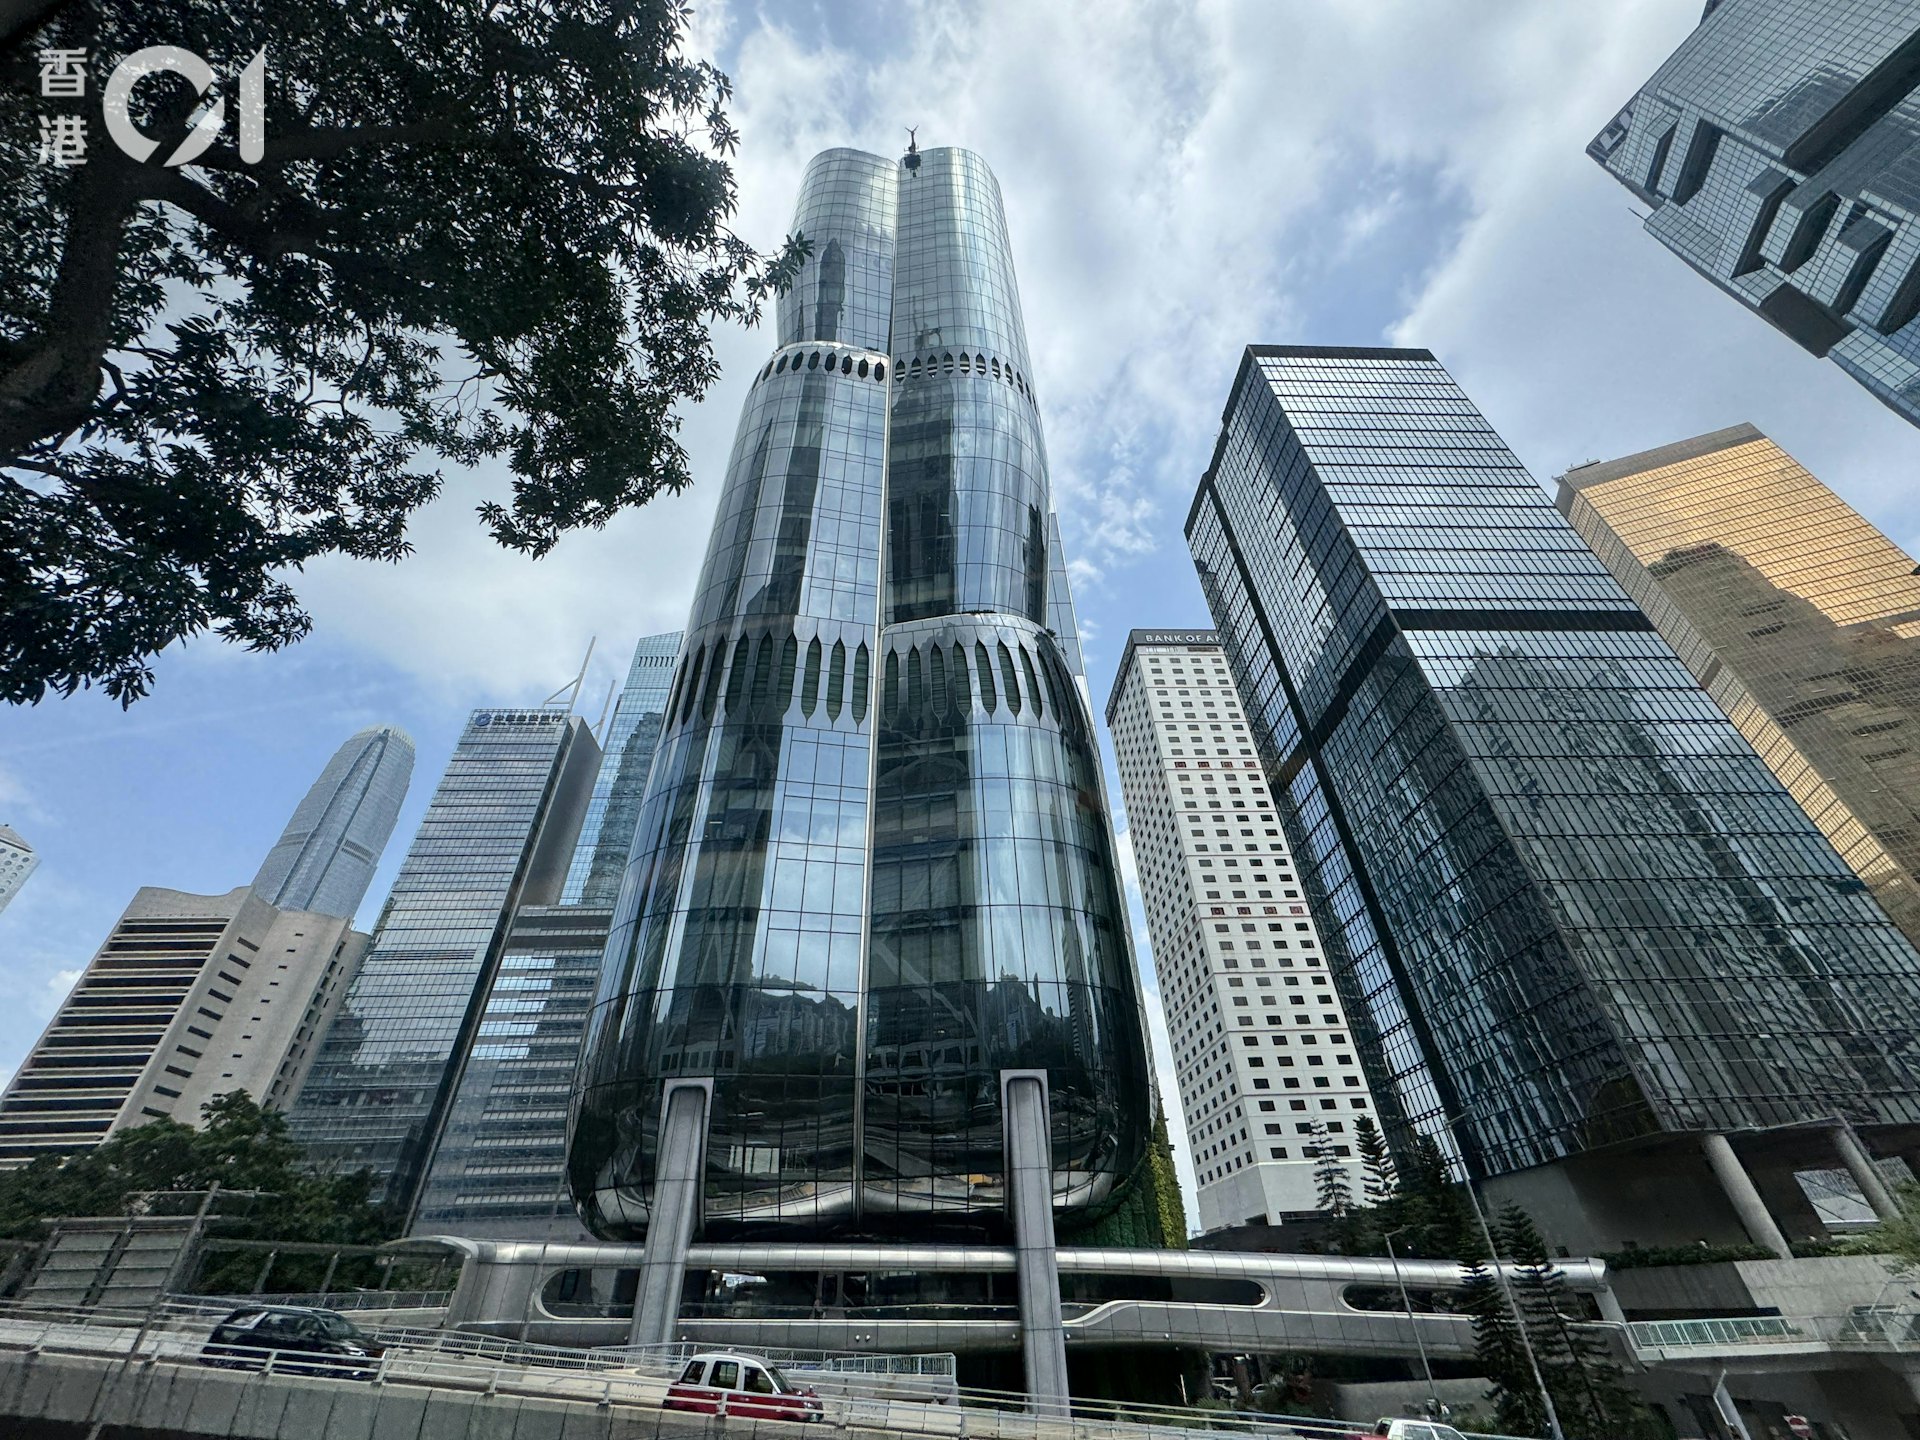
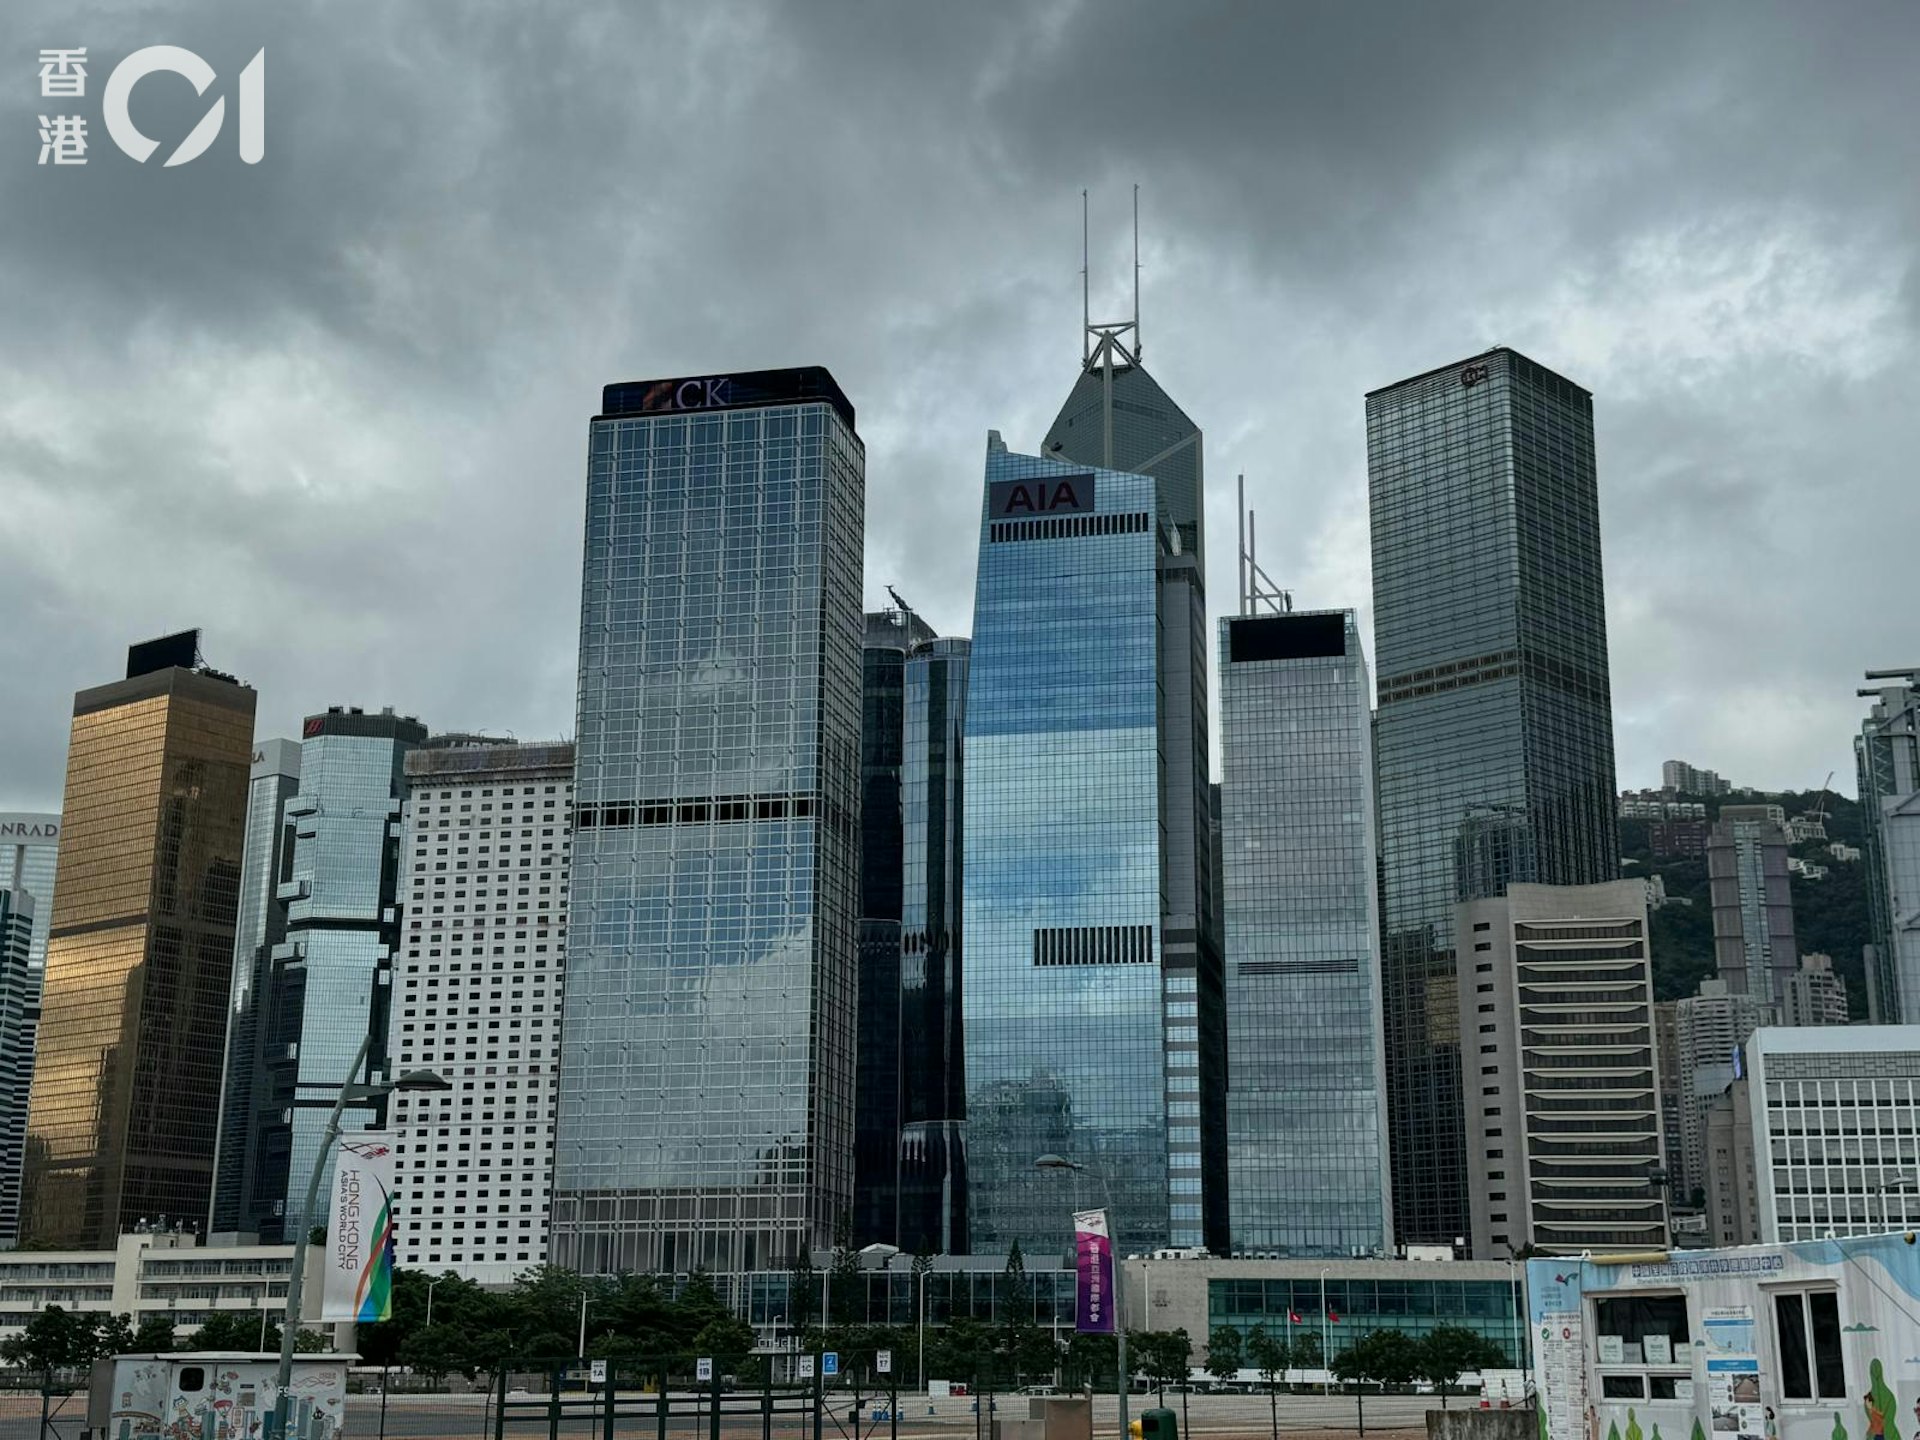
中环金钟空置率降至9.1%,四年来首次跌入个位数
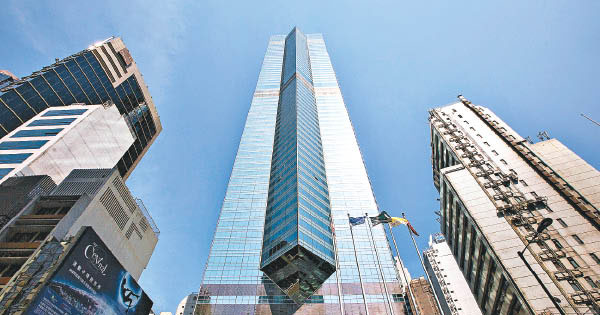
中环和金钟区域继续优于全市平均水平,其空置率下滑至9.1%,这是四年来该指标首次回归到个位数区间。租金上涨主要集中在优质甲级商业大厦,顶级甲级商厦的租金自年初至今上涨了17.1%,中环及金钟地区的租金也攀升了9.7%,相比之下,整体甲级写字楼的租金涨幅仅为0.8%。与此形成鲜明对比的是,九龙东地区的租金自年初以来下跌了5.8%。
高力国际香港企业服务主管颜慧萍指出,核心商业区对高端办公空间的需求预计将继续领跑整个市场。企业上市活动的回暖、基金及家族办公室获得的税务优惠,以及香港黄金交易平台的建立,都将有助于提振中环写字楼的需求。预测显示,2026年中环和金钟的租金涨幅将超过10%。而在非核心商业区,市场仍由租户主导,预计九龙东全年的租金跌幅将超过5%。
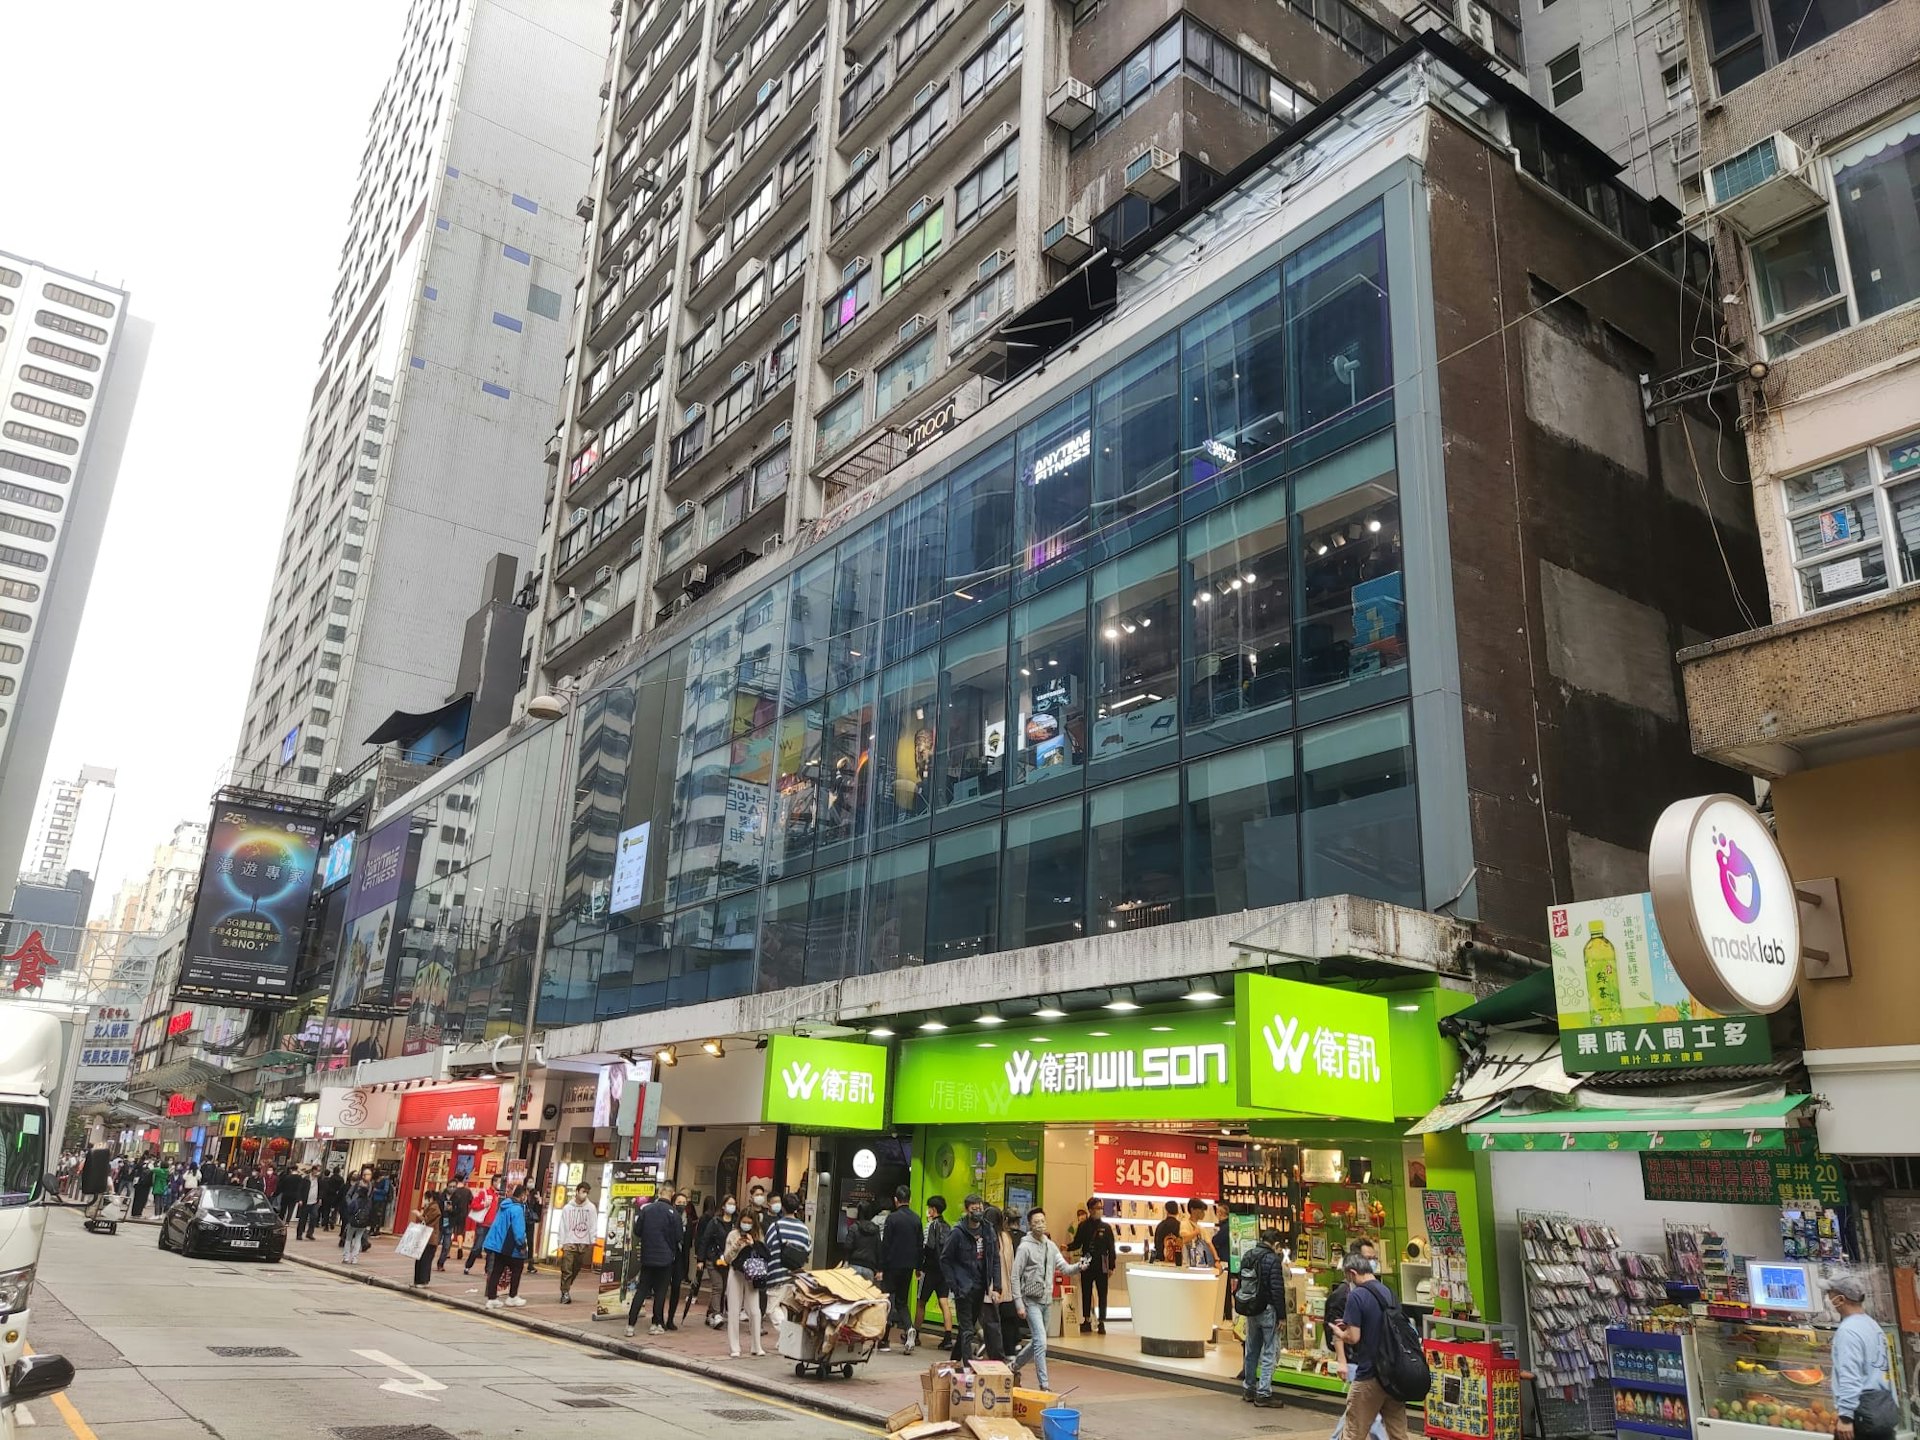
个人护理品牌与内地教育机构带动街铺新需求
受旅游业持续复苏的利好影响,香港零售市场在第三季度保持了改善势头。8月份访港旅客数量约为550万人次,同比上涨6%,创下疫情后单月新高。个人护理品牌和内地教育机构成为了街铺市场新的租赁需求来源。租户依然倾向于选择战略性地段,以及设施完善、可立即投入运营的商铺。由于核心区优质商铺供应有限且租户组合日益多元化,整体核心区街铺租金年初至今上升1.8%,同比则增长2.3%。
高力国际香港研究部及零售顾问主管李婉茵表示,访港旅客的增长、节日消费热潮以及大型盛事活动,将继续支撑第四季度的零售市场表现。个人护理、教育及内地餐饮品牌的扩张将持续拉动核心区的租赁需求,这表明消费模式正从奢侈品转向日常及体验式消费。预计2026年全年核心区街铺租金将上涨约3%。
资本市场前三季度累计成交398亿港元,同比激增65%
2026年第三季度,香港投资市场的成交额为107亿港元,较上一季度下降23.2%,但同比仍实现了18.5%的增长。前三季度累计投资成交额高达398亿港元,同比大幅跃升65%,这一数字甚至已经超过了2025年全年的水平。
教育相关资产继续主导市场需求,学生宿舍和教育设施的 transactions 占第三季度总投资额的42%,创下历史新高。与此同时,海外资金显著回流,国际投资者约占季度成交额的30%,这是自2022年第四季度以来的最高占比。
高力国际香港资本市场及投资服务主管翟聪分析称,尽管写字楼市场复苏和教育相关资产需求强劲的趋势仍在持续,但随着业主出售压力较去年有所缓解,以大幅折让价格购入优质资产的机会正在减少。他预计,海外投资者将继续积极寻找具有教育用途改造潜力的资产,并维持全年投资成交额同比增长约10%的预测。
广告声明:文内含有的对外跳转链接(包括不限于超链接、二维码、口令等形式),用于传递更多信息,节省甄选时间,结果仅供参考,硕谷新闻聚合所有文章均包含本声明。






暂无评论内容