

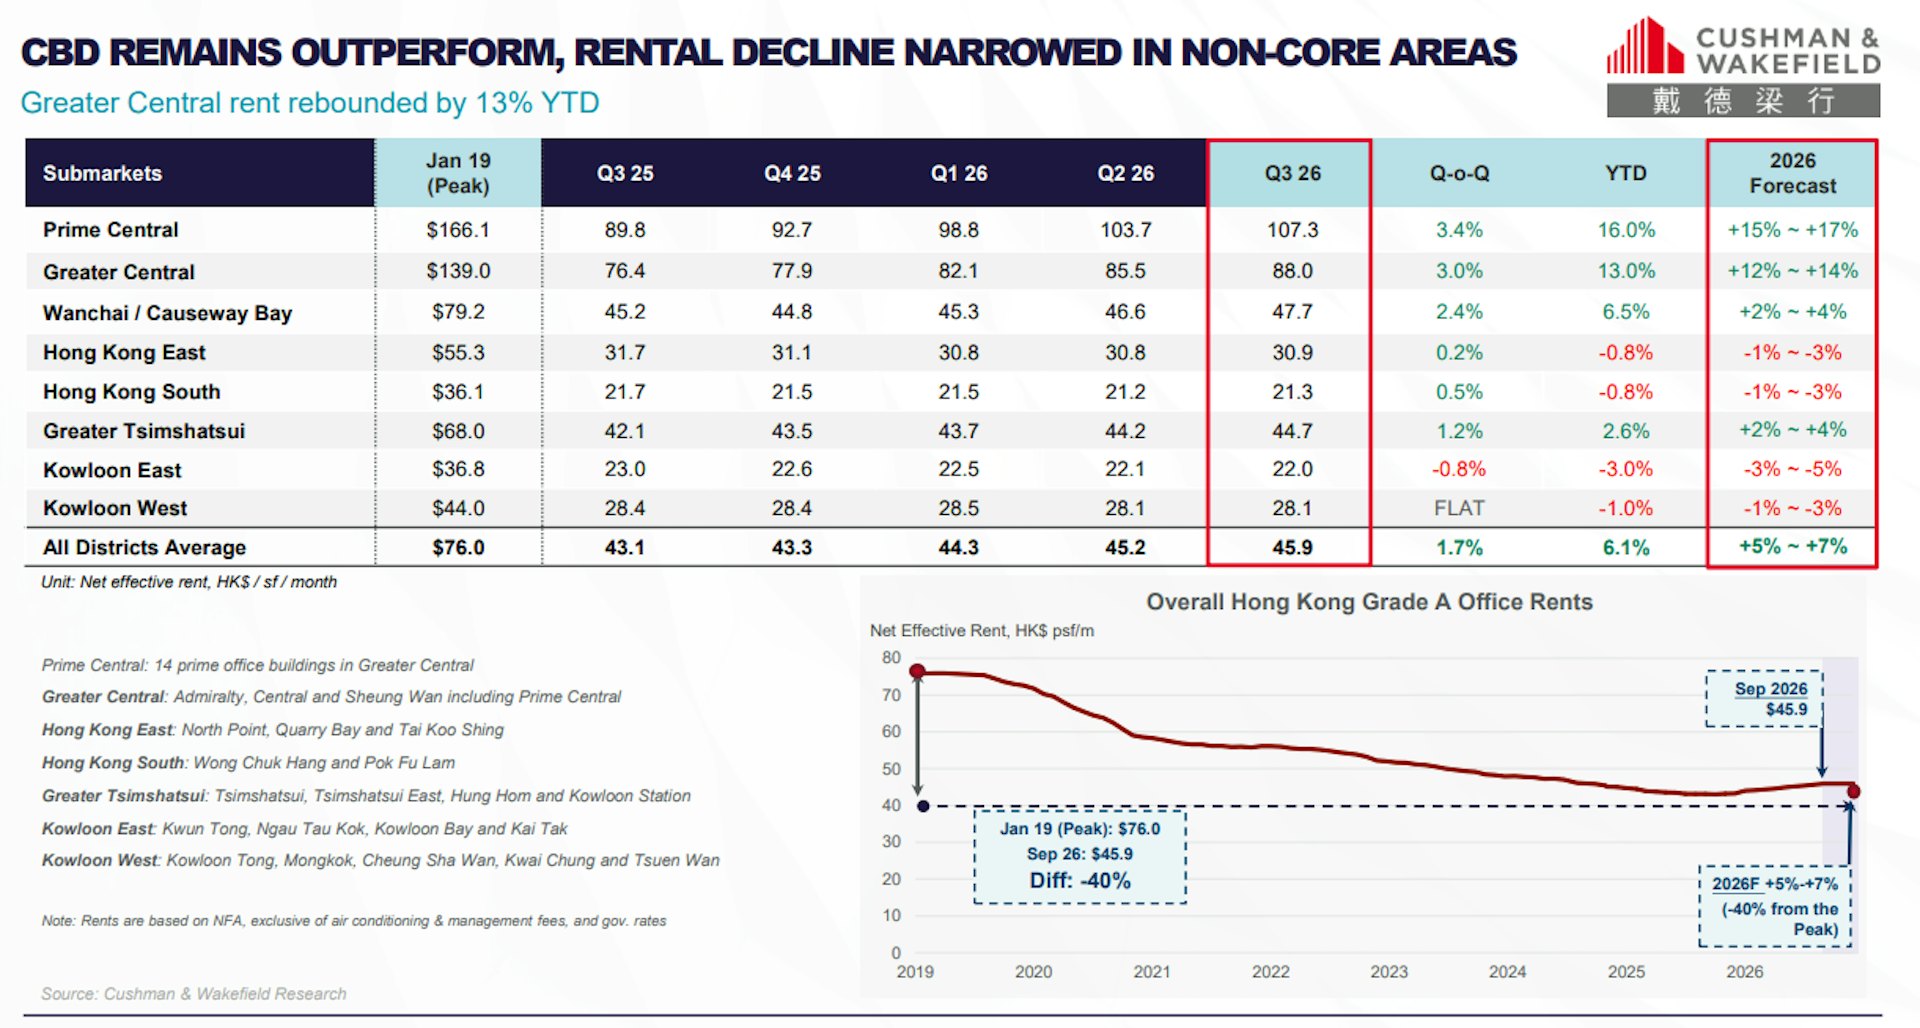
根據戴德梁行最新發布的香港房地產市場2026年第三季度回顧與展望報告顯示,預計中環區域的甲級寫字樓在2026年全年將實現12%至14%的租金增長。這一趨勢有望推動全港範圍內的甲級寫字樓租金在同年錄得約5%至7%的年度漲幅。
戴德梁行香港董事總經理蕭亮輝明確指出,目前中區的超甲級寫字樓面臨「無現貨可供租賃」的局面,潛在租户只能選擇等待即將交付的「期貨項目」。鑑於計劃於明年竣工的中區大面積新增供應大多已被預訂,且短期內難以見到新的大規模空置空間進入市場,現有超甲級物業約有80%至90%的面積已簽約出租。他強調,一旦需求進一步攀升,租金上漲的速度將會非常迅猛。
蕭亮輝補充道,銀行、證券及保險等金融機構在選址時,首選通常是中環和金鐘地區,甚至包括西九龍文化區。這些行業對於辦公大樓的品質有着極高的標準,因此即便面對高昂的成本,他們依然會堅持追求這類頂級優質資產。關於寫字樓租金何時能重返歷史最高水平,他表示雖然暫時無法給出確切時間表,但這種可能性是存在的。
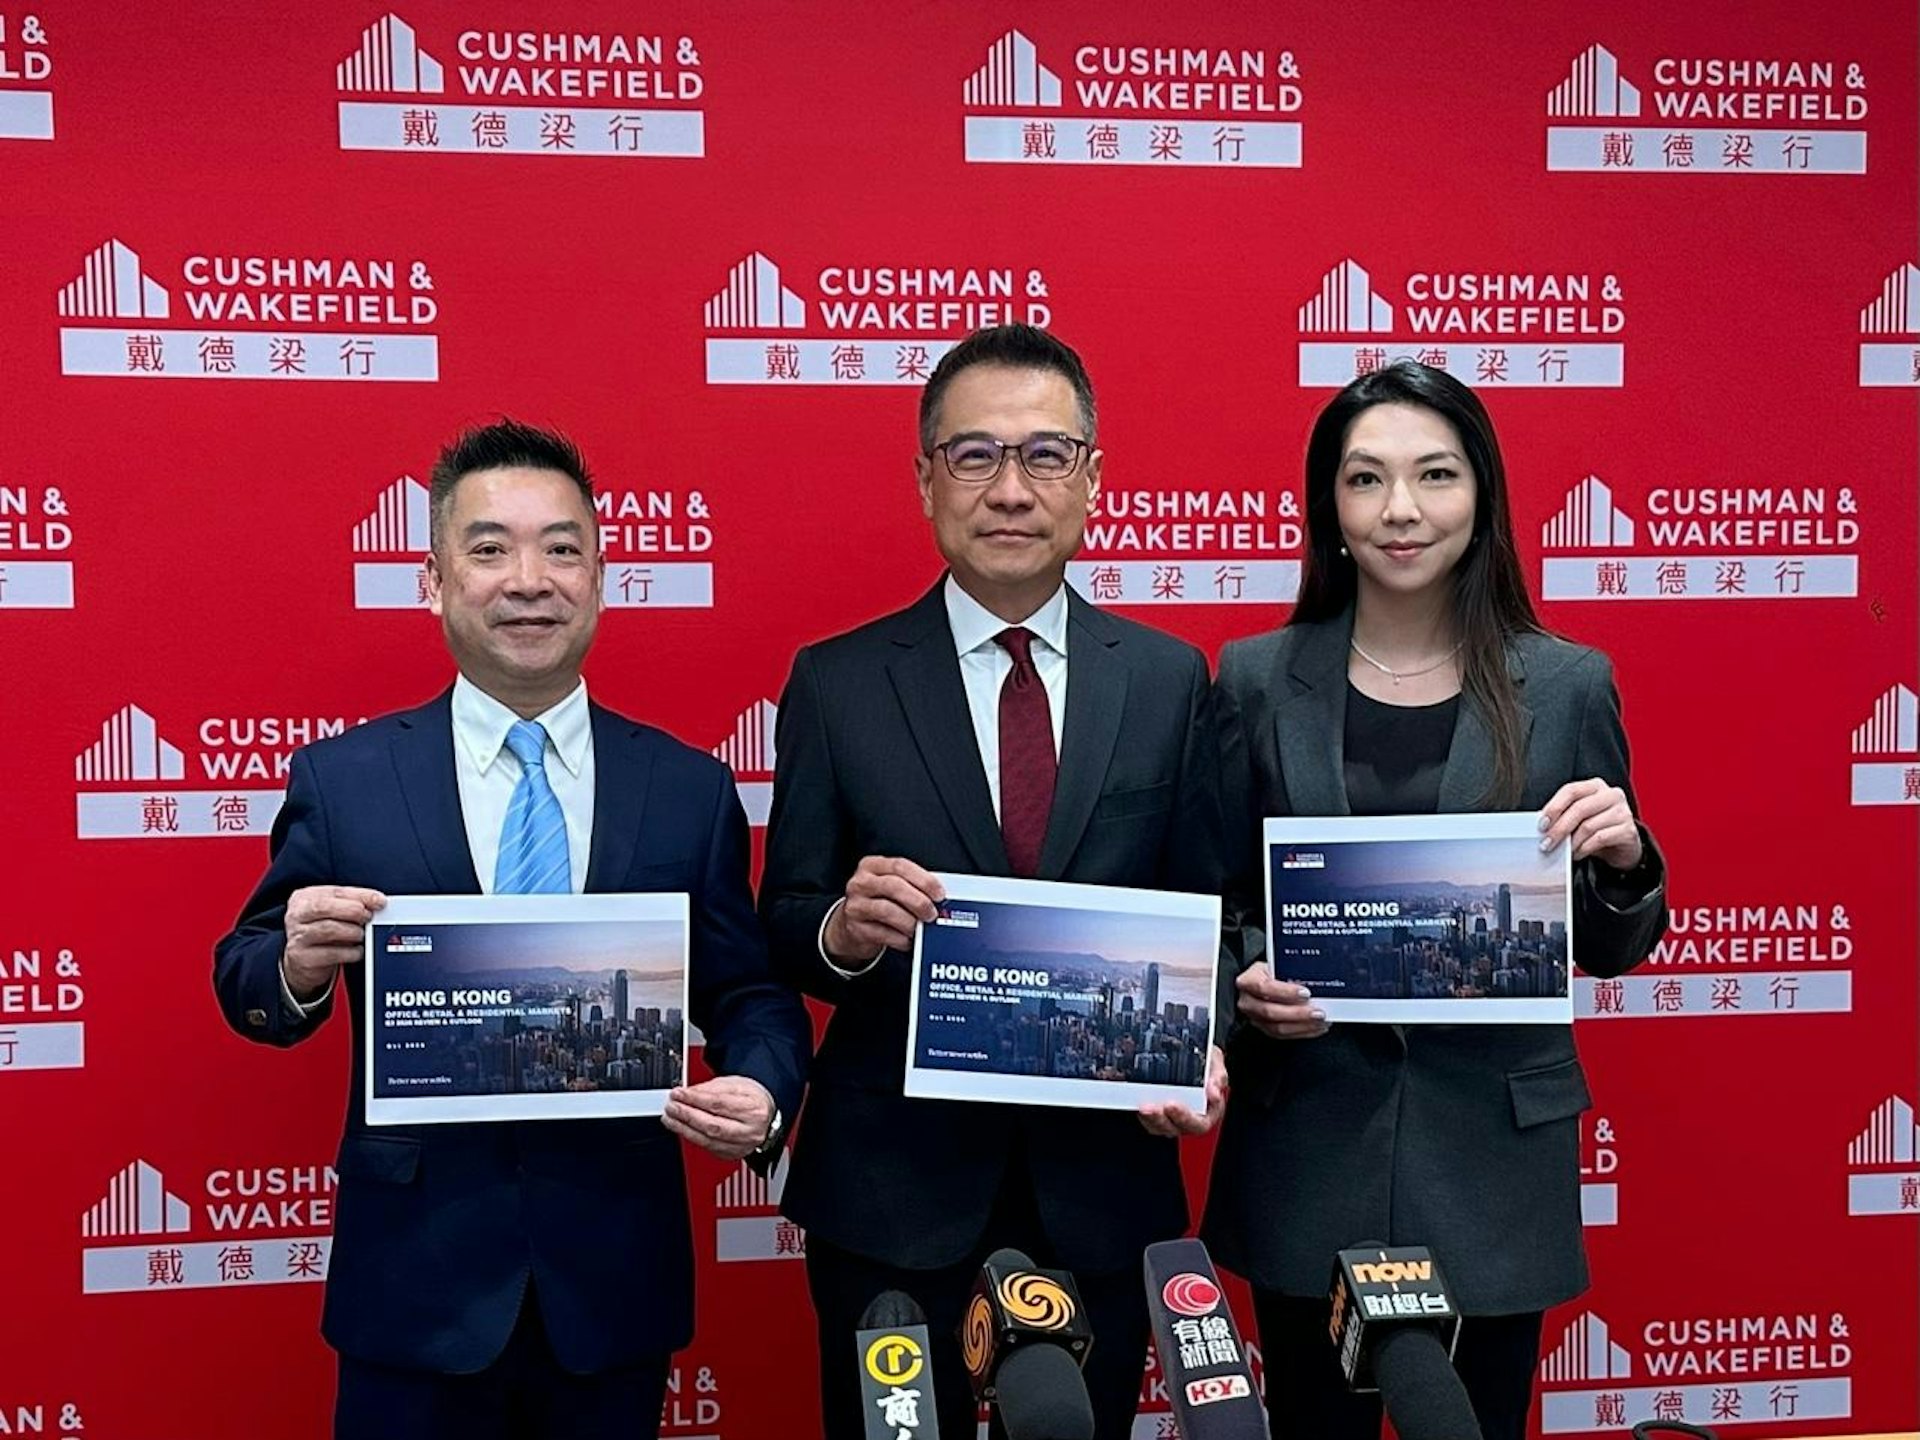
季度新租賃面積創下2019年以來新高
該報告數據顯示,在2026年的第三個季度,香港甲級寫字樓市場保持了旺盛的交易活躍度。期間產生的新租賃總面積達到140萬平方呎,刷新了自2019年以來的單季紀錄。受銀行業和金融服務板塊的強力驅動,當季淨吸納量高達412,400平方呎。整體空置率較上一季度下降了0.4個百分點,降至19.1%的水平。
在租金表現上,核心商業區繼續領跑非核心區域。其中,中區寫字樓租金在第三季環比再漲3%,而非核心地區的租金跌幅則顯著縮小,特別是港島東部和南部部分地段甚至在同期出現了小幅回升。綜合來看,全港甲級寫字樓租金在三季度環比上升1.7%,年初至今的累計漲幅擴大至6.1%。
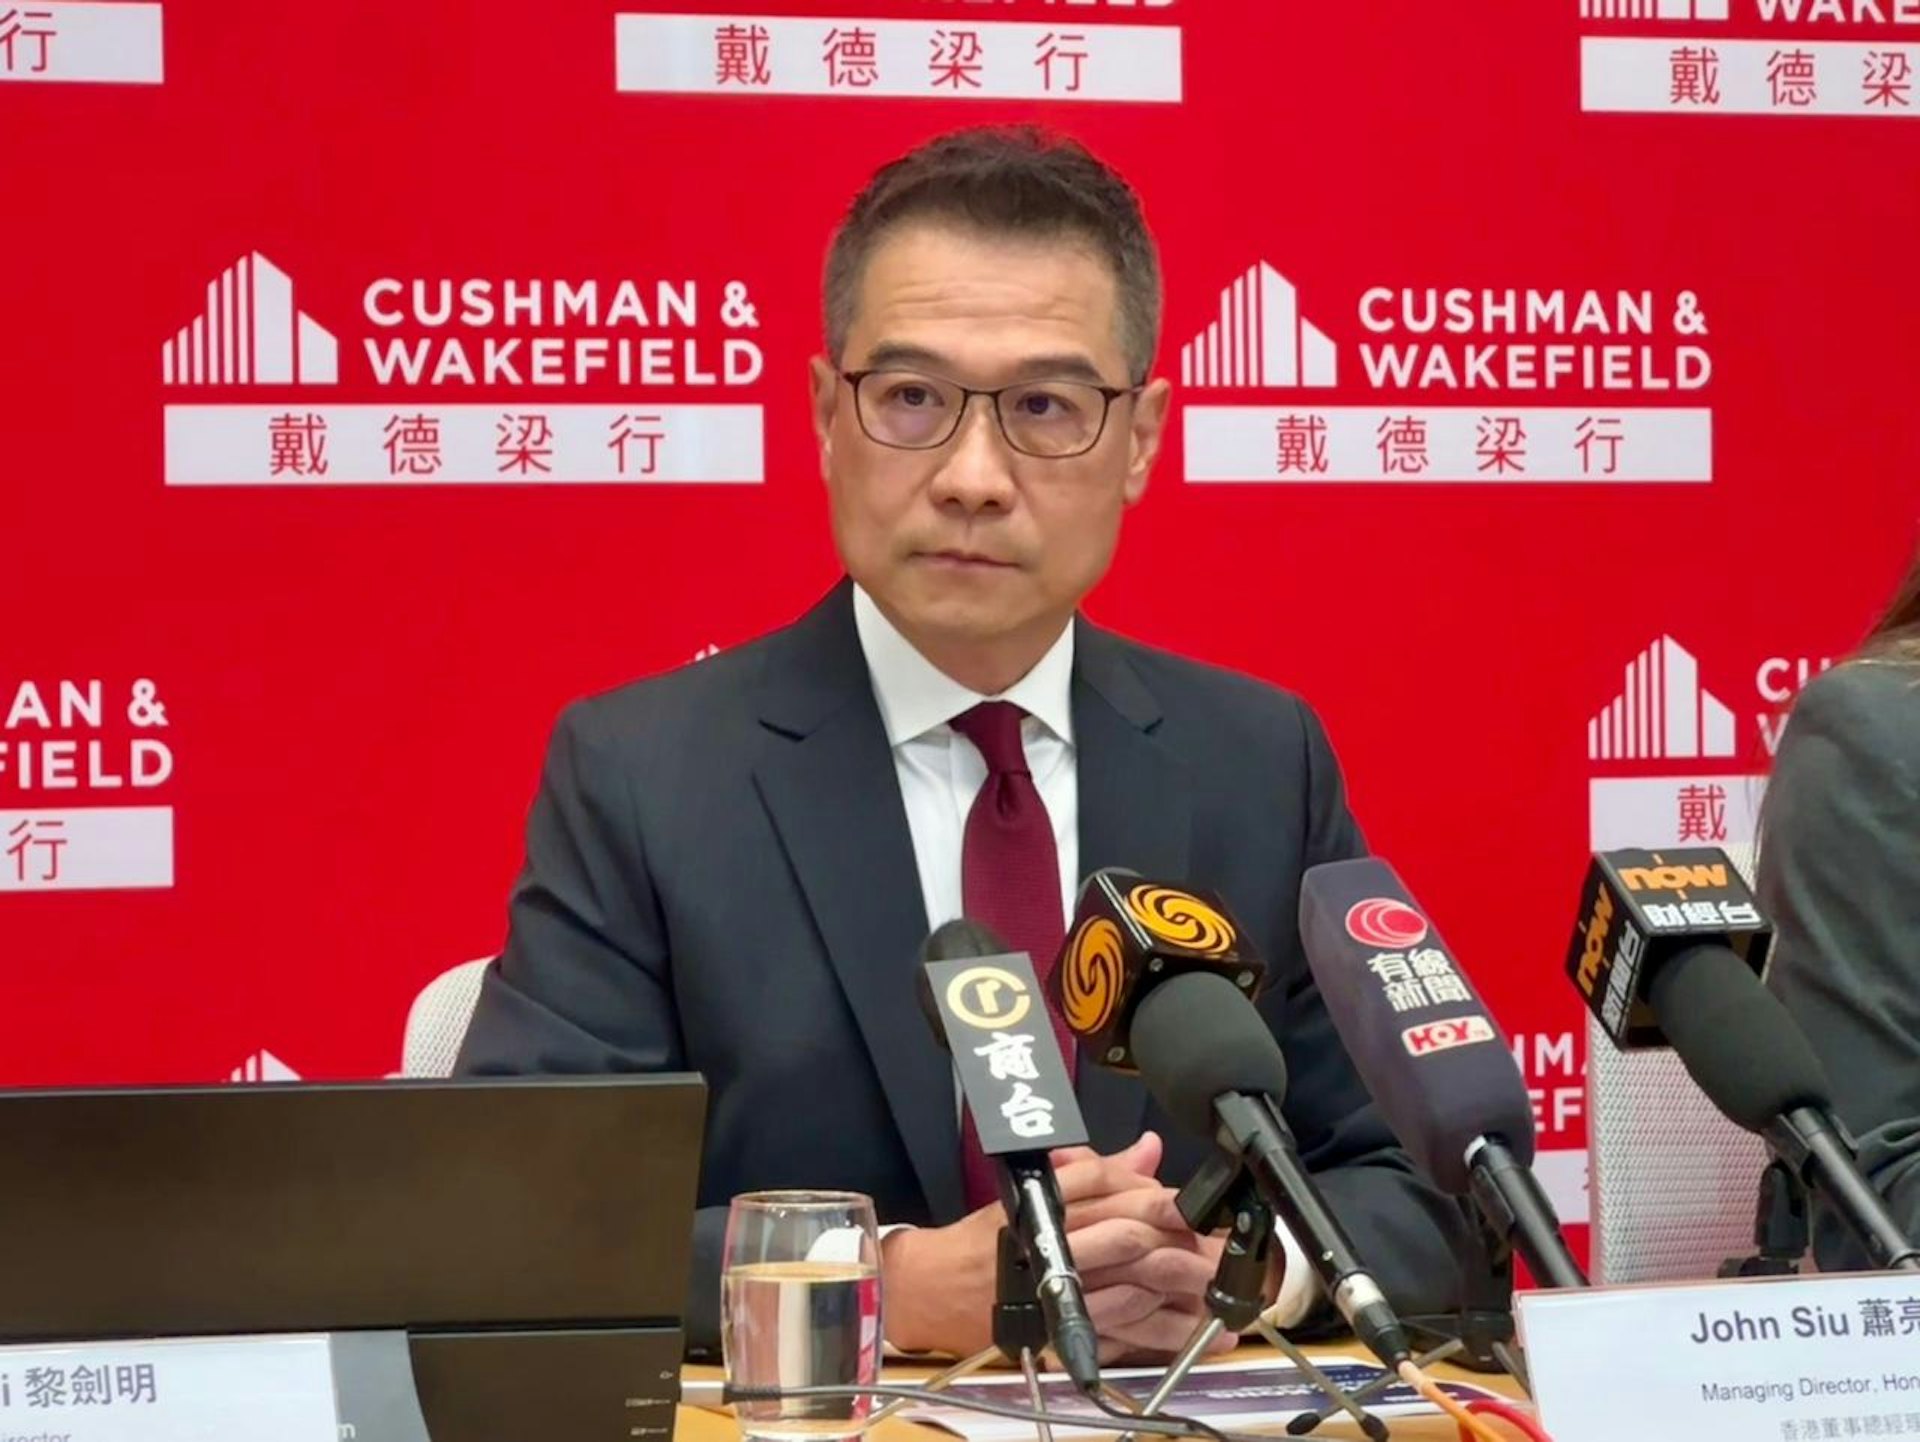
整體空置率可能在2025年觸頂回落
蕭亮輝分析稱,中區甲級寫字樓租金在前三個季度的累計增幅已達13%,這充分證明了高端辦公空間的需求依然堅挺。展望後續走勢,市場的積極態勢預計能夠吸收並抵消第四季度超過120萬平方呎的新增供應壓力。因此,年底整體空置率預計將穩定保持在19%至20%左右的區間。
他進一步闡述,隨着2026年之後新建項目的投放節奏逐步放緩,整體空置率或許已在2025年見到了周期性的高點。然而需要注意的是,非核心地區的存量空置面積消化過程仍需要更長的時間。基於此判斷,預計中區在2026年全年的租金涨幅將落在12%至14%之間,進而帶動全港甲級寫字樓租金實現約5%至7%的年度增長。
購房者轉趨謹慎 三季度住宅成交量預降四成
進入第三季度,本地住宅市場從上半年的火熱狀態轉向調整期。由於大量購買力在上半年已經釋放完畢,加之美國利率政策走向出現變化、股票市場波動加劇以及外部經濟環境的不確定性增加,導致部分意向買家重新採取觀望策略。數據表明,自七月份以來,實際成交數量呈現明顯下滑趨勢。
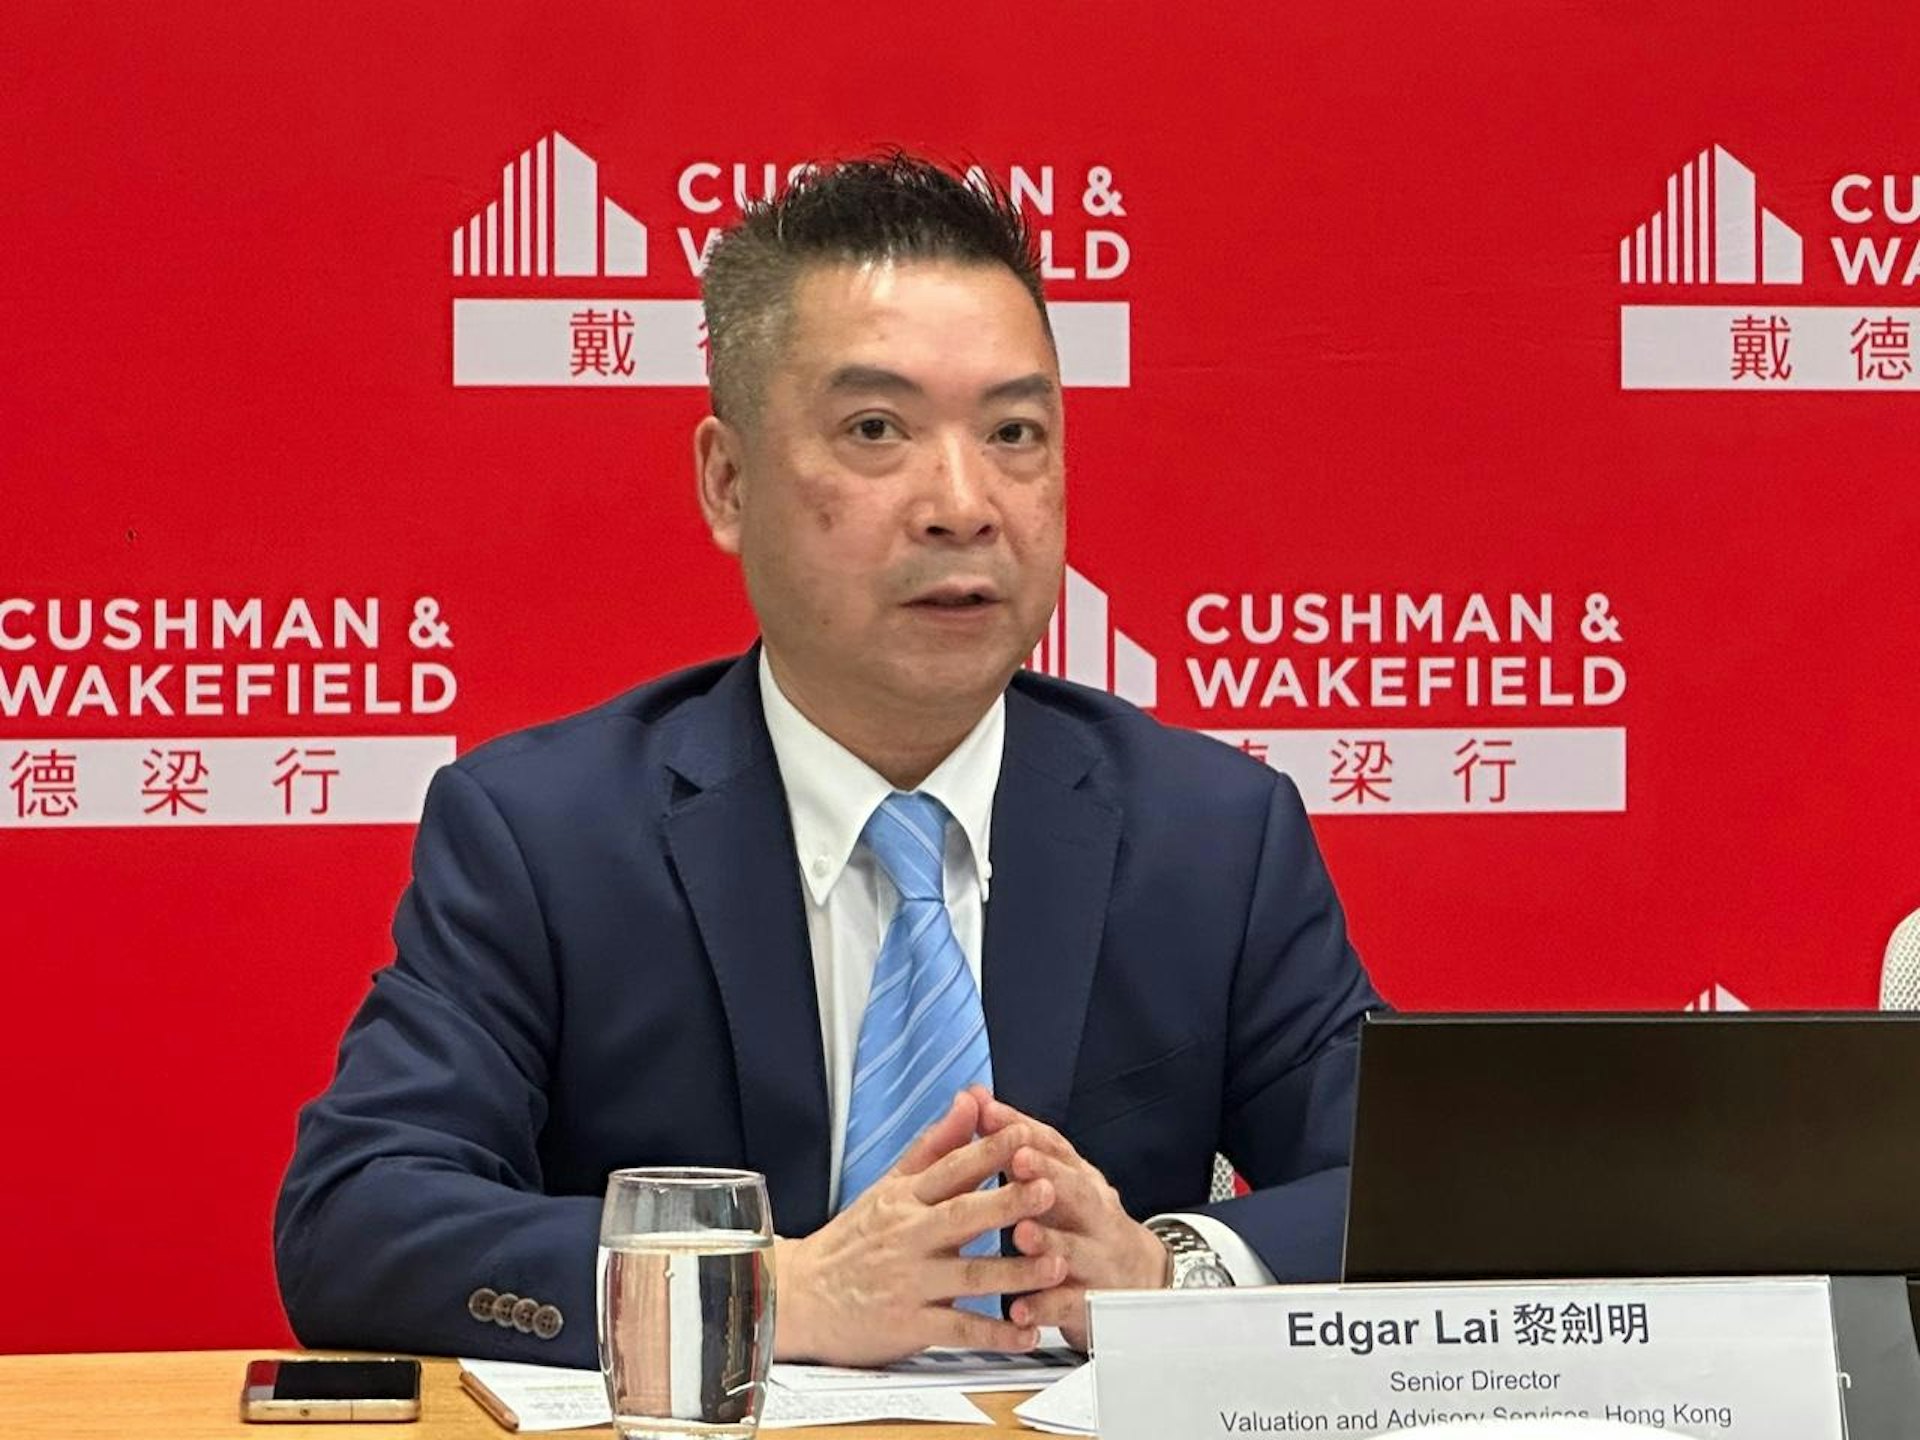
戴德梁行香港估價及顧問服務部高級董事黎劍明透露,三季度的整體交易宗數從二季度平均每月的7,000多宗高位,回落至七月和八月的4,000多宗水平。據其預測,三季度住宅總成交量約為13,280宗,環比大幅減少40%。儘管如此,今年前九個月的累計成交量預計仍可達到約54,100宗,同比去年仍有18%的增長幅度。
房價全年預計微漲7% 租賃市場維持強勢
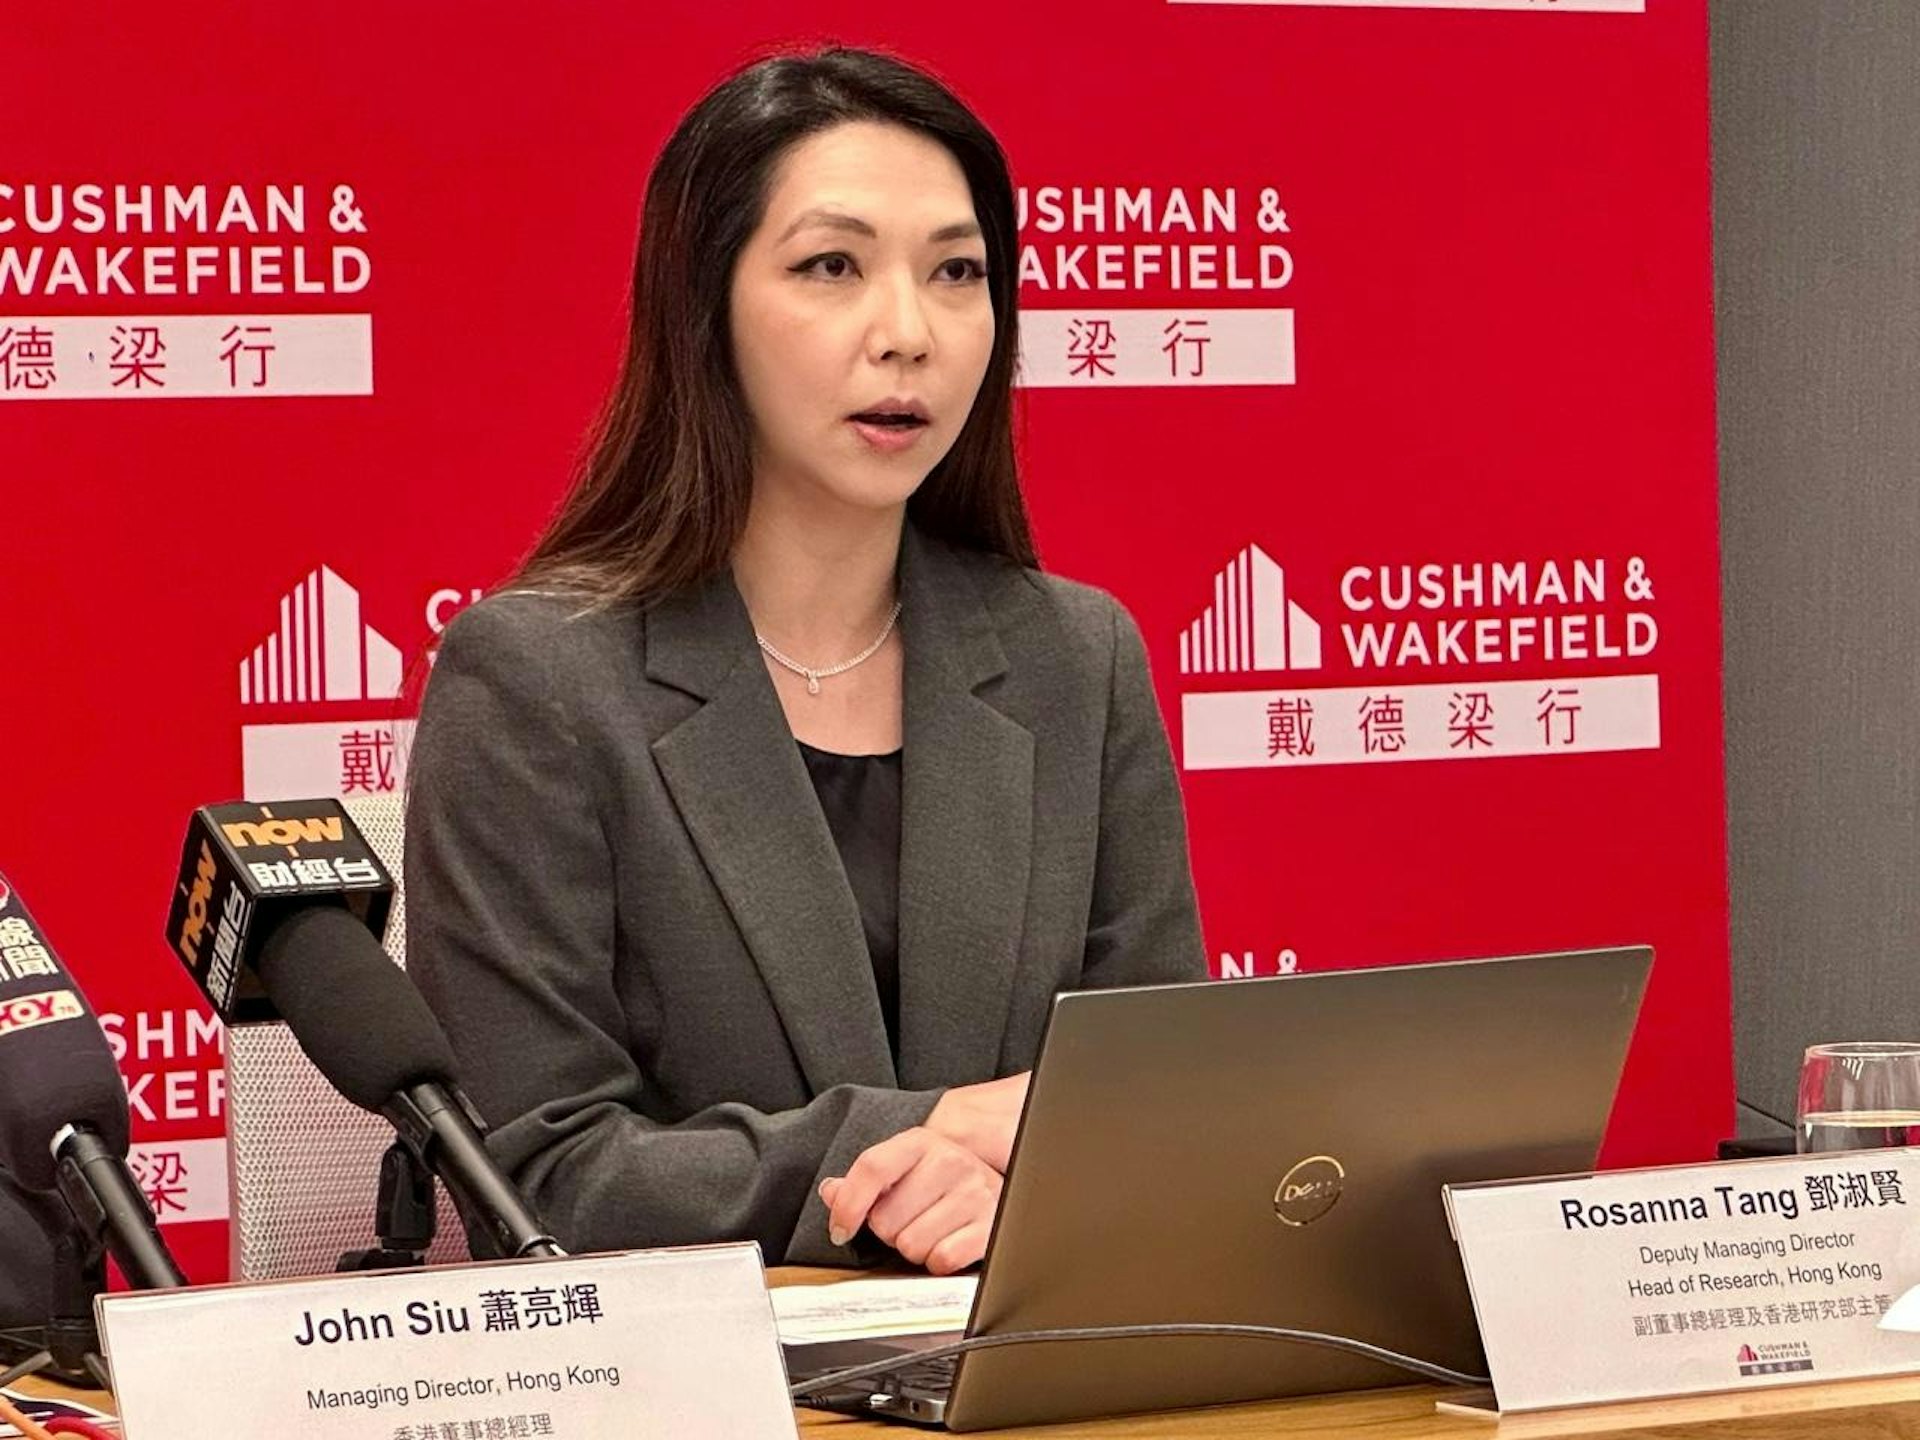
戴德梁行副董事總經理兼香港研究部主管鄧淑賢表示,針對未來市場前景,美聯儲加息的頻率與力度,以及本地銀行是否跟進調整按揭貸款利率,將成為決定準買家入市意願及其財務承受能力的关键因素。考慮到三季度交易速度的放緩,戴德梁行已將2026年全年的住宅成交量預期修正為約67,000至68,000宗。
就價格而言,如果四季度利率再度上行,預期樓市短期內將以盤整為主調,全年住宅價格波動範圍將在7%左右窄幅震盪。相比之下,租賃市場的韌性更為突出,今年首八個月租金累計上漲了4.9%。得益於專業人才、留學生及新來港人士的持續租賃需求支持,預計全年住宅租金涨幅有望達到5%至7%。
若利息企穩 明年初或迎來「樓市小陽春」行情
鄧淑賢特別強調,從今年第四季度直至明年農曆新年前夕,樓價走勢可能相對平淡,月度成交量預計將維持在4,000宗或以上。在此期間,市場將逐漸累積新的購買動力。假設未來利率保持不變或僅有微小增幅,對明年房價的影響將十分有限;但若明年停止加息,在第一和第二季度之間,或者第二和第三季度之間,很有可能會出現一波「樓市小陽春」的上揚行情。
广告声明:文内含有的对外跳转链接(包括不限于超链接、二维码、口令等形式),用于传递更多信息,节省甄选时间,结果仅供参考,硕谷新闻聚合所有文章均包含本声明。






暂无评论内容