

与此同时,国际品牌进驻香港开设首家门店的现象,主要集中在二手奢侈品领域。除了扩大市场份额,瞄准内地游客的消费潜力也是其重要战略意图,原因在于这些品牌在中国大陆市场相对稀缺。
日韩泰系品牌在港首店比例攀升,已与内地品牌持平
据戴德梁行香港董事总经理萧亮辉观察,来自日本、韩国及泰国品牌在香港设立首家门店的比例呈现显著增长态势。从去年全年的约百分之二十九,上升至今年前三季度的约百分之三十六,这一数据甚至与国内品牌的占比相当。具体来看,日本品牌占据主导地位,比例为百分之十九;紧随其后的是韩国品牌,占百分之十二;而泰国品牌则占百分之五。
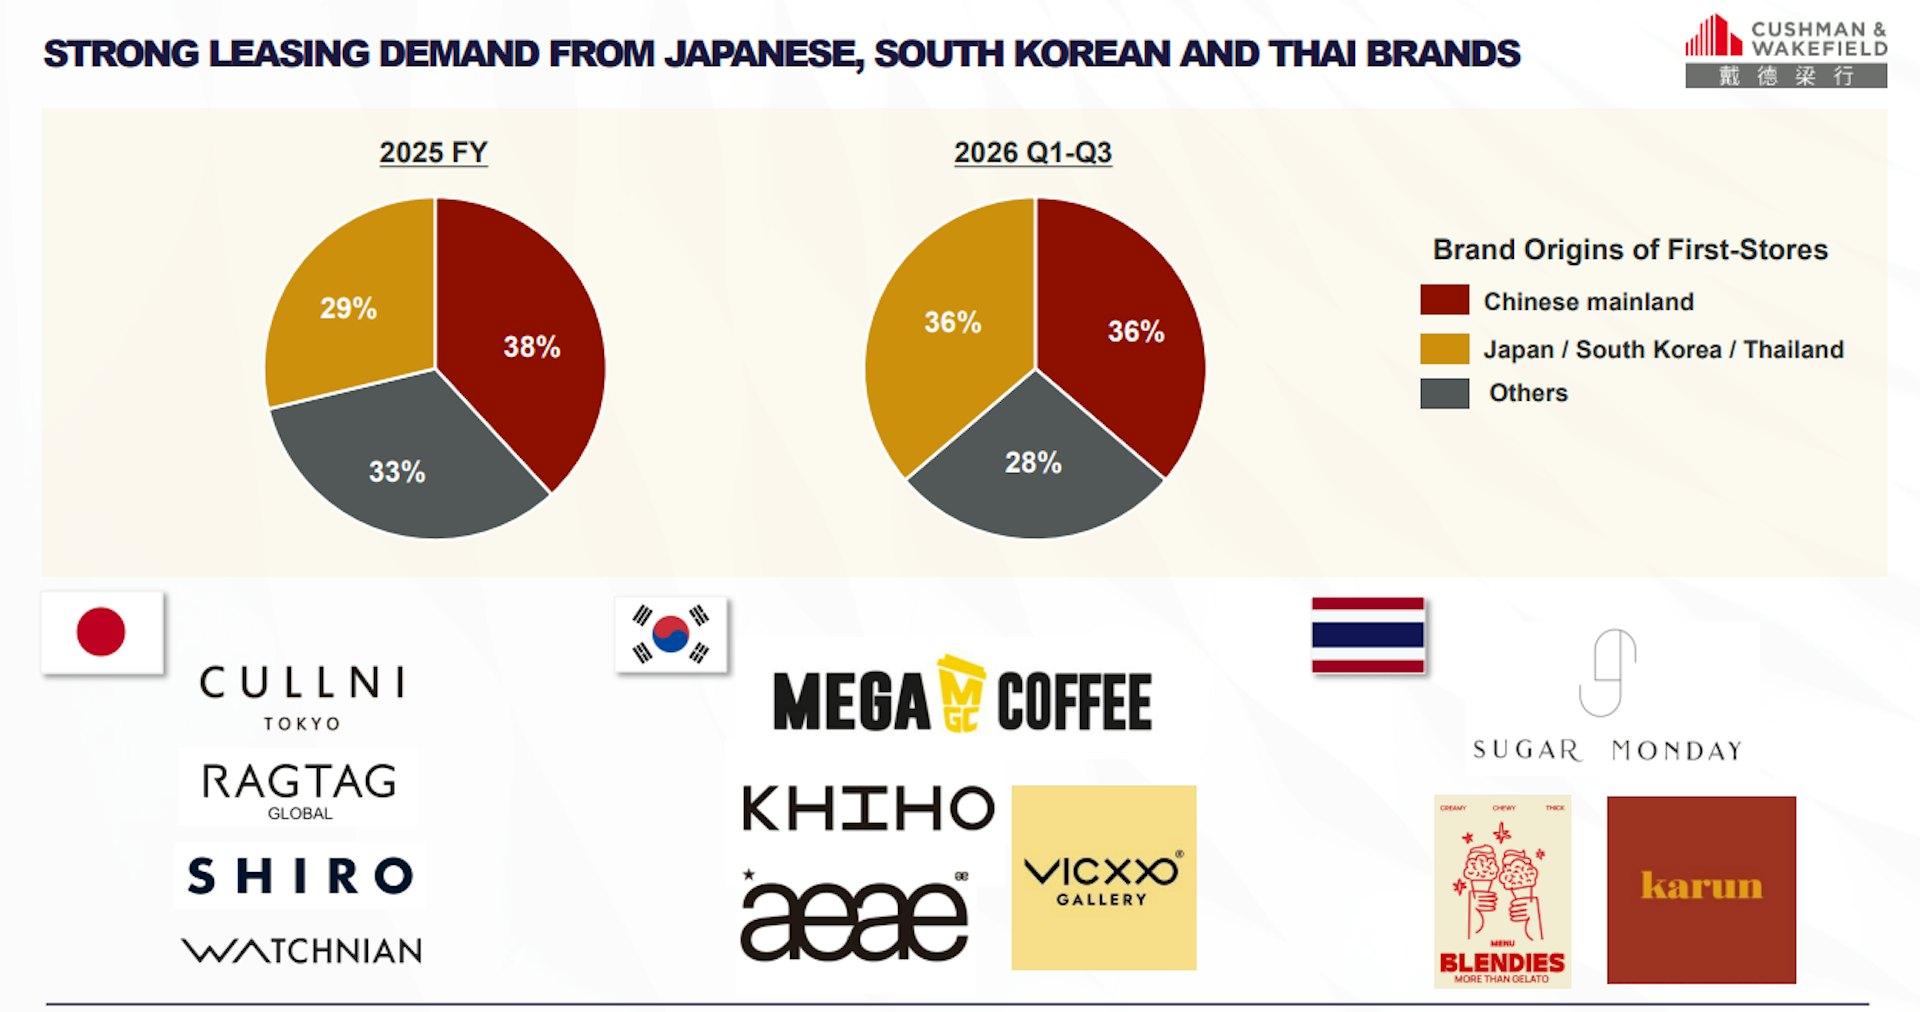
萧亮辉对此分析认为,不能简单地将此现象归因于内地品牌撤出导致的空缺填补。尽管过去几年间,众多内地品牌积极进军香港市场,其中部分确实遭遇了“水土不服”的挑战并快速退出,但也有相当一部分成功站稳脚跟并持续运营。因此,当前的商业环境依然呈现出多元竞争、“百花齐放”的繁荣景象。
他进一步阐述道,更多海外品牌选择登陆香港开设首店,主要得益于近年来街头商铺租金的下调,使得租赁成本回归到更具吸引力的合理区间。预计这种外国品牌涌入香港的势头将在年内得以延续。不过,萧亮辉也提醒业界,外资品牌进入香港后,能否真正适应本地市场环境,以及其高昂的租金与人力成本结构是否具备长期可持续性,仍需通过后续的市场反馈进行审慎评估。
聚焦二手奢侈精品与大众潮流服饰两大赛道
当被问及日、韩、泰品牌在港新开的首店主要属于何种业态时,萧亮辉指出,这些品牌大致可划分为两类典型模式。第一类是源自日本的二手奢侈品专卖店,此类店铺通常拥有极为丰富的货源储备,足以支撑其在香港市场的运营需求。虽然当前高端品牌的本地居民及内地访客消费意愿有所减弱,但潜在需求依然存在,促使部分消费群体转向二手奢侈品市场寻求高性价比的独特商品。第二类则是偏向年轻化、大众化的潮流品牌,旨在精准捕捉新一代消费者的审美偏好与购买习惯。
外籍品牌深耕香港,意在挖掘内地客源价值
然而,面对近年香港市民频繁北上消费的浪潮,为何外国品牌不仅未受冲击,反而持续加码香港市场乃至开设首店?萧亮辉回应称,港人北上的消费行为与这批国际品牌落地香港之间并不存在绝对的利益冲突。港人北上购物主要出于追求极致性价比及体验式消费需求,涵盖餐饮娱乐及服务体验等领域,“纯粹为了购物的比例其实并不高”。另一方面,日、韩、泰品牌强势登陆香港,其核心战略目标之一正是服务于内地旅客群体,“因为这类特定品牌在内地市场难以寻觅,具有独特的稀缺性吸引力”。
预测核心区一线铺位租金将实现温和复苏
黄金周假期为零售业带来了一定的业绩提振。萧亮辉表示,前八个月的零售销货总值同比录得百分之八点五的增长,其中珠宝及钟表品类增幅尤为突出,这与人民币汇率走强、访港旅客数量回升以及本地消费活力增强密切相关。就四大核心商圈的一线街铺而言,上个季度铜锣湾和中环的空置率均为零,但本季度分别小幅反弹至百分之五点一和百分之一点四,这主要是因为个别租户退租后重新挂牌招租所致。旺角区域的空置情况改善至百分之四点八,尖沙咀则基本保持稳定。在租金表现上,港岛区两个核心板块第三季度波动较小;旺角租金微涨百分之零点四,而尖沙咀下跌了百分之一点一。展望未来,他预判核心区域一线街铺租金将迎来温和修复行情,全年铜锣湾和中环的一线铺位租金有望上涨两到三个百分点,尖沙咀及旺角地区则预计涨幅在一到两个百分点左右。
广告声明:文内含有的对外跳转链接(包括不限于超链接、二维码、口令等形式),用于传递更多信息,节省甄选时间,结果仅供参考,硕谷新闻聚合所有文章均包含本声明。






暂无评论内容