

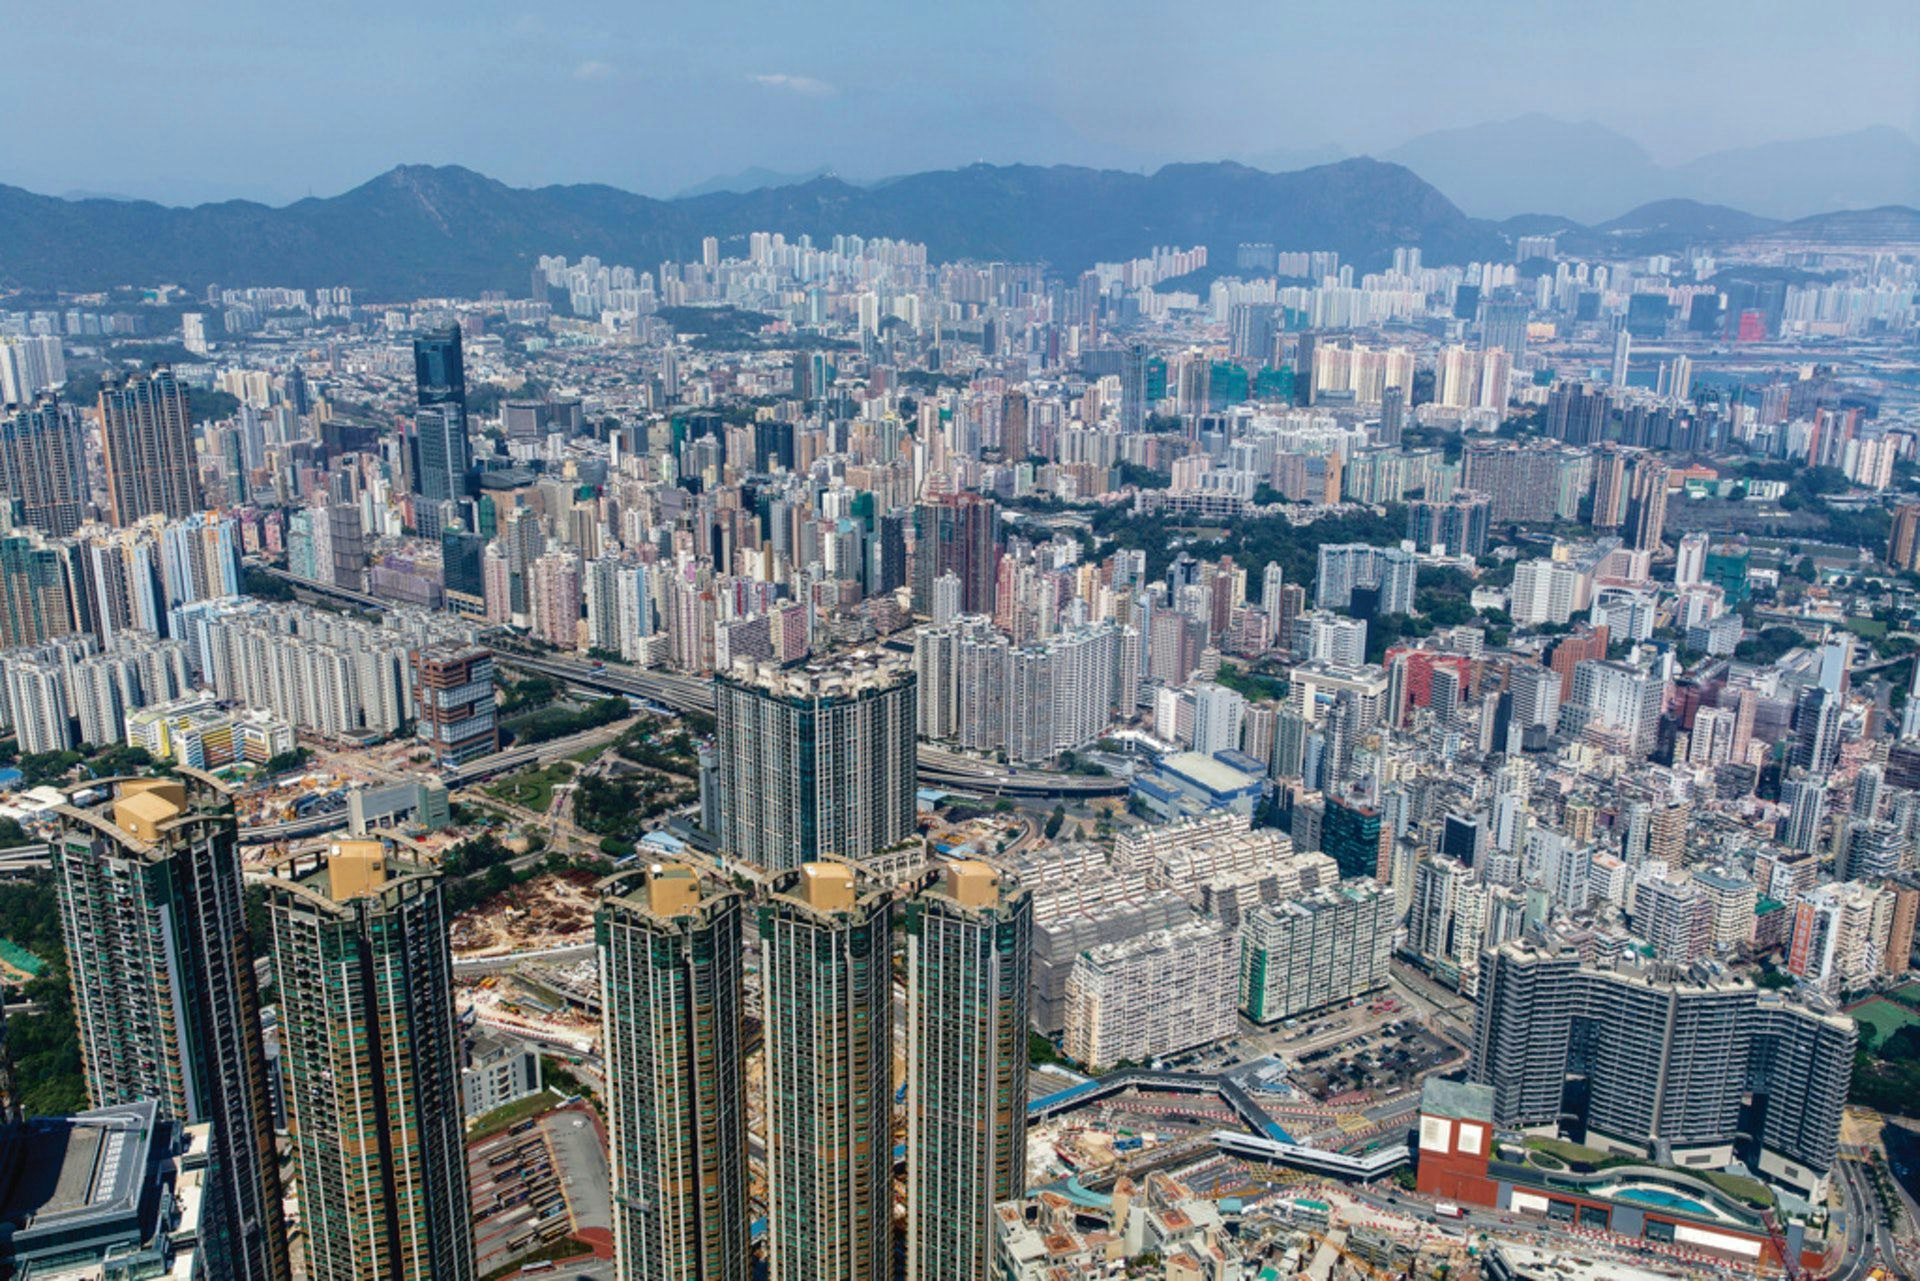
「工商舖领域潜藏巨大隐患!」这类论调长期来自银行体系乃至监管部门。回顾过去数载,一旦触及工商舖按揭话题,金融机构往往避之唯恐不及,秉持少做少错、不做不错的原则。由于新房项目贷款资源充裕,此消彼长间,这边稍减那边略增,业绩目标依然达成,亦符合金管局与内部风控要求。然而这种平衡已演变为单边下跌,价格机制出现扭曲。住宅板块交易活跃,价格自低谷反弹逾一成;反观商业物业成交量持续萎缩,价格不断探底,所谓「低处未算低」,银主盘频现极端案例,只要买家敢于出价,债权方便敢于成交。
为香港经济直言者值得尊敬
这种相互踩踏式的价格走势会否长期延续?笔者持否定态度。关键在于有一群热爱香港的人士敢于发声,为本地经济状况陈述实情。这群人涵盖学者、教授、各行业领军人物及房地产专家。只要并非出于个人私利,而是针对工商舖市场与中小企业提出建设性意见,便应获得尊重。那些被贴上标签的形象或遭受抨击的言论,终将迎来水落石出、真相显露的时刻。正如我们需深入探讨的问题:工商舖市场究竟面临多大风险?若以七八年前的价格水平衡量,确有隐忧。但时至今日,市场仍高呼高风险需严控,公众是否认同?当前价格较峰值腰斩,若买家按现价入手,银行仅贷出一半资金,相当于高峰期价值的两成半左右,笔者认为此情境下风险可控。
价格从高位回落五成,亦可解读为前期泡沫已被挤压,但这并不代表现价已完全消化所有利空因素。目前香港商舖与写字楼售价较高峰普遍下跌四至七成,部分急售或银主盘折让幅度更大。同时,高空置率与成交冷清现象,根源在于银行对非住宅类按揭采取审慎立场。这一僵局有望打破。此前看空声音一边倒,如今市场上涌现看好香港经济、支持工商舖复苏的声音。这一转变或许正是拐点,促使银行重新评估商业物业贷款申请。重申一点:价格跌去一半后再贷出一半金额,转手给具备实力的新买家,将不良资产转化为优质资产,实质上是助力中小企业健康发展。
当然,不能断言按现价购入商业地产即无任何风险,可视为纯粹抄底行为。买家仍需满足特定条件:拥有充足现金流应对至少两至三年的负现金流压力;不依赖短期转售获利;所购商舖须有真实且可持续的租金支撑;能承受估值进一步下滑及银行收紧按揭政策的后果;借款规模不得影响其他业务或家庭财务流动性。尤为关键的一点是,每月收取的租金回报需高于银行月供款项。此外,楼市表现深受羊群效应驱动。当多数人认定工商舖已见底并愿意入市抄底时,随着买家增多,价格自然上涨;反之,若多数人唱反调,价格必将继续下行。
广告声明:文内含有的对外跳转链接(包括不限于超链接、二维码、口令等形式),用于传递更多信息,节省甄选时间,结果仅供参考,硕谷新闻聚合所有文章均包含本声明。






暂无评论内容