

此前两年间,当局已核准在特定条件下对西九龙的“强化财务机制”作出适度松绑,准许其处置区内约17万平方米的住宅类物业。据该机构预估,自2024/25财年延续到2026/27财年的这三年周期里,累计运营层面的亏损额度仍能被约束在官方设定的红线范围之内。
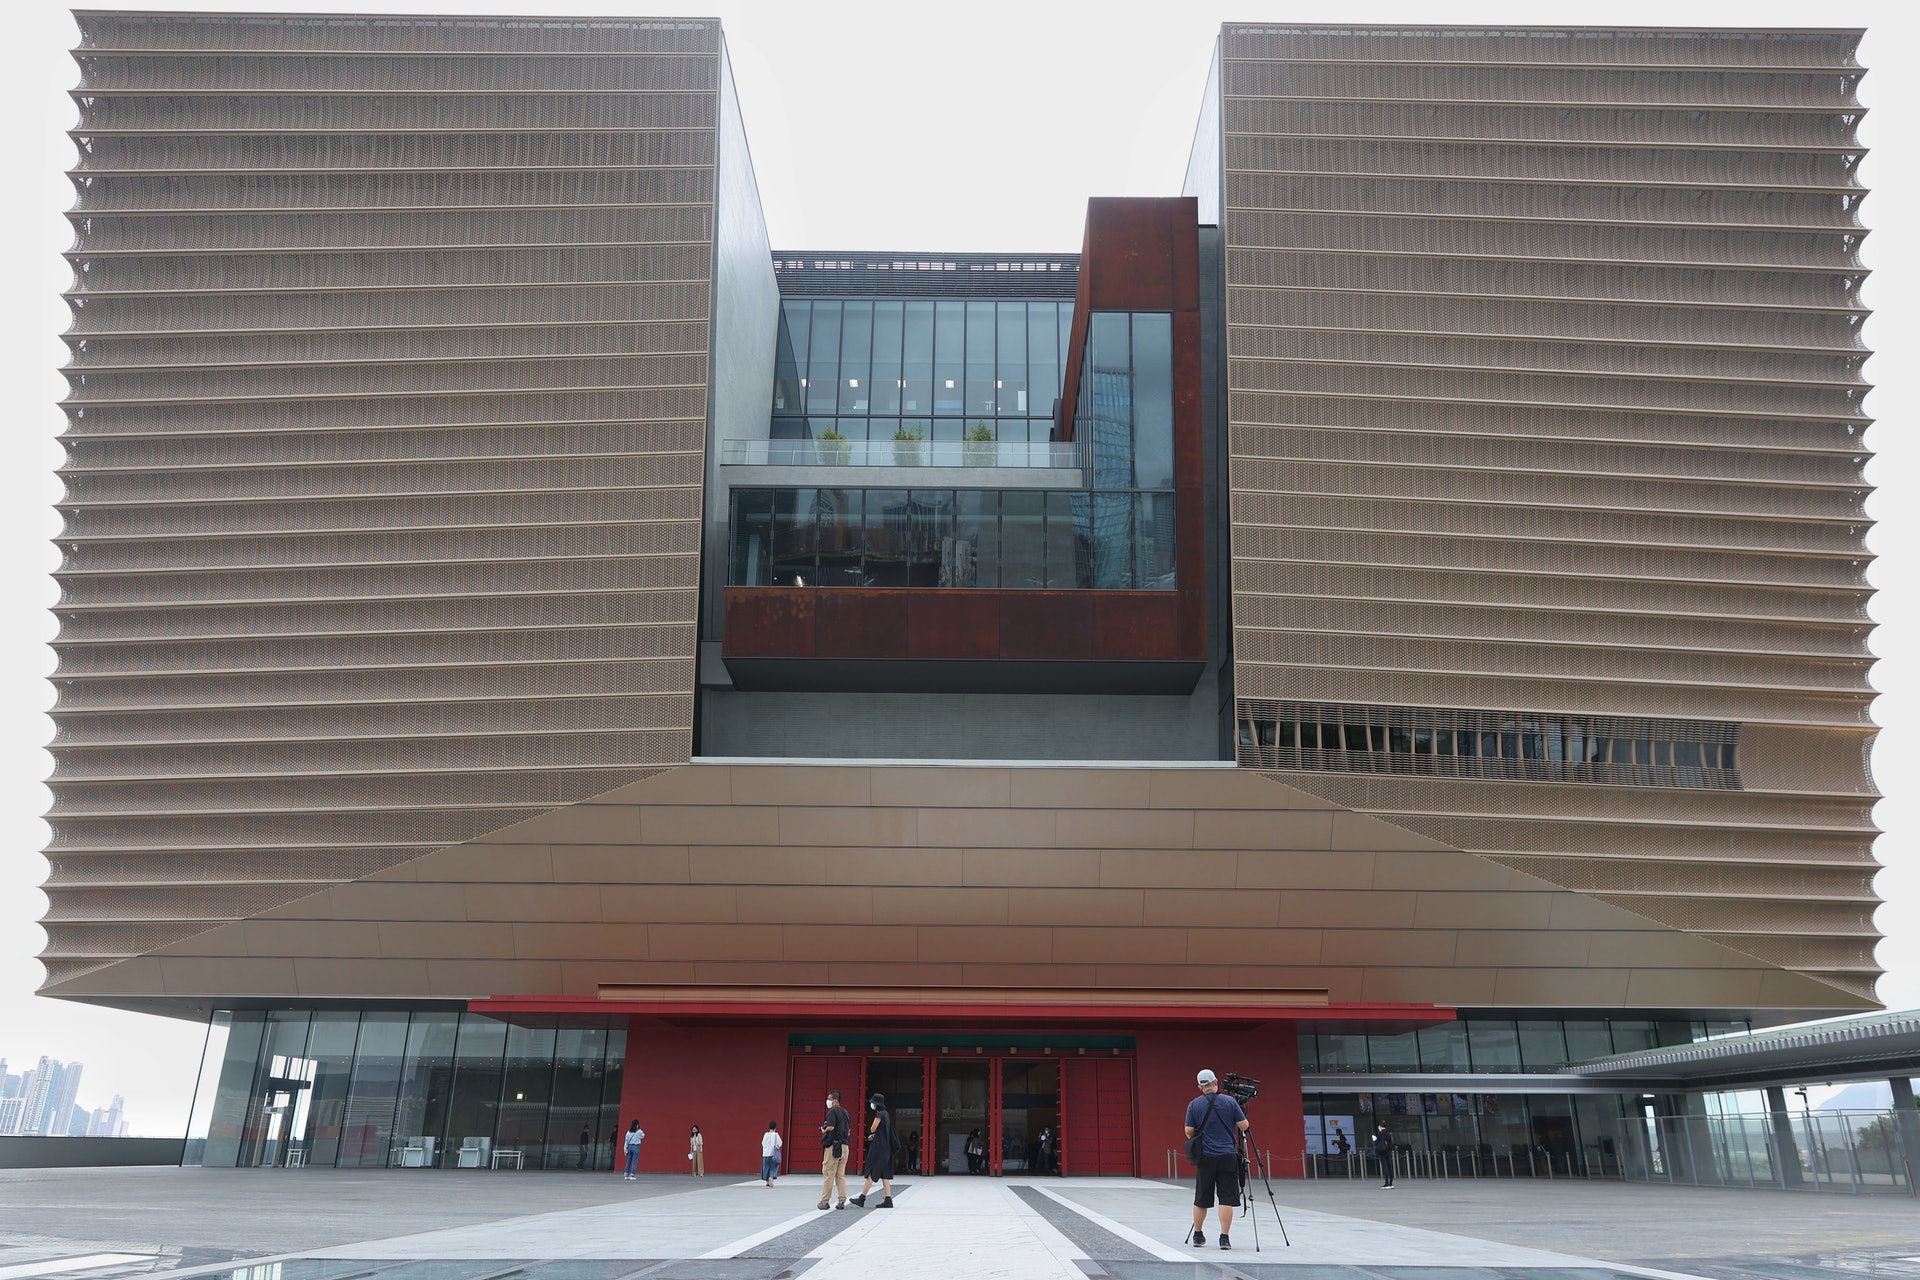
就在今天(即本月第6日),有关方面正式将一份详尽报告递交给了立法会辖下的民政事务及文化艺术体育委员会,就西九片区当前的开发状况进行通报。数据显示,进入2025年后,前来此地游览的人次规模突破了一千七百万大关;相较于上一自然年度的一千五百万人次水平,增幅超过了百分之十。细分来看,专注于当代视觉艺术的M+馆接待量同比多了十万访客,总数达到二百七十万人次;而以故宫藏品为核心的博物馆则迎来三十五万人的增量,总客流攀升至一百二十五万人次。
谈及资金面情况时,管理机构强调,在过去十二个月的工作重心始终放在拓宽营收渠道上,这一策略直接促使关键性的财经指标出现了明显的好转迹象。剔除掉各类利息因素后,纯经营性质的入账金额比前一年度高出十九个百分点,最终定格于七点六八亿港元的位置。究其原因,主要得益于众多展览项目以及演艺活动受到了公众的高度青睐,从而有效拉动了票务端的进账表现。尤其值得一提的是那场名为《古埃及文明大展——埃及博物馆珍藏》的特展,因其衍生文创产品备受追捧而呈现出强劲的消费热度,进而推动整个零售板块的收入实现了翻倍以上的同比增长态势。
若把利息部分也计算在内,那么基础层面上的营运所得便落在八点五六亿港元的水平线上,这与去年同期的八点七一亿元相比并无太大差异。对此管理层解释道,由于受市场环境影响,原本高达两点二六亿元的利息净收益大幅缩水到了仅八千八百万元左右,这种下滑趋势恰好抹平了主业经营带来的那部分涨幅成果。
再来看看支出端的情况:上一个完整会计周期的常规开销总额为一十八点五四亿港元,较之前抬升了十三个百分点之多。该局分析称,造成费用上涨的核心原因在于需要为即将启用的大型表演艺术中心提前投入大量筹备资源,同时还要应对不断扩张的业务版图和持续涌入的游客群体,此外还得加强场馆运维能力并深化数字技术的应用落地。经过各项收支的综合轧差之后,西九管理方预计在2025/26财年期间,即便不计提折旧摊销也不考虑融资成本的影响,其基本的日常运转缺口仍将维持在九点九八亿港元左右的高位状态。
另外值得注意的是,旗下各个核心业务单元在上一个财年的自我造血效率均有所增强。具体而言,负责皇家收藏展示的部门将其覆盖率从四成四提高到了接近六成;主打现代设计的M+则由原来的同等基数微幅上扬至四十七个点;至于承担演出职能的艺术处更是取得了显著进步,由三成跃升到三七附近。这些变化充分说明了随着展会内容、节目编排及其配套商业变现手段的不断丰富,确实给整体财务状况注入了正向动力。倘若暂时忽略那些非主营性质的利息回报,全机构的综合偿付比率也能从原先的三分之一多一点稳步爬升至四成的门槛线上方。
回顾政策层面,早在二零二四年七月之时,特区政府就已经同意有条件地放宽针对该项目实施的所谓‘加强型财务管理框架’,允许相关主体对外销售位于范围内的居住用途房产单位。根据最新规划安排,预计将在来年春季启动公开竞投程序;与此同时,伴随着明年竣工落地的艺术广场综合体所释放出来的租赁红利,再加上紧邻高速铁路枢纽站点周边的酒店集群、商务办公空间以及文化创意产业园区等一系列后续开发计划逐步兑现,上述多重利好叠加之下有望切实减轻未来一段时期内的流动性紧张局面,并且让长远视角下的盈利前景变得更为明朗可观。
广告声明:文内含有的对外跳转链接(包括不限于超链接、二维码、口令等形式),用于传递更多信息,节省甄选时间,结果仅供参考,硕谷新闻聚合所有文章均包含本声明。






暂无评论内容