

若將非現金減值、各類撥備以及其他虧損項目剔除,新世界發展在常規運營層面實現了二十二億二千八百萬元的淨溢利,這也是該企業連續三個財年首度重返盈利軌道。盡管賬面成績看似迎來曙光,并且成功卸下十一天空(11 SKIES)這一沉重包袱,然而其龐大的負債規模依然令外界深感憂慮。明澤資本國際研究總監兼資深地產分析師鄭懷武認為,提前結束十一天空合約對集团整體而言釋放了積極信號,但綜合考量協議內包含的股權期權安排,以及企業當前的資金鏈現狀,他并不鼓勵市場參與者現階段吸納該股,最高只願意給出“中性”的投資評級。
物業銷售與租賃雙線并進 核心主業迎來轉機
單純從日常商業運作的角度來審視,新世界此次能夠扭轉虧損局面,主要得益于樓宇買賣和租金收入兩大板塊的強力支撐,兩者合計貢獻了超過九十億元的毛利潤。
在報告期內,源自香港地區的房地產開發營業額達到五十一億二千二百萬元,該板塊錄得業績三十八億二千八百萬元;而中國內地的房產開發營收則為五十八億二千六百萬元,對應業績表現為二十一億八千二百萬元。
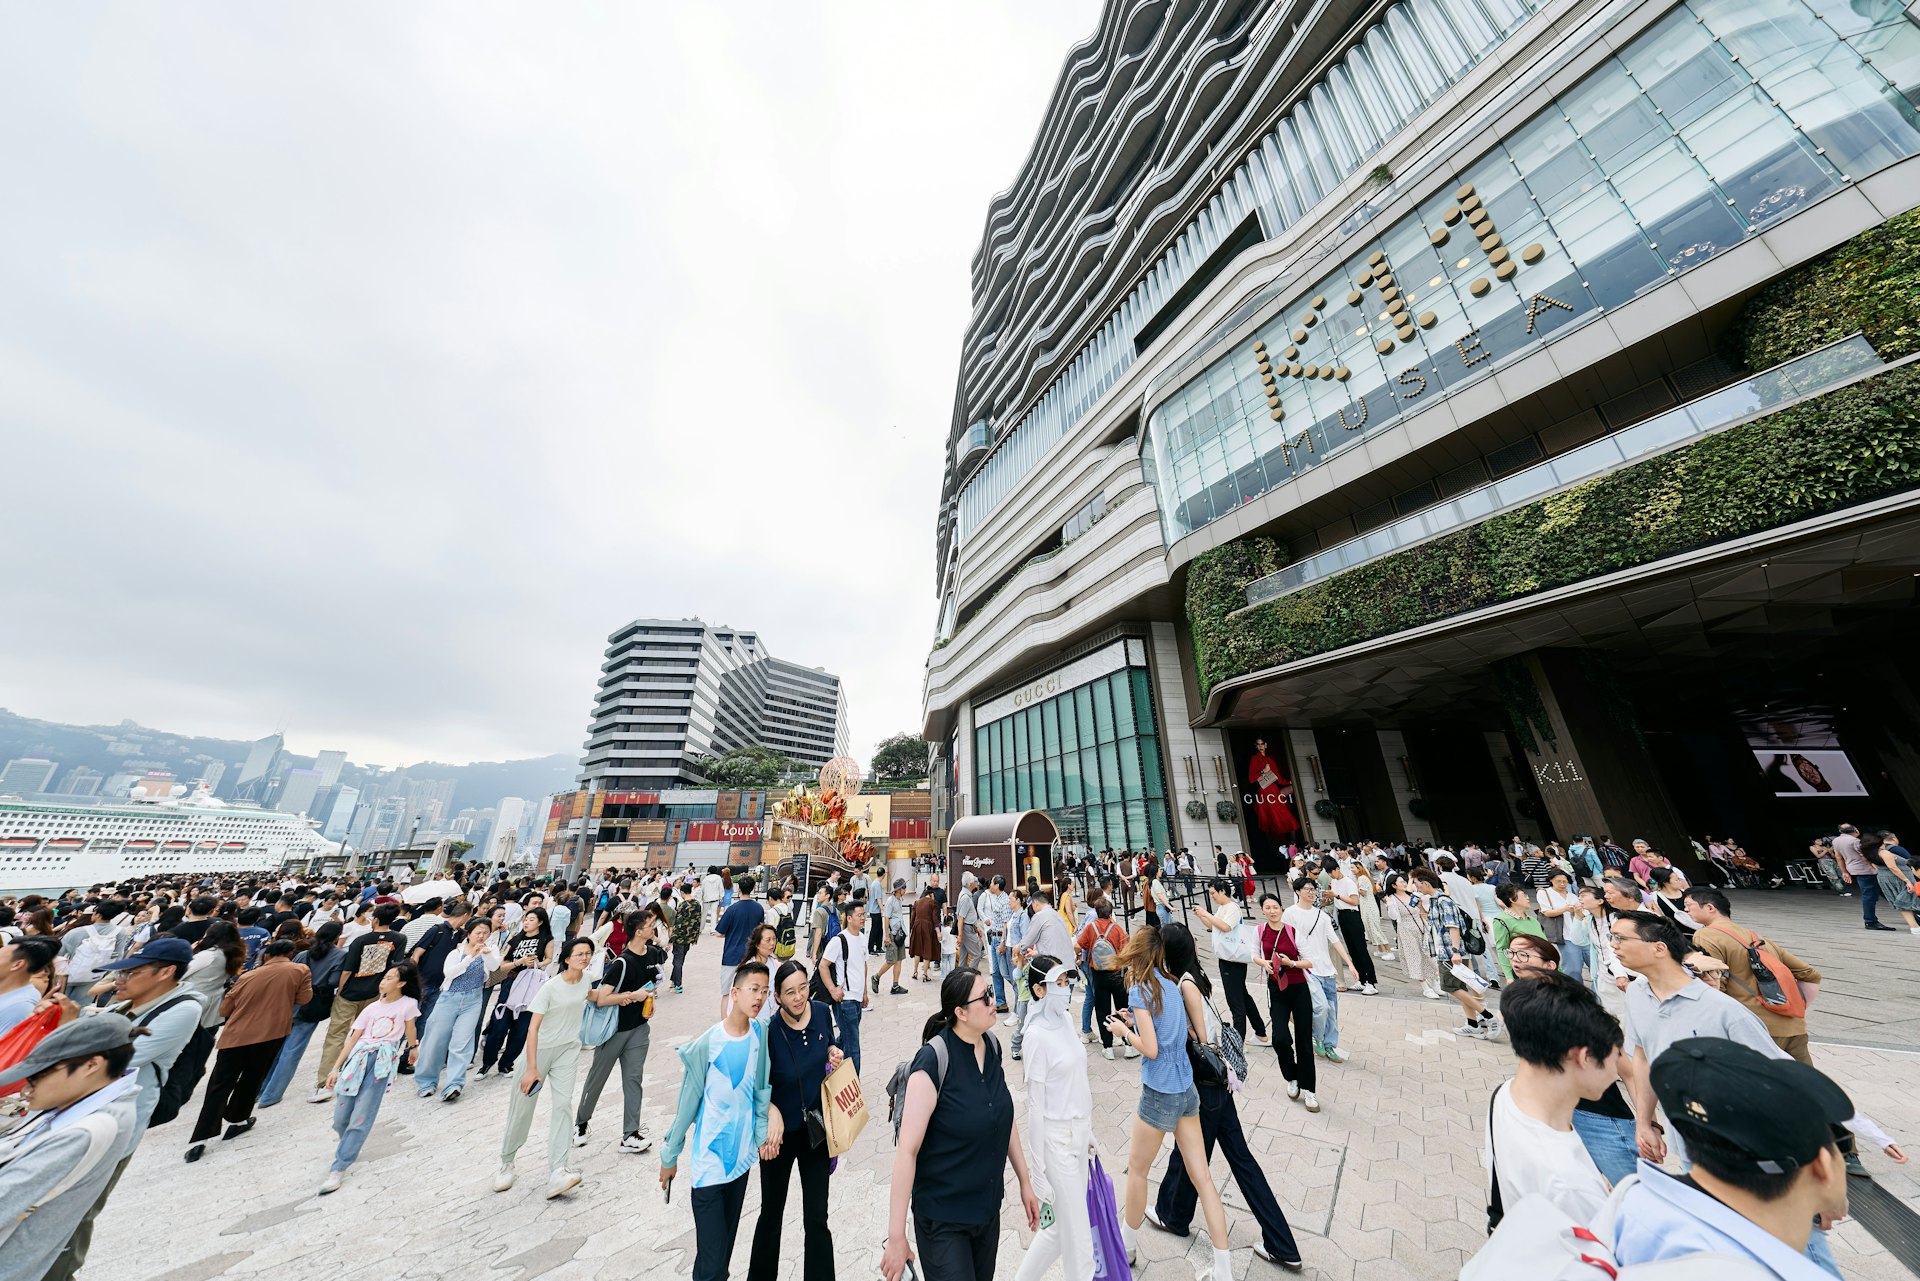
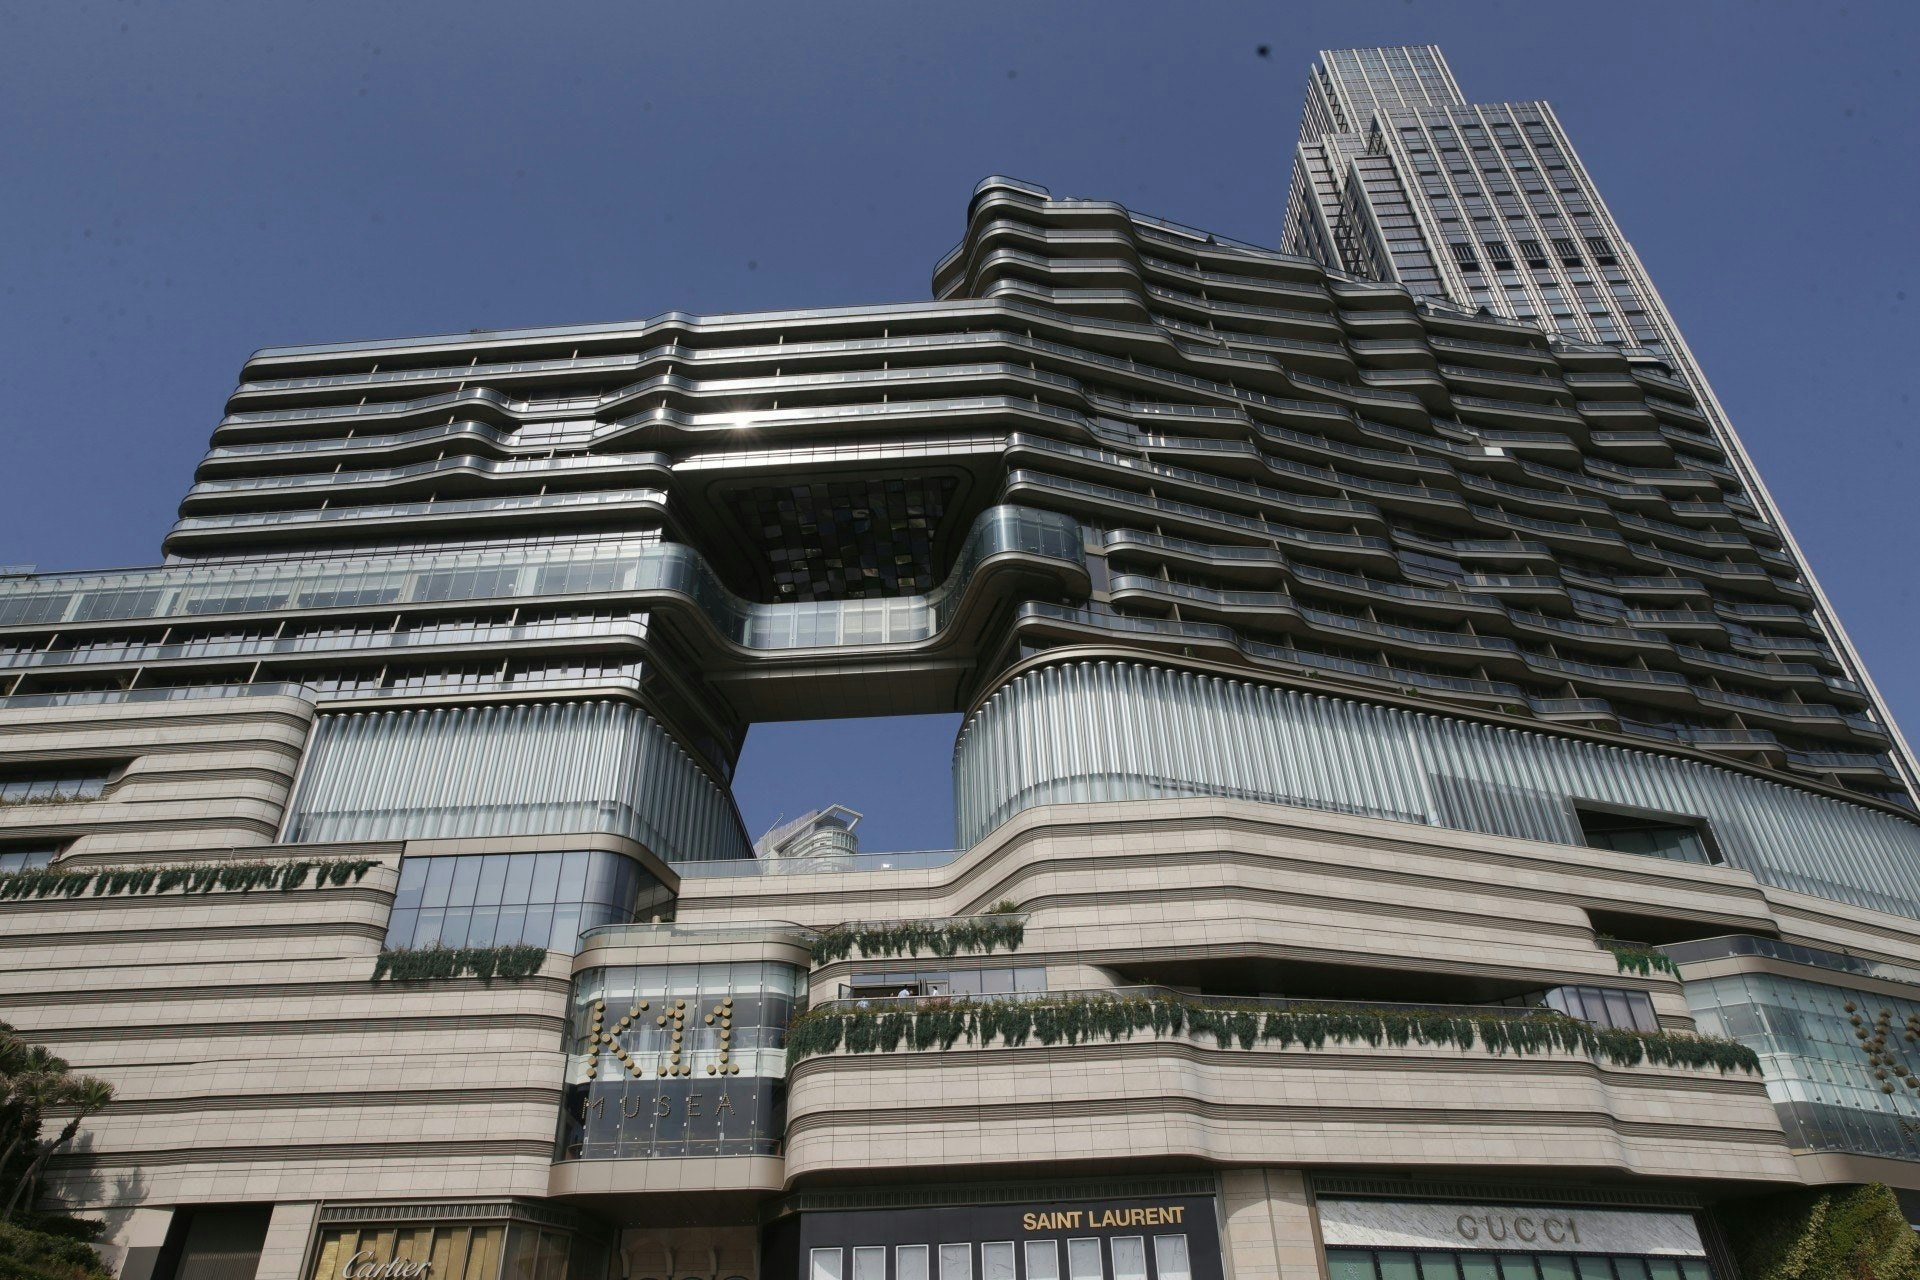
至于物業租賃領域,則持續扮演着提供穩健現金流的角色。依托K11 MUSEA、K11 Art Mall、K11 ATELIER Victoria Dockside以及K11 ATELIER King’s Road等多個標志性商業項目,集团在港投資物業的進賬約為三十四億二千四百萬元,創造分部業績二十六億二千萬元;內地投資物業方面的收益為十九億一千五百萬元,帶來分部業績八億五千五百萬元。

巨額利息吞噬大半盈利 債務大山阻礙財務改善
倘若僅聚焦于這兩大支柱型業務,其合并分部業績大約達到九十四億八千五百萬元,這充分說明集团的基礎房地產業務依然具備相當可觀的賺錢能力。不過,企業還必須扣除營銷推廣開支、行政管理成本、其他營運費用、融資成本以及稅務支出,當下制約其發展的最大瓶頸無疑是沉重的債務。
截至二零二六年六月底,集团的總借款規模高達一千四百三十三億港元。雖然較去年同期縮減了約二十七億港元,但這筆逾一千四百億元的龐大欠款,意味着公司每年必須承受極其高昂的利息負擔。即便經历了數年的債務架構調整與利息延期支付操作,新世界全年的融資利息支出依然攀升至四十七億一千萬港元,直接消耗掉了一半以上的經營利潤,使得最終能夠保留下來的常規運營淨溢利僅僅剩下約二十二億二千八百萬港元。
換言之,在超千億借款的重壓之下,企業每年辛苦賺取的收益,絕大部分都被用于支付利息,真正能用來償還本金的資金微乎其微,這也導致總體負債水平遲遲無法出現實質性的下降。
另一個不容忽視的細節是,此前的再融資舉措僅僅是將還款壓力的高峰期稍微往后推移。截至二零二六年六月,新世界在未來十二個月內面臨到期或需要續借的借款約為二百三十二億元,其中涵蓋了一百八十四億元的銀行及其他借貸,外加四十八億元的固定息率債券和應付票據。在一到兩年內需要結清的款項為四百一十七億元;兩至五年期限內到期的金額為六百九十二億元;而五年以上才需處理的債務則是九十一億元。
割舍11 SKIES及時止損 股權期權條款暗藏攤薄風險
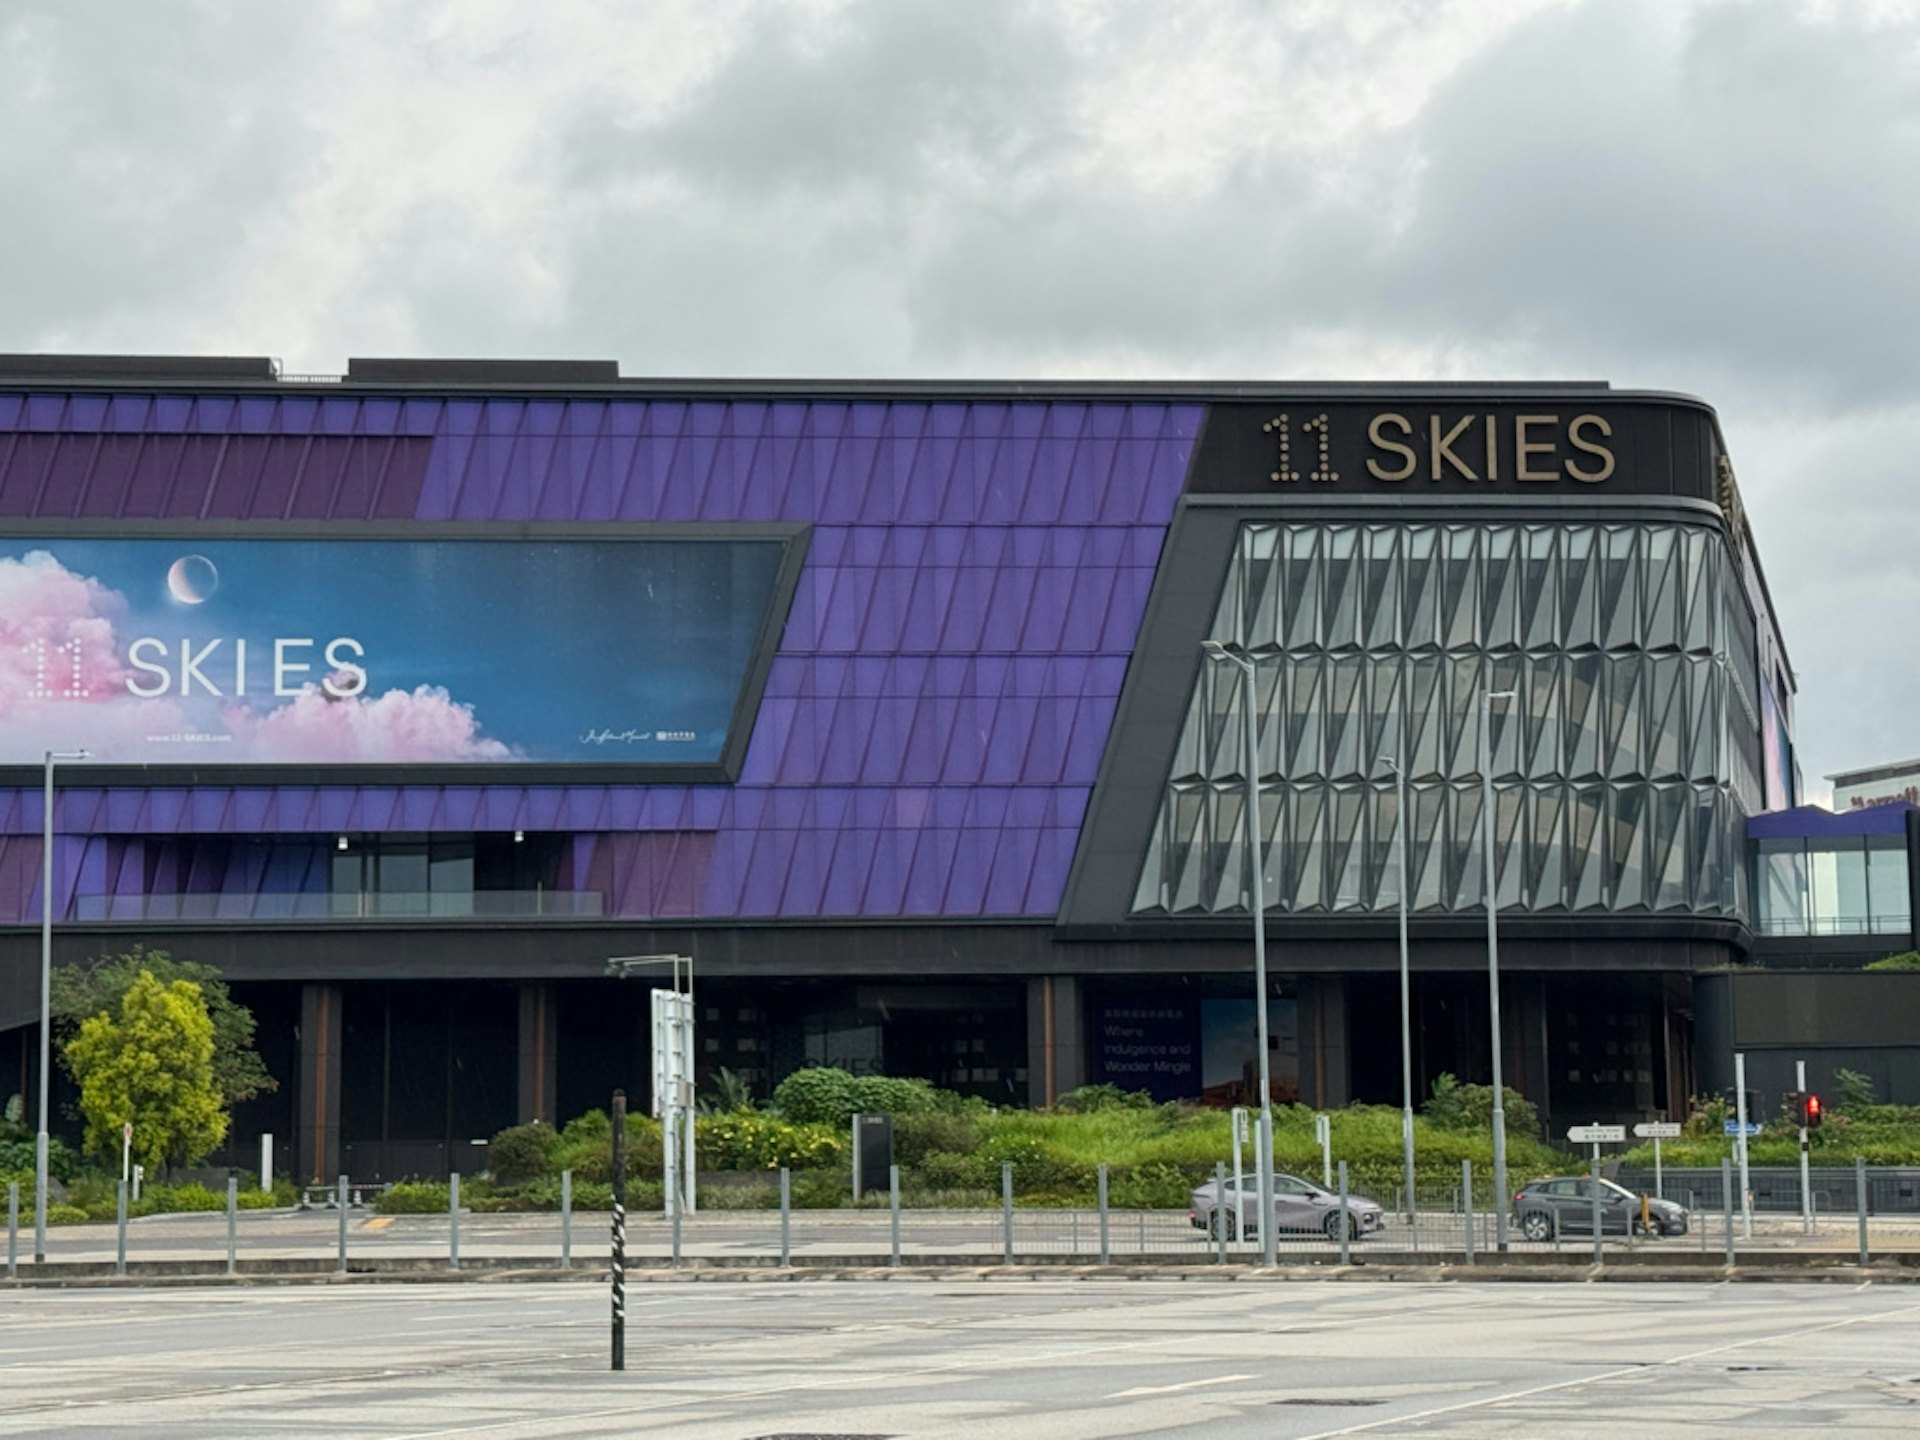
早前,新世界與香港機場管理局經過協商達成一致,決定提早解除關于十一天空項目的合作契約,并計划于二零二七年四月一日將該項目交還。為此,集团需繳納大約二十三億元的提前解約補償金,同時承擔最高約十億五千萬元的工程及服務相關義務。作為交換條件,企業在未來近四十年的時間里無需再每年繳付十八億元的租金。鄭懷武對此評論道,終止機場十一天空的相關協議確實能夠有效緩解集团未來的資金流出壓力,但若從二級市場投資買入的視角出發,他直言:“我并不推薦投資者去建倉,說實話,最多只能給個中性的評價。”
此外,新世界的主要控股股東周大福企業向機管局賦予了一項特殊權利,即在合約終止日之后的三年期限內,機管局有權向周大福企業購買其名下持有的新世界股票,而獲取這項期權所支付的代價僅為象征性的一港元。
鄭懷武在拆解協議具體條款時指出,機管局能夠以二十二億五千萬港元的價格,從周大福企業手中接手七億五千萬股新世界的股份,折算下來每股行使價大約是三元。相較于目前約六元的市場價格,“表面上看似乎非常划算,折讓幅度接近一半”。然而,由于相關規則要求周大福企業的持股比例不能低于百分之三十,一旦機管局日后真的動用該期權購入這些股份,新世界在此之前極有可能需要通過增發新股的方式來滿足持股底線要求,屆時必然會對二級市場股價形成明顯的下行壓力。
盡管管理層一直在積極推進資產變現工作,包括拋售內地的購物中心以及房地產信托基金(REITs)項目等,例如最近几個月以大約二十億港元的價格轉讓了位于杭州和寧波的兩棟甲級辦公樓,但鄭懷武強調:“財務狀況依舊十分脆弱,說白了就是亟需補充流動資金!”在他看來,公司眼下唯一的出路便是通過發行新股份來充實資本基礎,而這種“供股”行為勢必會引發股東權益被稀釋的負面效應。
加速樓盤去化成削減負債核心動力
集团在中港兩地的住宅銷售業績表現亮眼,本財年內通過房地產開發項目及資產處置所帶來的應占合同銷售額總計約為二百九十六億元。其中,香港地區依然是拉動整體銷售的最核心引擎。在二零二六財年,新世界于香港的應占合同銷售金額大約達到二百二十一億元。與此同時,截至二零二六年六月底,那些尚未確認為收入的香港合同銷售款項中,預計有二百零九億元將在二零二七及二零二八兩個財政年度陸續入賬,這無疑為企業短期的營收和現金流提供了堅實的保障。
現階段,物業租賃板塊充當着穩定輸送血液的“現金奶牛”,但當庫存的“成品面包”售罄之后,企業能否源源不斷地把“面粉”加工成“面包”,依靠房產銷售迅速回籠資金,將成為推進降債付息進程的關鍵所在。鄭懷武分析稱,縱然當前面臨着利率上行的考驗,“但總體而言,無論是香港本地的住房需求,還是內地的購房意願都表現得相當旺盛。”他認為,只要開發商能夠制定出合理的定價策略,房子基本上不愁賣不出去,這反過來也將助力新世界借助售樓加快資金周轉。
另外,集团在北部都會區還握有大約一千二百四十萬平方英尺的農業用地儲備,按照規划有望開發出接近七千個住宅單位。目前,位于粉嶺馬適路以及元朗南第一期的項目已經破土動工,合共約三千個單位定于第二十七財年推向市場。對新世界來說,怎樣把手里這些尚未開發的“面粉”,順利轉化為能夠帶來源源不斷現金流的“面包”,正是未來降低負債水平的重中之重。
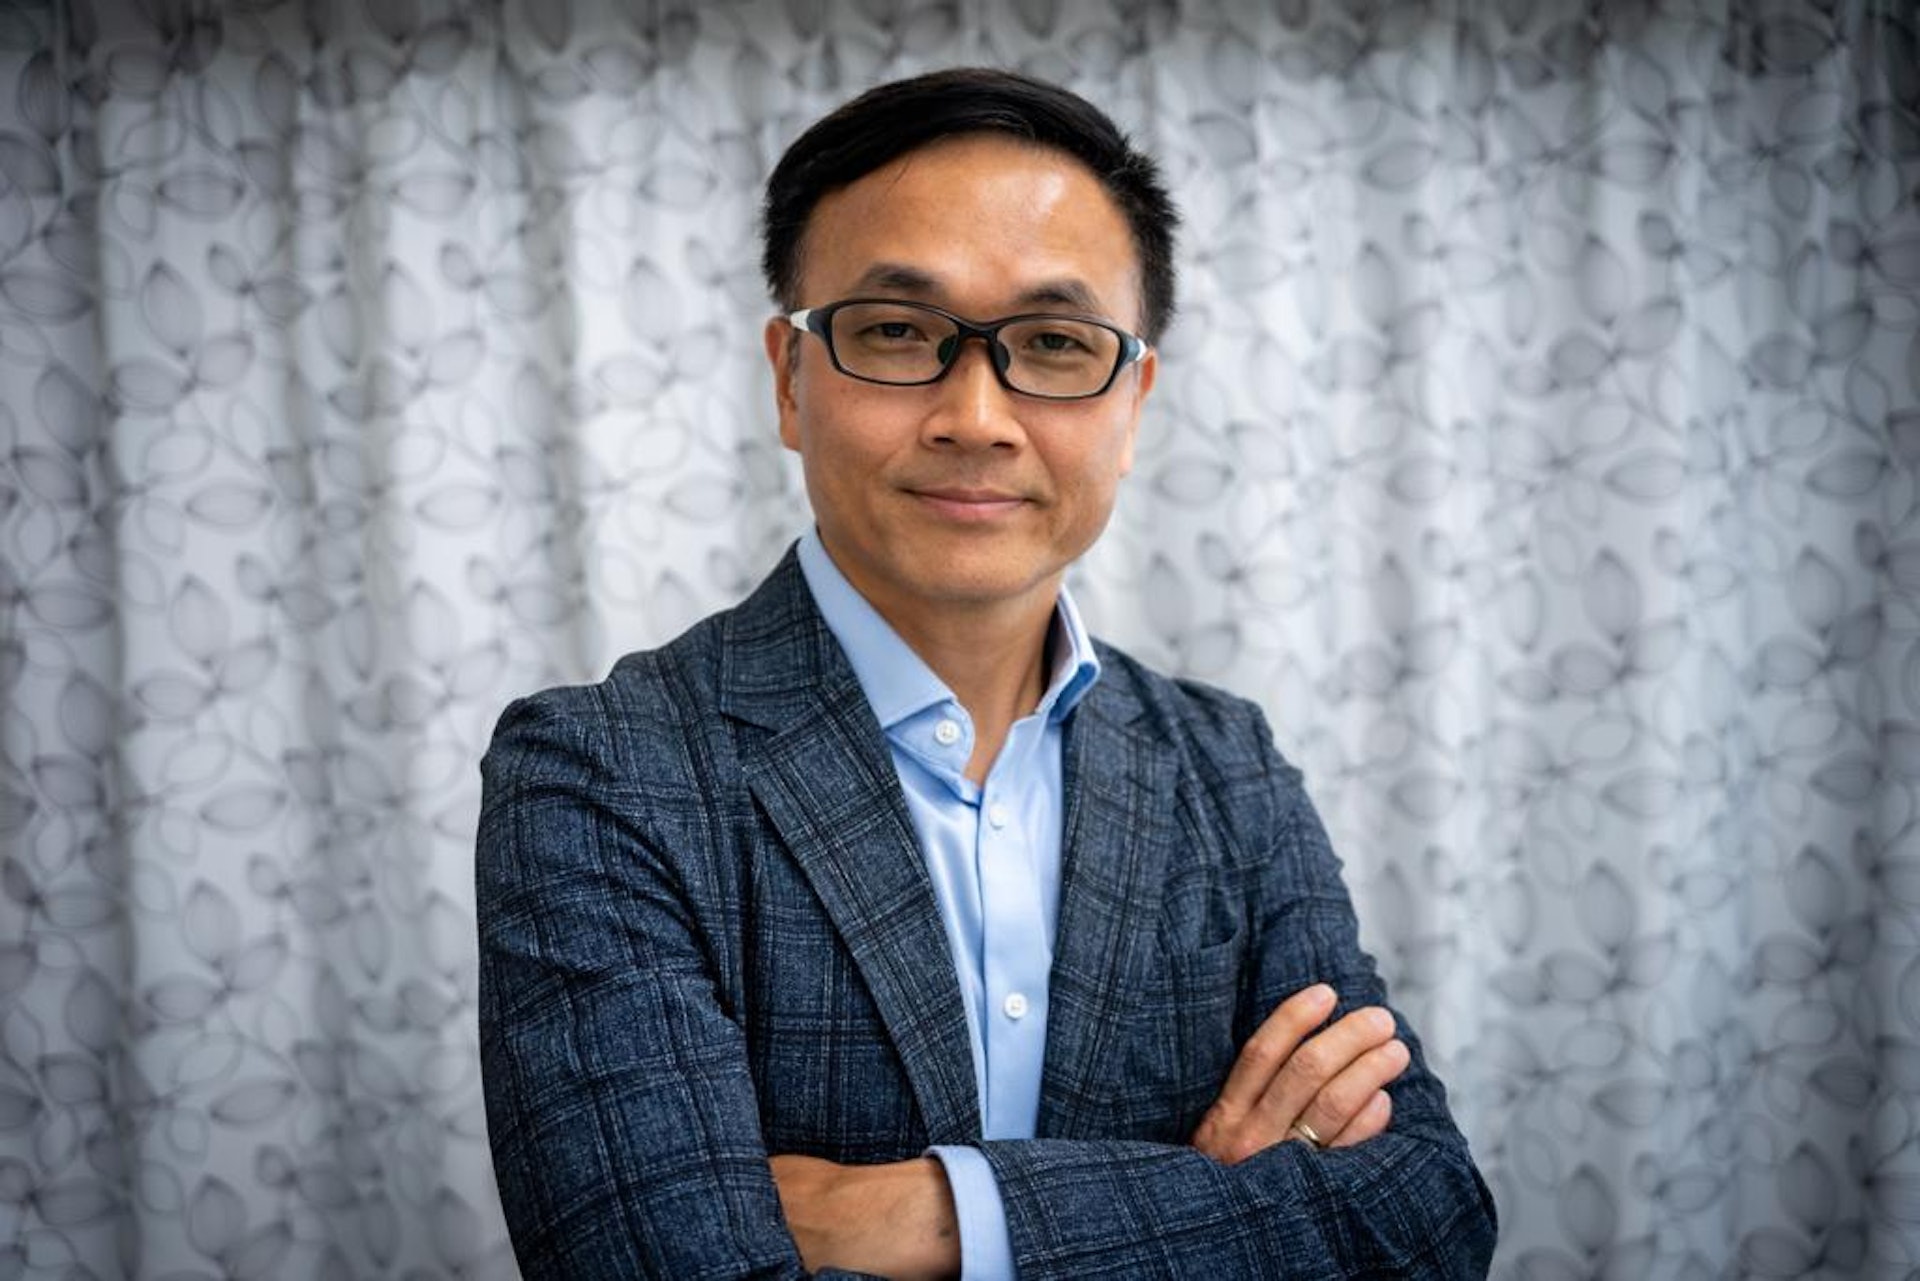
針對外界普遍擔憂高利率環境會對背負巨債的新世界造成嚴重冲擊,鄭懷武給出了自己的判斷。他表示,雖說今年下半年的市場交投熱度未必能完全复制上半年的強勁勢頭,但投資者對于加息的預期其實已經被市場消化得差不多了。他預測未來一年內,美國聯邦儲備局頂多只會再上調利率一到兩次。除非聯儲局的加息步伐遠超外界預料(例如連續加息三到四次),才會對香港的房地產市場及相關上市房企產生較為劇烈的震蕩,否則實際帶來的負面影響相對處于可控范圍之內。
新世界首席財務總監兼聯席公司祕書劉富強也在業績發布會上坦言:“基准利率每上升零點二五個百分點,我們估算整體的融資開銷大概會增加兩億港元上下,因此對我們造成的實質性影響其實并不算太大。”話雖如此,面對頭頂上那逾千億的龐大債務,外界普遍認為,企業真正的破局之道依然在于盤活手中的農地儲備、爭取大股東的大規模注資,或者再次開展重大的資產剝離行動,唯有這樣才能切實地將負債總額壓降下來!
广告声明:文内含有的对外跳转链接(包括不限于超链接、二维码、口令等形式),用于传递更多信息,节省甄选时间,结果仅供参考,硕谷新闻聚合所有文章均包含本声明。






暂无评论内容