
年逾七旬的谢敏雄自中年起便开启独居模式,如今依旧精神矍铄。他坚持居家进行力量训练,并沉浸于单人生活的无拘无束。谢敏雄坦言,独自生活赋予了他极大的自由度,无需向他人报备行踪或寒暄归家,睡眠时间完全由自己掌控,一切皆随心意。
谈及独居晚年的状态,他自认过得轻松惬意。这得益于规律作息与健康的饮食结构,他极少在外就餐,日常餐食均由亲手烹制。
独居高龄者财务信息闭塞 仅少数人设立代理机制
时代变迁下,选择独居、不婚甚至不育的人群日益壮大。中信银行最新调查显示,在台湾40岁以上群体中,每四人就有一人面临单身独居老人的现实问题。尽管近七成受访者已设立专项储备资金,但因长期护理及财富传承准备不足,多数人仍未采取实质性行动。
中信银行财富管理产品处副总经理尹志龙指出,该群体虽意识到独居养老问题的重要性,却迟迟未付诸实践,呈现出一种“欲言又止”的状态。
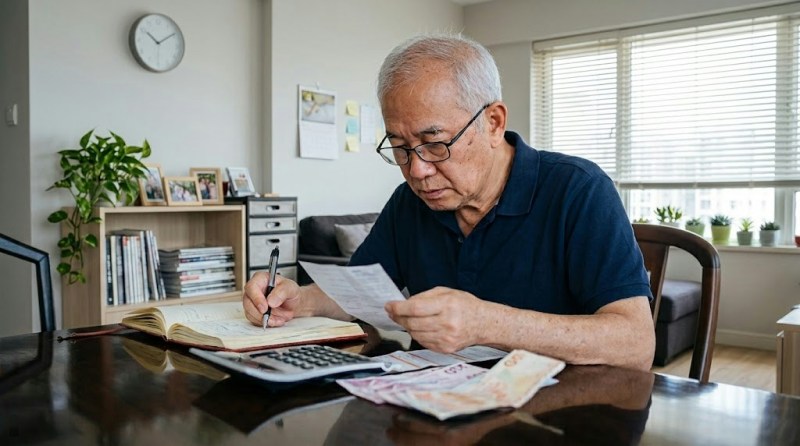
尹志龙深入剖析发现,受家庭结构差异影响,70%的人已完成退休及医疗基础规划,但其中半数认为准备尚不充分。在沟通层面,超三成客户表示,因家庭成员期望值各异,对于退休规划、财富传承及保险配置等敏感话题,往往不敢开口。
中信银行调查揭示,“单身无子女”群体的重要文件、投资理财及银行账户等核心信息,多数家属并不知情。高达54.6%的人担忧长期护理支出,以及高龄失智失能后丧失财务自主权,然而仅有10.3%的人做好了医疗或财务代理安排,整体理财方式呈现高度封闭性。
尹志龙进一步分析资产结构,在近七成拥有不动产及股票的受访者中,30%的不动产占比超过现金资产的26%。这类重资产、轻流动性的配置,使得财务状况相对复杂。
所谓“止”,即知而不动。过半数人群虽深知上述事项关键,却未采取行动。这种“欲言又止”成为本次调查的核心发现。
单身独居老人财务风险凸显 专家推荐TALK策略
面对家庭结构变革带来的趋势,中信银行建议采用“TALK”理财心法以应对挑战。
“TALK”理财四大核心要点:
T(Target)目标设定
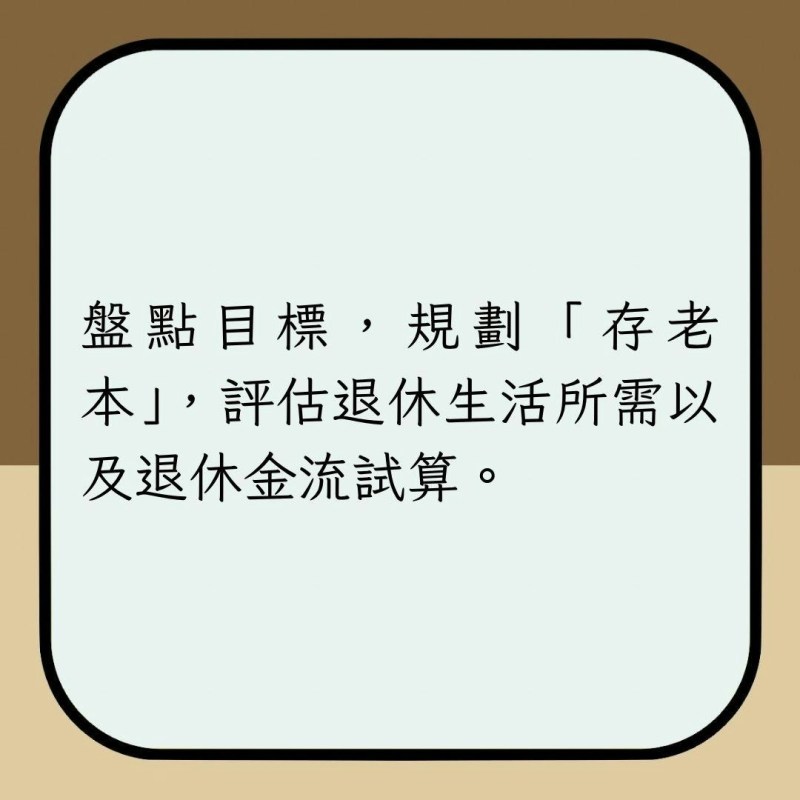
盘点资产目标,规划“养老本金”,评估退休生活成本及退休金现金流。
A(Allocate)资产配置
专款专用,预留未来医疗支出及长期护理预备金。
L(Legacy)遗产传承
明确传承路径,利用保险、信托及遗嘱等工具,提前布局财富转移。
K(Keep)保全守护
运用安养信托、意定监护(类似香港的“持久授权书”EPA)等机制守住“本金”,降低独居后因失能、失智或遭遇诈骗引发的各类财务危机。
尹志龙强调,民众应建立独立的决策机制,在具备自主能力时,为未来的不确定性做好准备,保留选择权。尤其针对此类人群,可通过法律信托方式完善医嘱等相关安排。
台湾家庭理财专家精算妈咪珊迪兔提醒,父母常误以为将最好的一切留给子女即是爱。但若未妥善规划晚年,子女未来负担的不仅是金钱压力,还包括请假陪护等精力消耗。
珊迪兔指出,单身无子女者最大的风险并非资金是否充足,而是突发住院、失能或失智时,无人知晓资产去向。随着独居老人数量攀升,暮年人生需提前布局,防止意外吞噬一生积累的血汗钱。
延伸阅读:
【本文获“TVBS新闻网”授权转载。】
广告声明:文内含有的对外跳转链接(包括不限于超链接、二维码、口令等形式),用于传递更多信息,节省甄选时间,结果仅供参考,硕谷新闻聚合所有文章均包含本声明。



暂无评论内容