

陈雁楼形容写字楼买卖呈现「K型发展」态势,核心区与非核心区表现截然不同。核心区有望反弹,但非核心区因供应过剩而面临价格下行压力。他透露,许多银主为快速套现,不惜以低于购入价20至25%的价格出售物业,采取「收得几多得几多」策略。即使明知所得款项可能无法完全复盖债务,银主仍急于变现,这种行为对商厦价格形成显著压制。
一手货源支撑成交 二手市场动力不足
根据中原(工商舖)数据,今年第三季度写字楼市场录得约293宗买卖交易,环比增长8.12%,同比增长25.75%。总成交金额约61.27亿元,较第二季度下降16.71%,但同比仍上升12.11%。
中原(工商舖)写字楼部董事陈雁楼指出,虽然近期成交数字看似亮眼,但实际上多数来自发展商的一手货源,二手市场表现并不强劲。他分析认为,美国加息预期尚未消散,加上香港住宅市场在第三季升势放缓,整体市场情绪受到抑制。
核心区成交回升 市场呈K型分化
然而,陈雁楼观察到传统核心区的成交量和金额均有明显提升。尽管买家面临银行贷款困难,但他们认为当前价格具有吸引力,愿意投入大额资金入市,用于自用或投资目的。
但这并不代表写字楼市场已全面复苏。陈雁楼形容市场暂时呈现「K型发展」,即核心区与非核心区走势分化。核心区有反弹机会,而非核心区因供应过剩,价格依然承受压力。
银主急售现象加剧 折让幅度达25%
陈雁楼特别强调银主盘的影响。他注意到银主似乎担忧多重不利因素,因此许多银主希望尽快脱手套现,甚至接受低于购入价20至25%的折让,采取「有多少收多少」的态度。他指出,银主清楚知道售卖金额可能不足以偿还债务,但仍急于变现,预计将对写字楼买卖市场构成进一步压力。
此外,第四季度将出现银主全幢及首次推售项目,这将继续对写字楼市场产生负面影响,后市仍需谨慎观望。
中环甲厦空置率降至8.3% 租金预料明年首季上扬
在租赁方面,陈雁楼表示今年第三季度录得约1,575宗租务交易,环比和同比变化不大;涉及金额约2.04亿元,较上季度及去年同期均上升约两成,呈现量价齐升趋势。
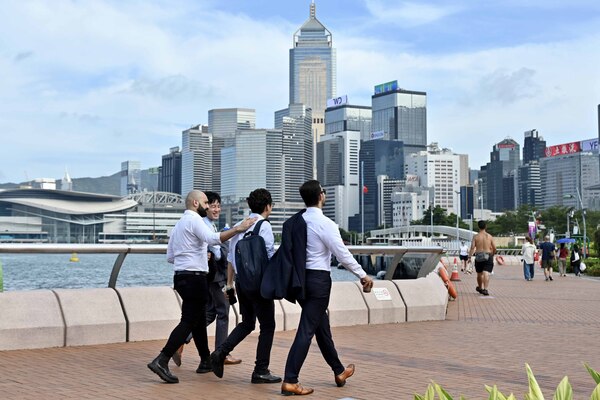
陈雁楼提到,核心区商厦租赁需求持续增加。他直言,中环甲级写字楼空置率下降速度很快,目前约8.3%,相比去年同期的逾11.2%,改善显著。预计甲级写字楼租金在明年第一季度有机会全面上涨。
年末银主盘潮涌现 商厦价格承压
展望第四季度,陈雁楼认为商厦买卖成交量将维持在约250宗左右,成交金额约60亿元。随着银行加快处理违约物业并积极去库存,预计第四季度将迎来新一轮银主盘放售潮,整体买卖价格将受到压制,大致保持平稳或下调5%。
租赁市场方面,由于海外资金持续流入香港以及教育机构扩张,预计整体写字楼租务成交将维持约1,600宗,租金保持平稳至上涨约5%。金融和教育行业预计将成为近期大型租户的主力。
全幢交易带动工厦成交额创新高
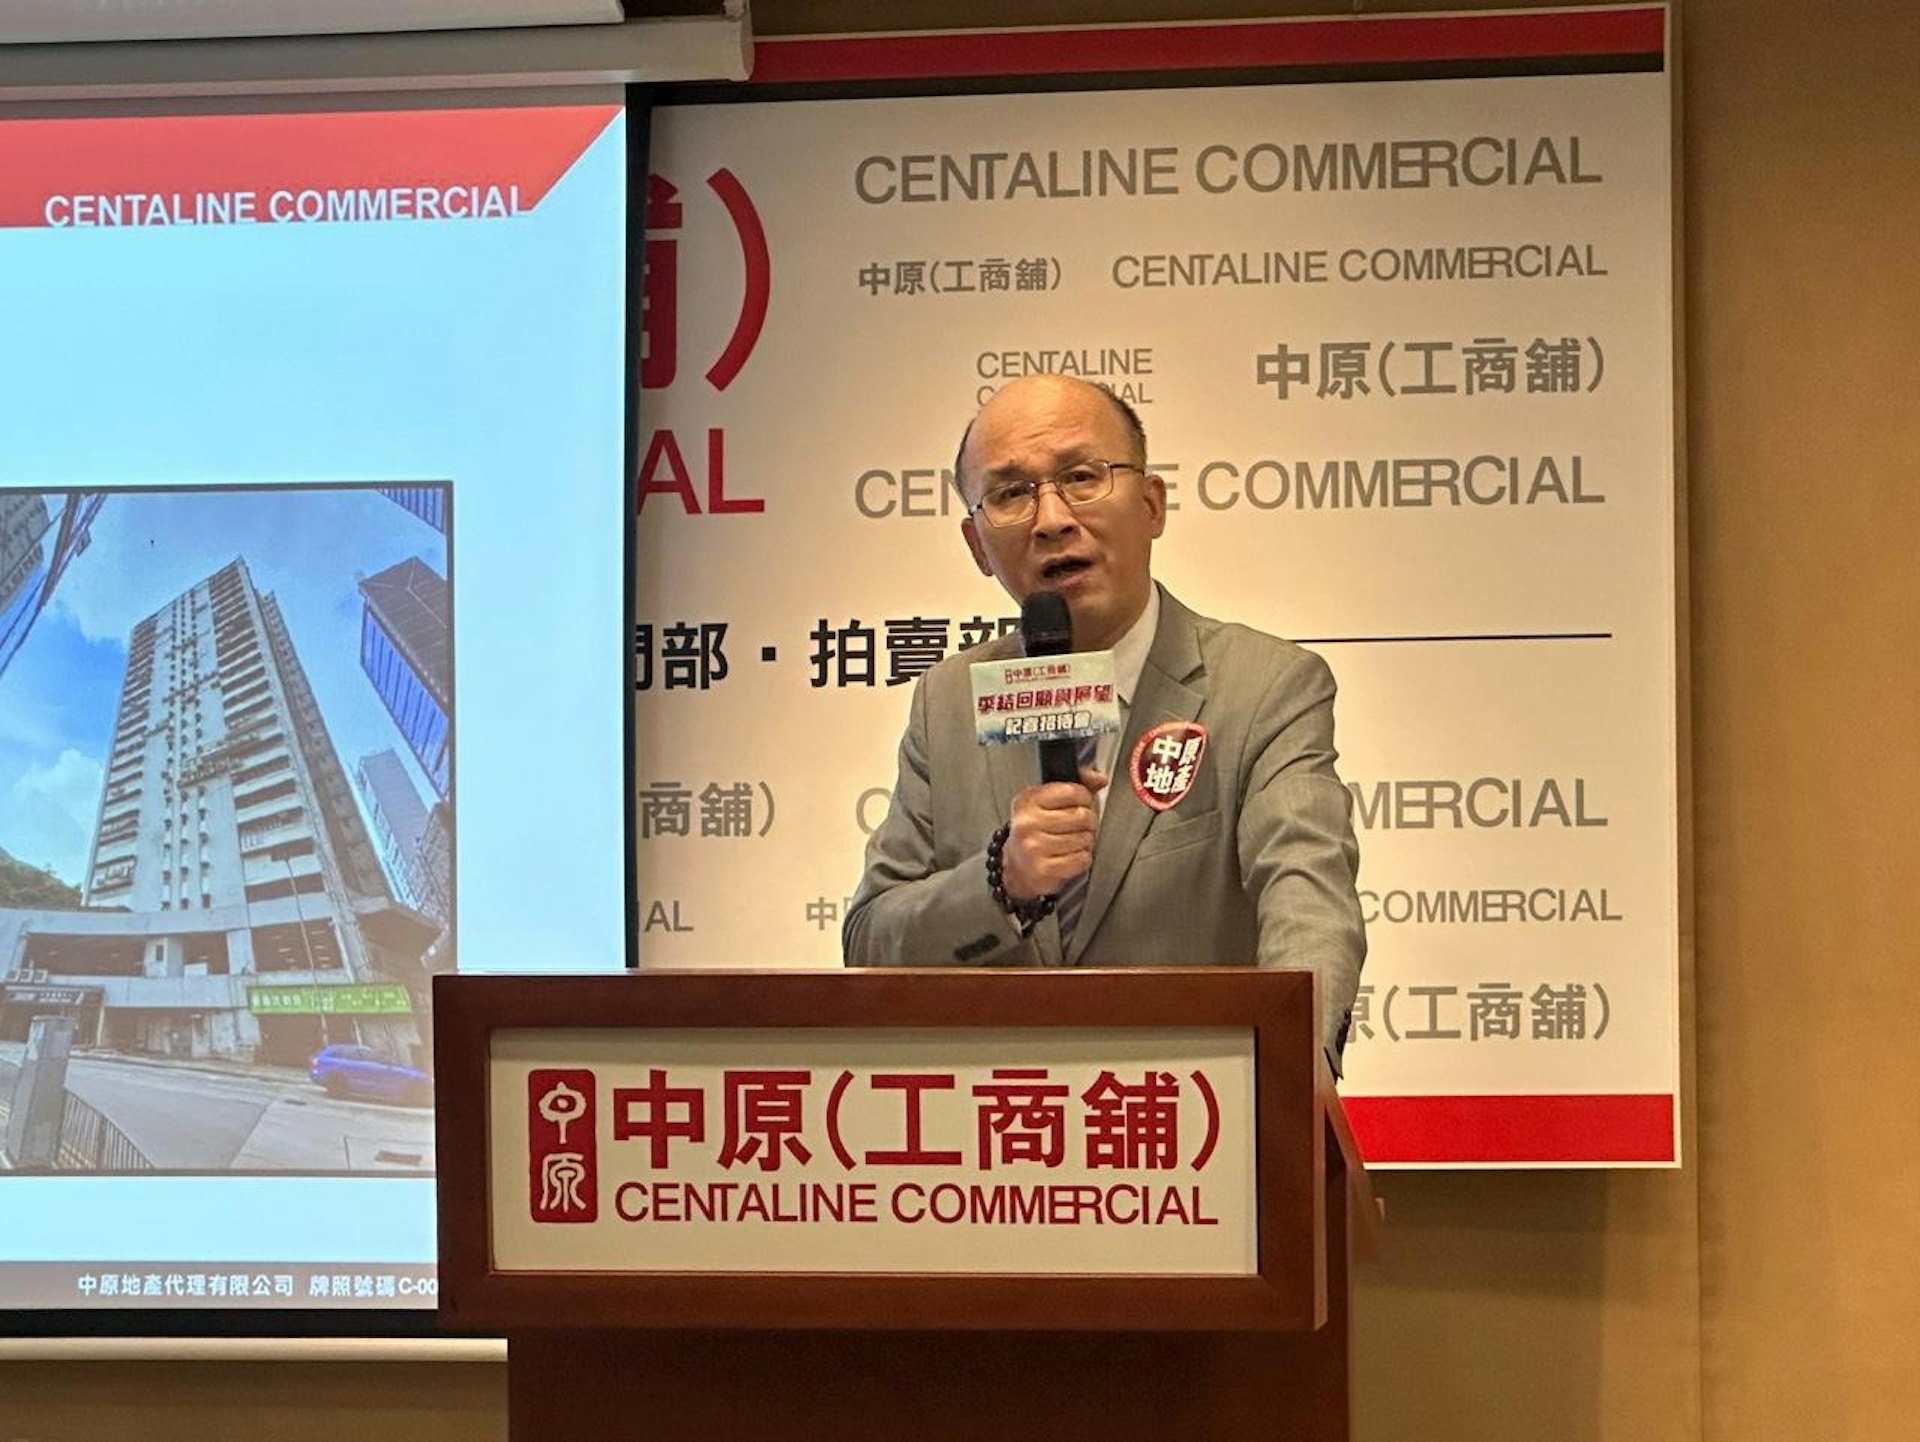
工厦市场方面,该行数据显示第三季度录得约702宗买卖交易,环比下跌12.68%,同比上升27.17%;成交金额约58.03亿元,环比和同比分别大幅增长46.61%和64.77%,创下自2024年第二季度以来单季最高纪录,主要受全幢大手成交推动。租赁方面,第三季度录得约1,437宗,金额约6,182万元,环比增长13.6%和19.04%,同比增长2.57%和28.51%。
大手交易多为蚀让或银主盘
中原(工商舖)工商部董事刘重兴表示,第三季度全幢成交多为蚀让或银主盘,导致整体工厦价格持续调整。业主减价求售反而吸引了投资者和用家入市。然而,多个全幢银主工厦大幅降价出售,使得呎价走势蒙上阴影。
加息预期拖累价格表现
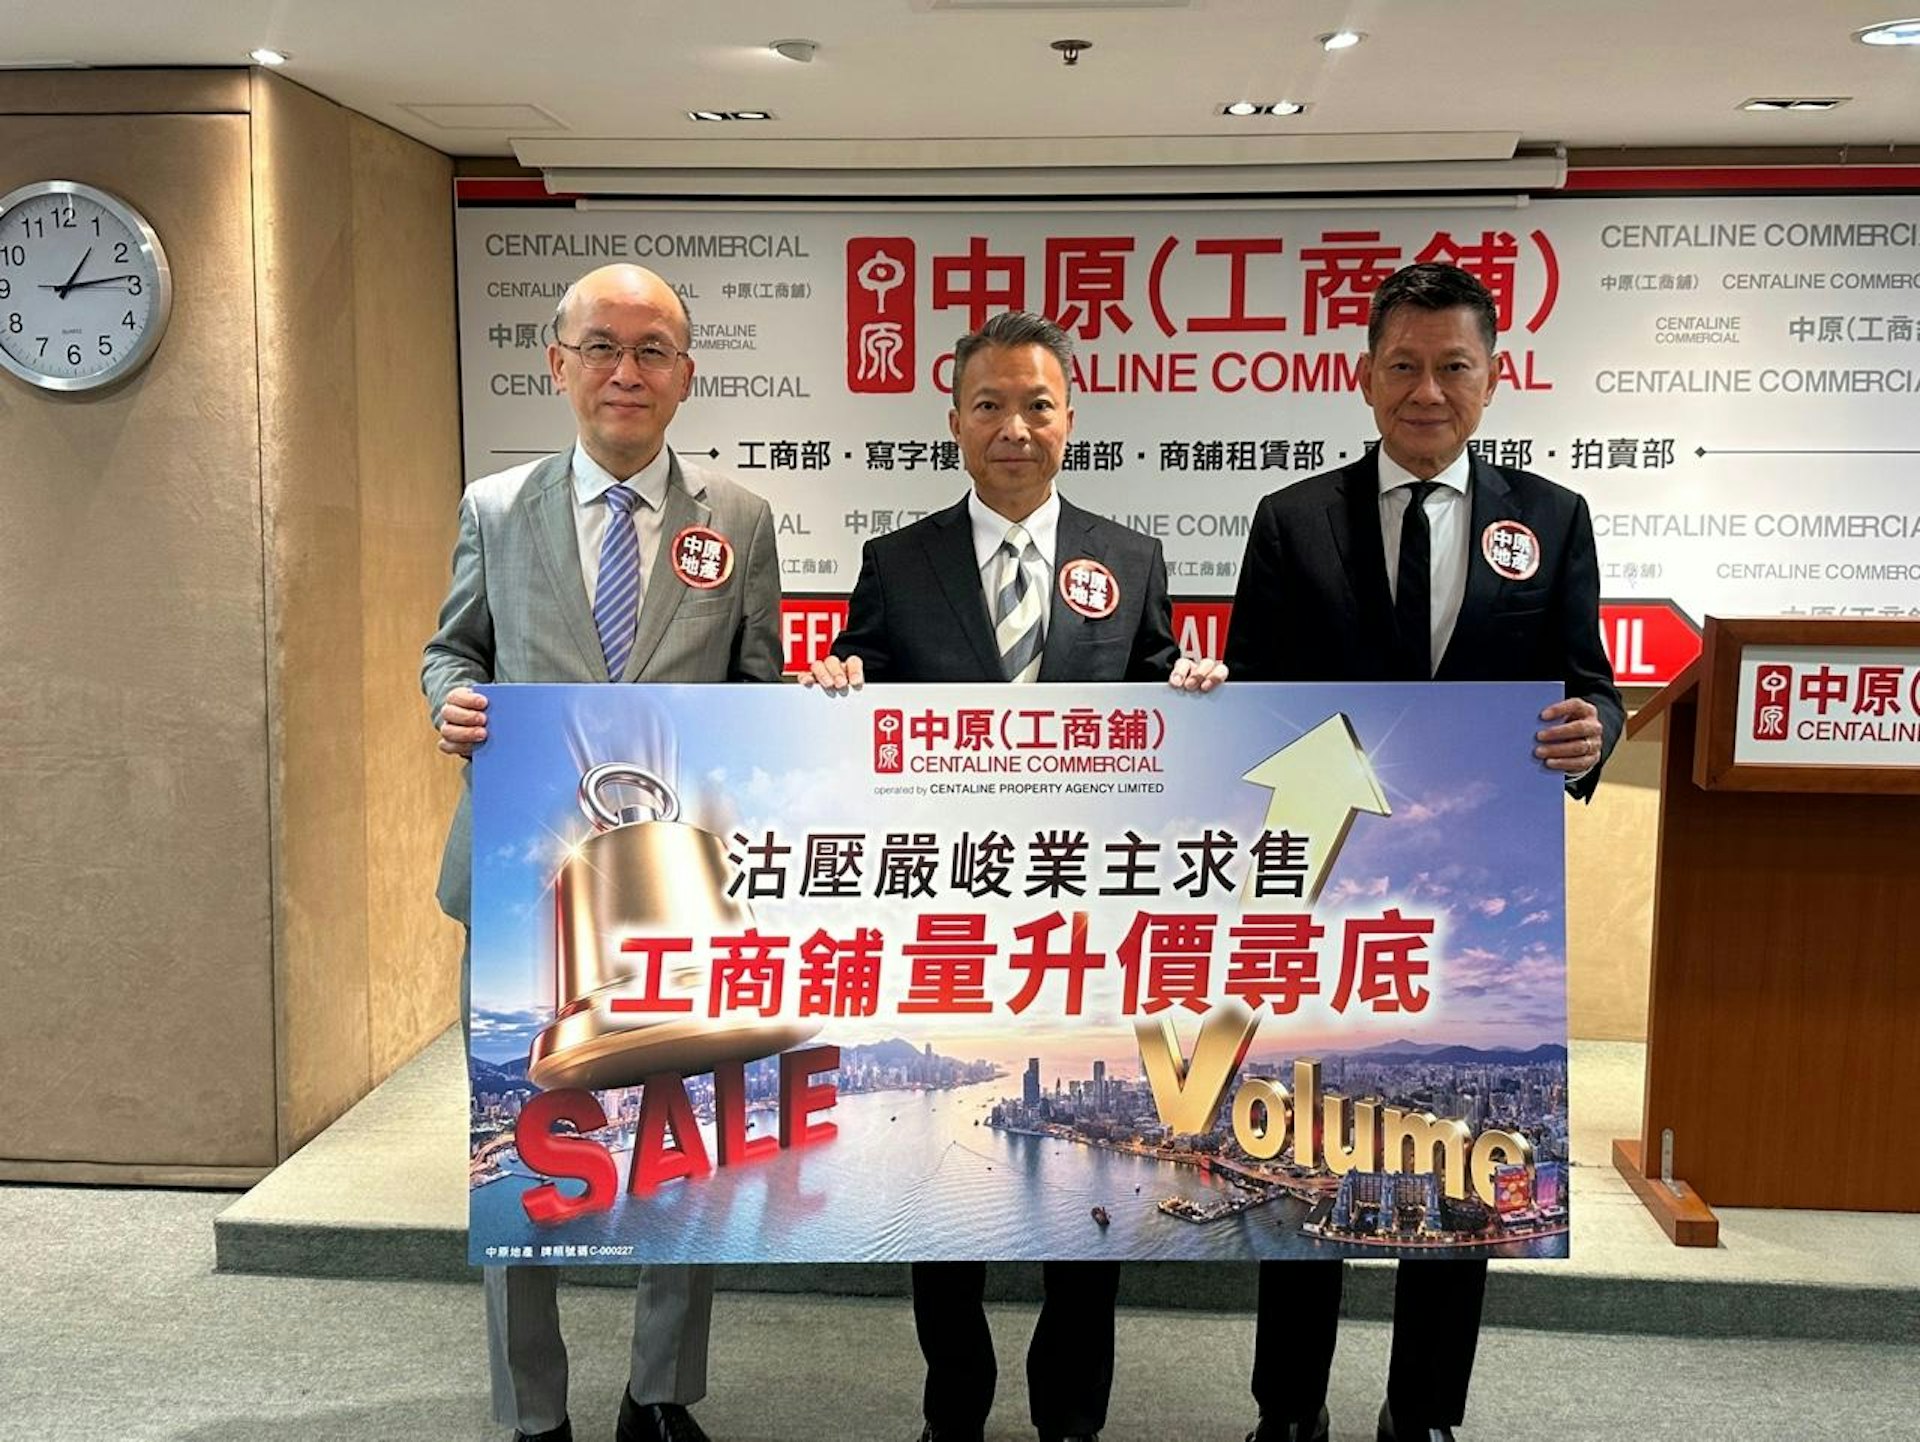
刘重兴指出,市场普遍认为美国联储局可能再次加息,本港银行也可能跟进,届时银主盘和蚀让成交可能会增加,进一步拖累工商物业价格。他预测,今年第四季度成交约730宗,价格可能有约10%的回调;若有大手成交支撑,金额有望达到50亿元。租赁预计保持平稳,约1,350宗,租金可能下调约5%,个别地区调整幅度可能更大。
广告声明:文内含有的对外跳转链接(包括不限于超链接、二维码、口令等形式),用于传递更多信息,节省甄选时间,结果仅供参考,硕谷新闻聚合所有文章均包含本声明。






暂无评论内容