

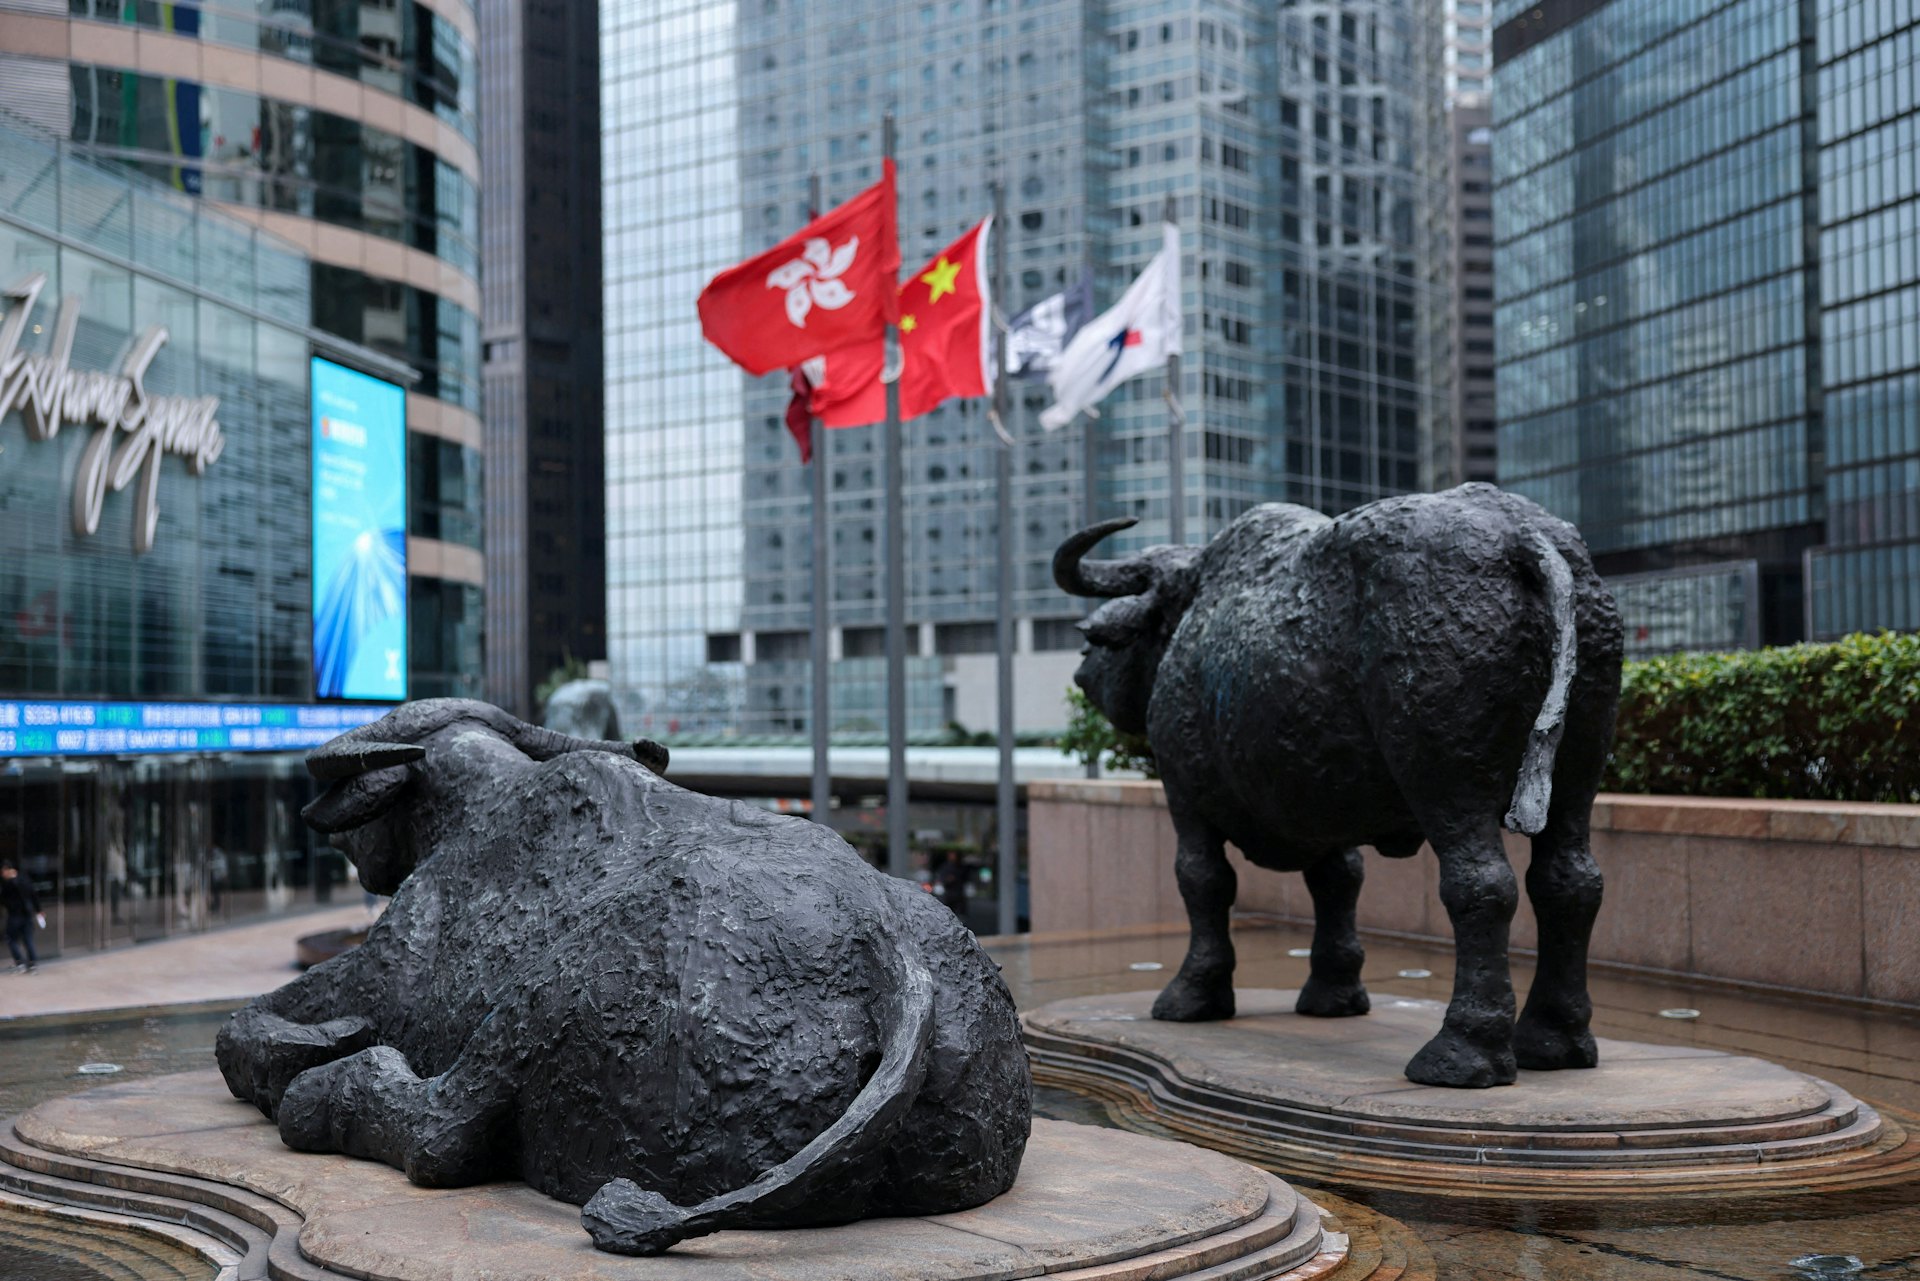
回顾过去十二个月,全球科技资本市场呈现出截然不同的运行轨迹。去年十月,恒生科技指数一度攀升至6,700点的阶段性高点,随后一路震荡下行,目前已回落至4,000点附近区间;与此同时,纳斯达克综合指数以及美国“七巨头”(Magnificent Seven)在过去一年中收获了显著的投资回报。这种指数层面的巨大反差,已不再局限于个别科技股价格波动的讨论范畴,而是深刻反映了中美两国在科技产业格局及资本市场定价机制上的根本性分歧。这背后不仅是长远的科技产业博弈,更是国家综合实力的直接体现。同属科技板块,两地市场却背道而驰,这并非单纯的市场情绪波动所致,而是全球资金配置偏好、产业叙事逻辑以及资本市场制度结构共同作用的结果。
分化格局背后的深层驱动因素
首要的外部制约因素在于美债收益率长期维持在高位水平。港股作为以美元计价的离岸市场,在港元联系汇率制度的框架下,美债利率直接决定了港股的无风险贴现率。在高息环境下,市场重新审视科技企业的估值体系:投资者倾向于给予美国科技企业更高的增长预期和估值溢价,而对中国的科技企业则附加额外的风险折价。简而言之,即便腾讯、阿里巴巴的市盈率远低于谷歌、亚马逊,外资往往也只愿意在大幅折价的情况下才考虑介入。
其次是全球资金的虹吸效应日益凸显。当前,环球资本优先流向美国的AI巨头,尽管华尔街部分观点认为“MAG7”股价存在泡沫,但难以精准预测其破裂时点。资金持续涌入美国科技企业,同时从港股撤离转投“MAG7”,导致港股陷入“估值越低、股价越跌”的恶性循环。估值下调促使更多投资者持币观望等待更低点位,买盘力量不足,一旦遭遇轻微抛压,股价便继续探底。
除了外部流动性压力,内地基本面的挑战同样不容忽视,市场可谓内外交困。传统互联网主营业务增速放缓,行业竞争加剧。腾讯加大AI研发投入,短期内侵蚀自由现金流,需通过发行美元债、人民币债筹集研发资金;阿里巴巴面临电商市场竞争白热化,加之国内消费复苏不及预期,零售需求疲软,盈利增长承压,也曾通过配股方式补充资金。两家企业均投入巨资发展AI,但目前AI主要应用于优化现有业务,尚未转化为大规模新增利润,难以像谷歌、AWS那样成为AI算力产业链的核心供应商。
许多投资者困惑于为何腾讯、阿里估值看似偏低,股价却屡创新低。核心原因在于低估值并不等同于具备投资价值,市场定价不仅参考当前盈利,更看重未来盈利增长的可信度、资本开支压力及潜在风险。若市场预期未来盈利因竞争压力下滑,单纯的低市盈率只会演变为价值陷阱。
构建AI新叙事:中国科企突围之路
作为行业龙头,腾讯与阿里巴巴代表了中国科技企业面临的共性课题:不能仅依赖“估值低即有买盘”的逻辑,而需从为股东创造长远回报、推动企业价值重估的角度,制定产业与资本市场的长期战略。
首先,企业需向国际及国内投资者讲述可信且数据支撑扎实的AI商业化故事,而非仅仅披露技术投入。“MAG7”受追捧的核心并非单纯拥有大模型技术,而是市场相信AI能带来新增营收与利润。腾讯、阿里的AI定位无需完全复制英伟达或谷歌的算力供应商模式,应突出AI落地的实际成效,通过提升广告、云服务、电商、游戏的运营效率,展示AI推动长期现金流增长的潜力,让外部投资者认识到AI并非单纯成本项,而是未来的增长引擎。
其次,企业应善用相对于美国科技企业的成本优势。中国的人力与运营成本低于美国,同时拥有庞大的数据市场与实体场景数据。14亿人口日常的生活行为数据可用于AI模型训练,提升模型精度。这是美国企业难以获取的独特竞争条件,中国除丰富应用场景外,还积累了大量贴合本土使用习惯的高质量数据。腾讯、阿里可凭借成本与数据场景优势,发展差异化AI应用。美国科技企业发展AI时算力与人力成本高企,内地企业可专注AI智能代理、企业数字化、工业互联网等落地场景,建立具本土特色、可复制、可盈利的AI商业模式。
与此同时,中国科技企业也需向美国市场学习叙事与市场推广技巧。SpaceX长期处于亏损状态,但在美国与国际资本市场中,只要清晰阐述企业愿景与未来盈利逻辑,便能吸引大量投资者参与。由此可见,中国科技企业不能只埋头技术研发,更要重视叙事能力与市场营销,向全球投资者传达自身长远价值。企业无需与美国巨头正面竞争算力硬件,而是致力成为AI应用层的领先者,吸引国际资金重新认识中国科技股的价值。
资本市场与政府协同构建长远生态
市场存在一种误解,以为调整恒生科技指数成分、降低腾讯与阿里权重,便能推高指数数值。这仅是数字层面的调整,单纯调低龙头权重无法实现恒生科技指数的长期向好。腾讯、阿里仍是恒生科技的核心资产,也是吸引国际资金配置整个板块的关键。恒生科技指数改革的目标不应简单削减龙头比重,而是丰富板块科技内涵,吸引更多外资配置指数,讲好香港作为国际科技融资中心的金融故事。
港交所与监管机构亦需重新平衡资本市场生态。香港近年推出大量IPO,源源不断的新股抽走市场存量资金,摊薄整体资金池。监管机构与交易所不应只追求新股上市数量与短期收益,同时需兼顾上市企业质量、股价稳定性及长远投资者回报。健康的资本市场不能仅作为上市融资平台,还需保障二级市场投资者权益。若新股持续上市,但多数企业上市后股价持续下跌,长远将削弱国际资金对香港市场的信心,损害香港国际金融中心的地位。
除交易所与指数公司外,政府也肩负重要战略责任。推广恒生科技指数、传播中国科技企业价值、讲述中国科技产业发展故事,带动中国科技企业腾飞,科技振兴是国家发展极为重要的一环。同时,建立中国科技品牌,将相关产品输出全球,亦是中美科技角力的重点领域。目前美国政府持续打压中国科技企业,推出多份制裁清单,令不少美国资产管理机构受合规限制,无法配置中国科技股及恒生科技指数成分股,压抑外资配置意愿。从国家与政府层面,需思考如何减轻外部限制带来的冲击,协助企业拓展多元化国际资金来源,引入资金活水,维持企业资金活力,帮助加速壮大。
全球资金偏好并非永恒不变,“MAG7”的AI增长叙事亦存在周期与泡沫风险。恒生科技板块的复苏,不会单纯因股价下跌、估值偏低而自动反弹,需多方协同推进:中国科技龙头企业要拿出AI商业化成果,建立可信增长叙事;恒生指数公司完善指数架构,吸引国际资金;港交所与监管层平衡新股发行与二级市场生态;政府协助企业开拓多元国际资金渠道,抵御外部制裁带来的资金压力。只有当投资者重新认可中国科技企业的长远盈利能力,这场中美科技资本市场冰火两重天的局面才有机会扭转。
广告声明:文内含有的对外跳转链接(包括不限于超链接、二维码、口令等形式),用于传递更多信息,节省甄选时间,结果仅供参考,硕谷新闻聚合所有文章均包含本声明。






暂无评论内容