

從單一設備到全面覆蓋的產業變遷
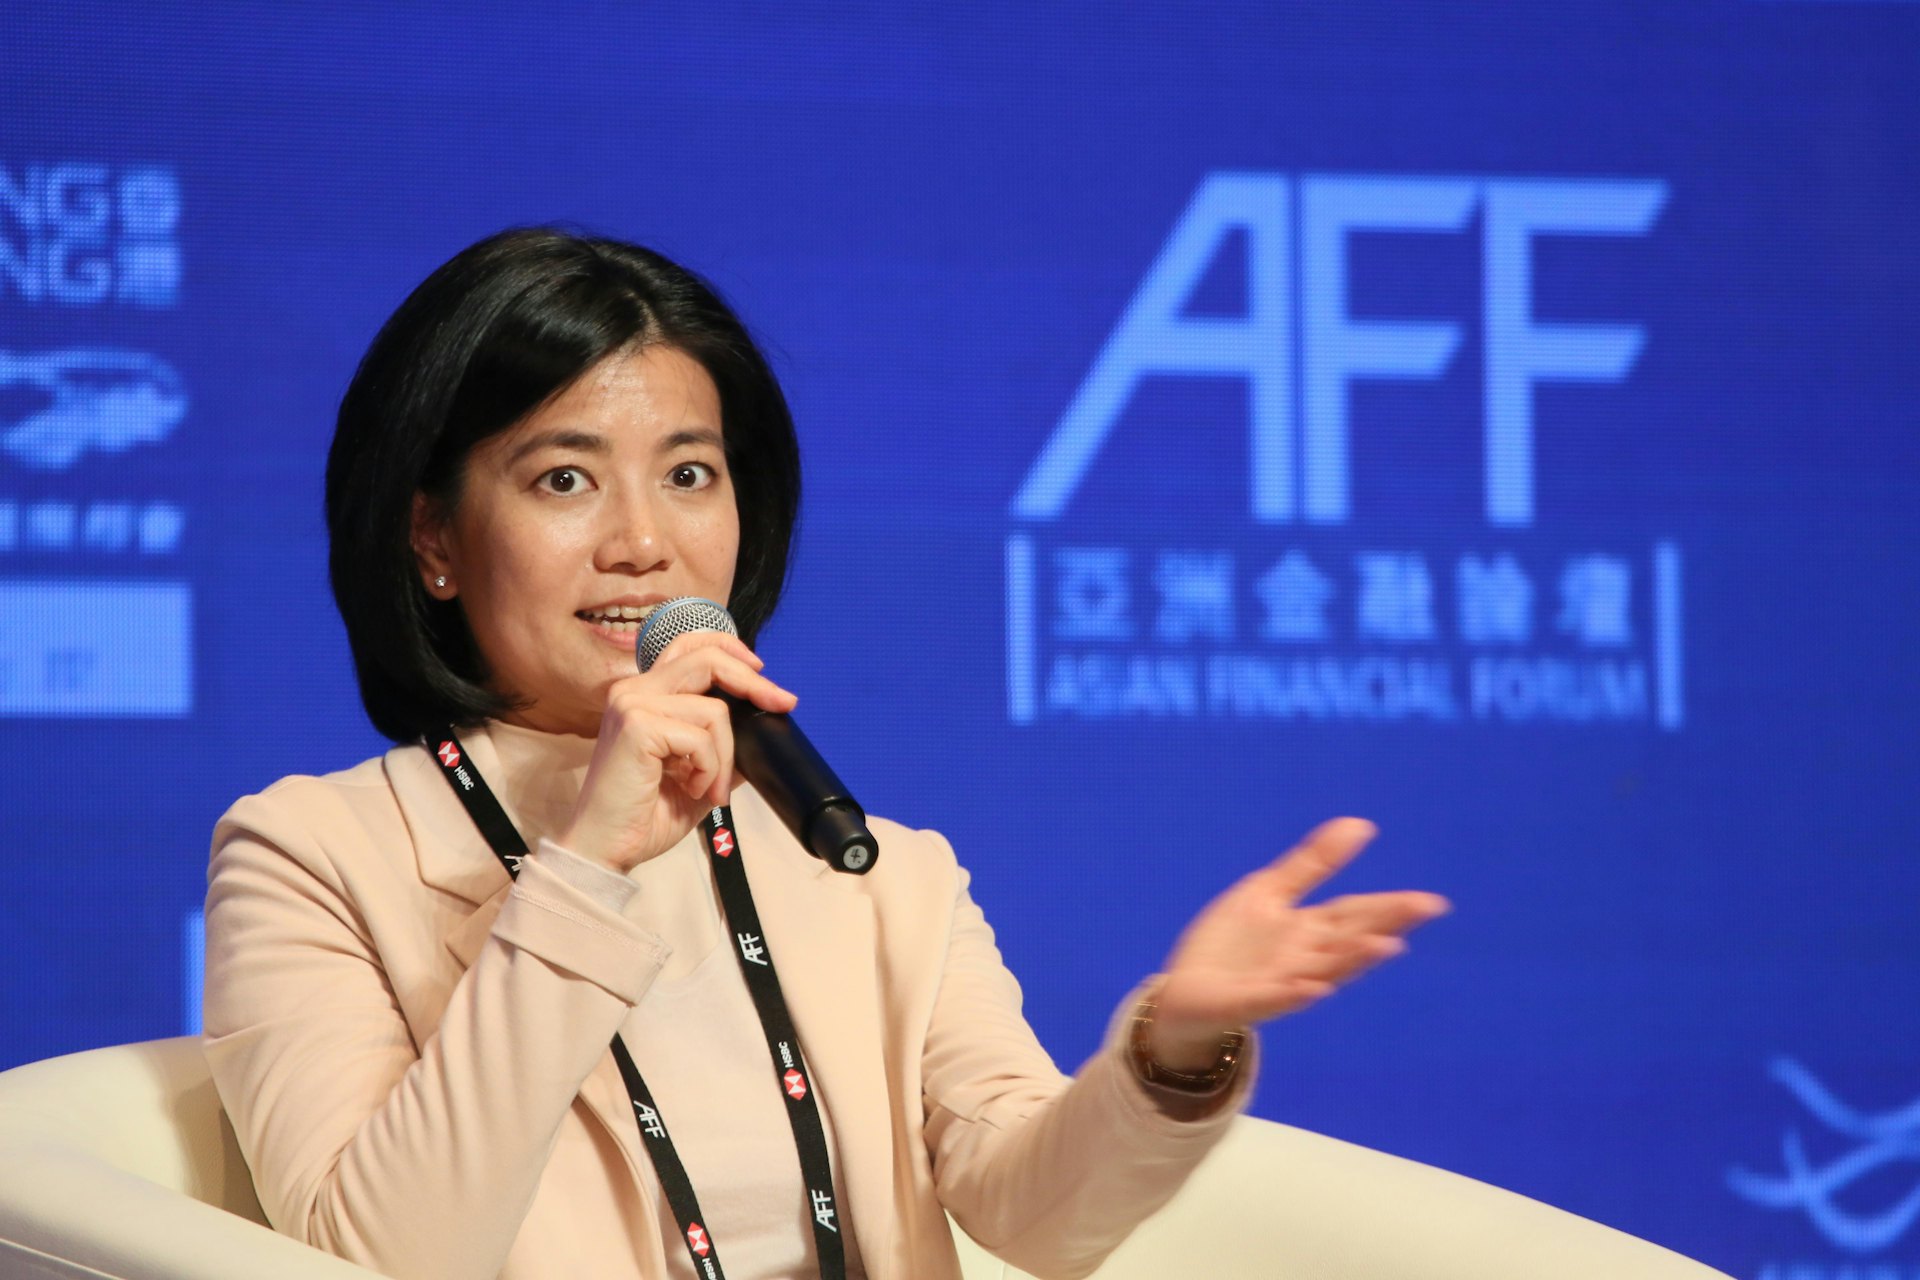
在2002年,梁穎宇進入美國矽谷的一家風險投資機構任職。期間,她獲悉一位居住於廣東的遠親患上肝癌,便協助尋找先進的治療藥物。過程中她察覺到,彼時美國不斷湧現新型創新藥物,而中國醫藥市場卻相對落後。2001年數據顯示,美國處方藥銷售額已達1,410億美元,佔據全球藥品銷售的半壁江山;相比之下,中國藥品市場總規模僅約1,260億元人民幣,且主要依賴仿製藥及傳統中藥,創新藥物滲透率極低,甚至缺乏基礎腫瘤用藥,同時受批文限制難以引入進口產品。
隨後,梁穎宇赴深圳參加全國規模最大的醫藥展覽會,發現展場內幾乎全部是超聲波檢查儀器,對此深感震驚與惋惜。「當時我決定離開矽谷,回國創辦醫藥企業,將癌症相關藥物及治療手段引入國內。」基於此理念,她歸國後與夥伴共同建立了三家專注於腫瘤領域的醫藥公司。
2006年,應「啟明創投」創辦人邀請,她從零搭建醫藥投資板塊。在此後的近二十年間,投資範圍涵蓋CRO(新藥研發與臨床試驗外包服務)、仿製藥企業、創新藥公司及AI新藥研發機構,累計投資醫療企業接近220家。她見證了眾多初創企業成長為各細分領域龍頭,也目睹中國醫療健康市場擴展至擁有超過700家上市公司(A股逾500家,港股近270家)的龐大格局,成為全球在研創新藥數量最多的國家之一,穩居全球生物技術核心參與者地位。梁穎宇曾笑稱:「如今再逛同一個展覽,歐美有的技術我們都已具備。」
從認知模糊到高價值賽道的演進
「AI+醫療健康」領域涵蓋多個方向,如AI醫學影像、AI精準醫療與基因分析、AI醫療機器人、AI健康管理及AI病理診斷等。在這些賽道中,梁穎宇最為看好的是兼具高價值與長週期的AI製藥。2016年,她意識到國內創新藥研發面臨經驗與人才短缺問題,因此決定投資能提升創新製藥能力的工具——CADD(計算機輔助藥物設計)與AIDD(人工智慧藥物研發),並向所投資的國內創業者及創新藥科學家開放使用權。「不僅限於我投資過的團隊,我還向所有科學家開放,讓更多人掌握利用AI進行新藥研發的方法。」
由梁穎宇投資的英矽智能(Insilico Medicine)自2017年起運用生成式AI推動藥物研發——先以AI篩選靶點,再利用AI設計完整藥物分子結構,成為全球首個實現AI挖掘全新靶點並設計完整分子結構的企業。在她的協調推動下,英矽智能將總部從美國遷至香港,藉助內地豐富的臨床資源與人才優勢,加速新藥臨床開發進度。去年,該公司在港交所上市,被視為「AI創新藥第一股」;今年,更與全球製藥巨頭禮來簽訂了近30億美元的AI製藥合作協議。
根據艾媒諮詢最新統計,2025年全球AI製藥市場規模已達24億美元。中國AI製藥市場亦步入高速發展階段,華創證券數據指出,2025年市場規模突破6億元人民幣。該賽道的核心特徵在於技術要求高、准入門檻嚴、商業化週期長,但潛在價值同樣最大。截至2026年中,全球尚無一款完全由AI驅動研發的新藥(AIDD)獲得主要國家藥監機構批准上市。英矽智能已披露30款AIDD項目,其中一款針對「特發性肺纖維化」的藥物成為首個進入三期臨床研究的AI設計藥物,被投資者視為最具潛力、最早可能獲批的AI藥物之一。
AI製藥領域正經歷「第二輪泡沫」
儘管領投多項AI製藥項目,梁穎宇認為該領域實現真正產業化需滿足四項條件:獲得大型藥廠認可與授權、臨床數據呈現正面結果、取得藥監局上市批准、以及上市後證實確實降低時間與成本。就當前進展而言,大型藥廠授權已有成功案例,部分項目產出正面臨床數據但仍需更多數據驗證;然而,藥監上市批文及上市後降本增效驗證兩項標準,目前尚無企業達成。即便如此,她對行業前景仍持樂觀態度:「關於AI新藥研發,我們尚未完全釐清AI在產業鏈中的最佳賦能模式。但作為創投機構,我們的投資邏輯始終聚焦於五至十年後的長期趨勢。」
梁穎宇同時提醒,AI製藥已出現兩波泡沫。第一波發生在2018年,她看好的Schrödinger的成功徹底點燃了AI製藥熱潮。頭豹研究院數據顯示,當年全球投資額達65.2億美元,較2016年的水平增長18.4倍。第二波泡沫則出現在當下,在大模型浪潮推動下,投資者普遍關注「如何盈利」,醫療被視為首要應用場景之一,而新藥研發正是其中門檻最高、價值最突出的細分領域。「AIDD相關的辦公室數量激增,許多宣稱可行的技術成果實際上無法落地。」她直言不諱:「(AI製藥)確實存在泡沫。第一波中有大量公司倒閉,當前這波很可能重蹈覆轍。」
若將AI製藥視為一場漫長且昂貴的賭注,那麼在梁穎宇看來,AI影像則是一條從起步階段就難以實現盈利的賽道。單從市場數據觀察,該領域似乎正處於爆發期。「IIM信息」統計顯示,2025年全球醫療影像AI輔助行業市場規模達到86.5億美元,一年內增長近四分之一;中國市場表現更為活躍,規模達128.6億元人民幣,同比增幅近三成,佔全球總量超過兩成。
大約八九年前,梁穎宇便開始布局AI影像投資,但她得出了與市場增長數字截然不同的結論:「利潤空間有限,因為技術難度不高。」較低的進入門檻導致大量企業湧入,中國醫學影像AI公司在高峰期超過百家,尤其在肺結節、眼底影像、腦卒中CT等領域競爭激烈。然而,真正实现規模化盈利的企業屈指可數。北京研精畢智資訊的市場調研表明,行業繁榮並未轉化為企業盈利。全球醫療AI企業存活率僅38%,國內醫學影像AI初創B輪融資通過率低於15%,六成以上企業仍未盈利,平均回本週期長達三至五年。技術空心化與數據匱乏是企業淘汰的主因,且83%的醫療數據洩露事件涉及敏感信息,責任界定至今缺乏統一標準。
梁穎宇進一步指出,更關鍵的痛點在於,大型醫療設備廠商紛紛將AI功能內置於硬體系統中,第三方AI影像軟體難以獨立收費,商業化路徑充滿挑戰。儘管「IIM信息」數據顯示,超過45%的三級醫院已部署AI影像輔助系統,二級醫院滲透率也突破22%,但部署率並不等同於商業化成功。2022年上海長征醫院的調查發現,三級醫院配備AI輔診軟體的比例達73.9%,二級醫院為32.5%,但能夠向患者收費的比例分別僅有4.4%和5.9%。國家醫保局已明確規定,AI技術現階段無法單獨向患者收費。換言之,AI醫學影像市場規模雖在擴大,但企業實際可獲取的收益並未同步增長——多數產品仍以「科研合作」或「試用」名義進入醫院,真正的付費模式尚未建立。

「科技公司」與「醫藥公司」的定位之辨
對於「何謂真正的AI醫療公司」,梁穎宇有著明確的判斷標準:若企業核心業務是借助AI研發新藥,其本質屬於醫藥公司;若僅運用AI開發各類醫療軟體應用,則仍應歸類為「AI科技公司」。她強調,從長遠視角看,大模型與AI技術將成為行業通用的標準化工具,不再構成稀缺性護城河;真正決定企業核心價值的是新藥研發能力,「藥物資產的商業價值遠高於單純的技術工具」——這也正是她評估不同賽道投資回報差異的核心依據。
在近二十年的投資實踐中,她總結出一項關鍵評判標準:區分一個項目屬於「真創新」還是「偽需求」,核心不在於技術本身,而在於創始人的堅韌程度。她指出,95%的創業者在初期展示的商業計劃,最終都與實際執行情況存在偏差,「關鍵在於創始人能否依據市場反饋、競爭態勢及產品研發進展,持續調整戰略方向,推動企業與項目向前邁進。」
她的視野已延伸至比當前熱門領域更具前瞻性的方向——長壽科學、AI智能體、數字孿生患者、多組學精準醫療及AI手術機器人。然而,這些並非她當前最為看好的重點。「我們正在佈局的領域將比上述方向更具突破性。」她僅透露了一個方向:腦機接口——使癱瘓患者或漸凍症患者能直接透過大腦信號控制外部裝置,實現「意念操控」或與外界溝通,「其餘細節,暫時不便透露。」
梁穎宇與香港資本市場的聯繫,遠超一般投資人身份。她曾擔任港交所董事四年,全程參與並見證了《主板上市規則》18A章(生物科技公司上市規則)及18C章(特專科技公司上市規則)的制定過程。她提出了一個長期未被充分探討的問題:香港的收購門檻過高。在美國,50%的收購案針對上市公司,僅需20%的小股東同意即可完成要約收購;而在香港,必須獲得大多數小股東批准,導致收購難度大增。「倘若我們在港上市的創新藥研發企業缺乏被收購的退出渠道,將嚴重制約我們的退出機制。」對許多內地醫藥企業而言,香港是最理想的國際化出口,而梁穎宇補充道:出口通道之外,還需要一道確保資金退出的門戶。
广告声明:文内含有的对外跳转链接(包括不限于超链接、二维码、口令等形式),用于传递更多信息,节省甄选时间,结果仅供参考,硕谷新闻聚合所有文章均包含本声明。






暂无评论内容