
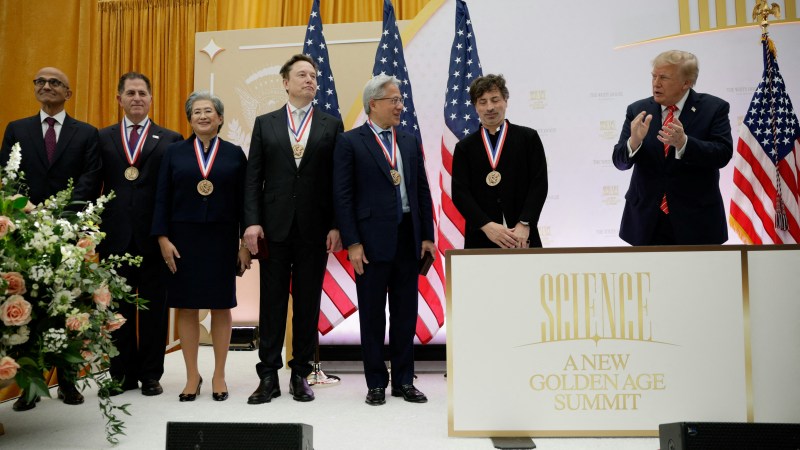
必须正视黄仁勋卸任对英伟达造成的核心震荡。首要问题是公司失去灵魂人物,加之交接过程仓促,导致战略模糊期的隐性成本激增。英伟达在人工智能时代的霸主地位,建立在黄仁勋十年前押注GPU通用计算与CUDA生态的基础之上。尽管目前由首席财务官临时接管CEO职位,但企业显然正处于战略真空地带。花旗银行分析指出,超大规模云服务商的算力采购通常与多年产品路线图深度绑定,领导层变动引发的不确定性,可能促使部分大客户将远期订单从“坚定承诺”转为“暂时观望”。
埃隆·马斯克对此事发表评论时警告称,英伟达过往的关键算力交付与零部件加急供应,高度依赖黄仁勋个人的行业信誉及口头约定。英伟达素以激进的产能预订和快速规格升级闻名。过去三年间,该公司占据数据中心AI芯片市场近九成的份额,这背后离不开黄仁勋对台积电CoWoS封装技术的锁定以及对云巨头的强势配额分配。他凭借个人信用维系着庞大的供应链网络。若新管理层风格转向保守,英伟达在台积电等核心供应链中的优先锁产能力及扩产号召力恐将减弱。
黄仁勋离职消息公布当日,AMD与博通股价应声大涨。在英伟达内部治理动荡期间,云厂商为分散对单一供应商的依赖风险,必将加速引入替代方案,包括谷歌自研TPU(及其核心合作伙伴博通、联发科)、AMD的Instinct系列芯片以及亚马逊等企业的自研ASIC芯片。
事实上,黄仁勋本身就是英伟达最昂贵的品牌资产。他的离任直接引发市场对英伟达估值的重新评估,所谓的“黄仁勋溢价”正在被剥离,多家华尔街投行因此下调了目标价。
此外,此次辞职导火索涉及个人行为准则问题,以及美国国会针对潜在国家安全与出口管制合规性的质询。失去黄仁勋这位极具个人影响力的“首席外交官”后,新管理层在处理中美芯片出口管制博弈及联邦监管审查时,预计将面临更严苛的合约束缚,业务操作空间必然收窄。
当然,尽管冲击剧烈,但英伟达的护城河并非建立在流沙之上。其深耕十余年的CUDA软件生态、海量开发者黏性、现有Blackwell/Rubin等架构的硬件代际优势,以及已签署的庞大在手订单,均具有极强的商业惯性,竞争对手在短期内难以实现全面替代。
从基本面估值与华尔街主流预期来看,中长期内重新站上200美元的概率依然较大,但短期需时间消化治理危机。截至2026年11月13日美股收盘,英伟达股价报162.85美元(总市值约3.92万亿美元),距离200美元关口约有22.8%的修复空间。经历本轮暴跌后,其动态市盈率(P/E)已回落至20.6倍左右的相对低位。
目前华尔街大行虽普遍下调目标价,但绝大多数机构给出的新目标价仍在200美元及以上。偏谨慎派的伯恩斯坦将目标价从400美元腰斩至200美元;少数机构如Truist则下调至174美元并转为“持有”。但也有维持看多派:花旗与Wedbush均将目标价下调至225美元,瑞穗证券下调至250美元,富国银行下调至300美元。LSEG统计显示,复盖的64家券商中仍有59家维持“买入”或“强力买入”,目标价中位数为314美元。
确实,英伟达短期面临重压。除了上述估值中枢下移,市场恐慌的深层原因不仅限于八卦新闻,还包括英伟达深度嵌入的AI债务链条。其为AI初创公司提供融资担保的闭环模式,在GPU快速贬值的背景下,引发了华尔街对折旧错配和信用扩张退潮的担忧。
11月17日的财报将是临时管理层的第一道考题。若无法给出清晰的战略指引,估值折价将进一步固化。但如果即将公布的季度财报显示全球AI资本开支依然强劲,营收与毛利率未受影响,20倍出头的市盈率将吸引大批价值与机构资金进场抄底。
另一方面,董事会能否在短期内任命一位兼具技术洞察力与供应链掌控力的继任者,并彻底平息合规调查风波,是消除当前“公司治理折价”的前提。此外,核心大客户订单的稳定性至关重要:只要微软、Meta、谷歌、亚马逊等核心买家的下一代芯片采购计划未出现实质性削减,市场最终会将此次下跌定性为“情绪与人事冲击”,而非业绩拐点。
黄仁勋离职最大的影响在于组织体系的震荡与估值逻辑的重塑。短期内,受制于调查未决、继任者能力待考以及宏观AI债务担忧,股价大概率会在底部区间震荡。中长期能否站上200美元,取决于新任CEO能否稳住战略方向,以及英伟达能否在AI基建的下一轮周期中继续证明其不可替代的生态价值。
广告声明:文内含有的对外跳转链接(包括不限于超链接、二维码、口令等形式),用于传递更多信息,节省甄选时间,结果仅供参考,硕谷新闻聚合所有文章均包含本声明。






暂无评论内容