

“宁王”的时代是否已经落幕?针对这一疑问,光大证券国际策略师伍礼贤给出了他的看法。他认为,当前车企发起的“去宁德时代化”行动,核心诉求在于重塑供应链中的议价格局。短期内,这种趋势难以动摇宁德时代作为行业龙头的根本地位。鉴于其业绩保持稳健增长态势,而股价却处于相对低位,当前的估值水平已显现出一定的投资性价比与吸引力。
全球动力电池霸主地位稳固 海外业务毛利率逼近三成
尽管近期二级市场表现遭遇重挫,但若回溯审视今年上半年的经营数据,宁德时代的实际成绩单可谓相当亮眼。财报显示,公司营收规模与净利润分别实现了54.8%和41.3%的显著同比增长,充分证明了其基本面的强劲韧性与抗风险能力。根据SNE Research发布的最新统计数据,今年上半年,宁德时代在全球动力电池及储能电池市场的份额分别高达40.2%和27.1%,两项指标均稳居世界第一。更为关键的是,在剔除中国本土市场后,其在海外地区的市场占有率也同比提升了3.7个百分点,达到33.7%。这一数据有力地印证了该公司在国际竞争舞台上依然保持着不可撼动的领军者姿态。
上述优异的运营成果,直接体现在了其披露的中期财务报告之中。据详细数据显示,报告期内公司的资本开支总额录得250.72亿元,较去年同期增长了24%,显示出公司在产能扩张与技术升级上的持续投入;与此同时,自由现金流达到了惊人的350.44亿元,反映出企业拥有充沛的资金流动性以及较强的财务健康度。此外,资产负债率虽微幅上升1.7个百分点至63.65%,但整体仍处于可控范围。
值得深入剖析的是,除了国内传统业务维持稳定增速外,海外板块正成为新的利润增长引擎,展现出显著的盈利溢价优势。上半年,公司实现总毛利662.61亿元,综合毛利率为23.93%。细分来看,境外业务贡献了261.1亿元的毛利润,其单项毛利率接近30%,比境内市场高出约9个百分点。这种区域间的利润率差异,为公司整体盈利结构提供了强大的缓冲垫与抗压韧性。
|
项目 |
金额(单位:港元) |
收入占比 |
按年增减 |
|
总收入(电池业务) |
2769.16亿 |
100% |
+54.8% |
|
境内收入 |
1897.87亿 |
68.54% |
+61.28% |
|
境外收入 |
871.29亿 |
31.46% |
+42.35% |
|
项目 |
金额(单位:港元) |
毛利率 |
同比增减 |
|
总毛利 |
662.61亿 |
23.93% |
+48.03% |
|
境内业务毛利 |
401.5亿 |
21.16% |
+48.72% |
|
境外业务毛利 |
261.1亿 |
29.97% |
+46.97% |
|
项目 |
金额(单位:港元) |
按年增减 |
|
经营活动现金流量净额 |
602.16亿 |
+2.6% |
|
资本开支(CapEx) |
250.72亿 |
+24.04% |
|
自由现金流 |
350.44亿 |
-8.91% |
自研成本居高不下 “去宁化”本质或是争夺定价话语权
然而,硬币的另一面是,这些看似完美的财务数据背后,或许恰恰构成了内地主机厂主动寻求“脱钩”的动力源。众所周知,中国汽车产业长期深陷于残酷的价格战泥潭,行业内卷程度之深举世罕见。早在2024年年初,比亚迪便率先打出“电比油低”的战略口号,强行将入门级电动车型的售价门槛拉低至9.36万元区间,彻底搅动了整个燃油车与新能源车的价格体系。不仅如此,车型更新迭代的节奏也在不断加快,据统计,目前内地主流新能源车企平均每年需发布两次全新车型,整车研发周期已被极限压缩至18到24个月之间。在这种高压环境下,高昂的电池采购成本成为了车企亟待解决的核心痛点。
尽管行业整体面临消费动力不足的困境,车企即便陷入激烈竞争也难以实现利润突破。今年上半年,15家主流汽车制造商合计净利润仅为246亿,远低于宁德时代高达507亿的纯利水平。这一现象恰好印证了广汽前CEO曾庆洪此前所提出的担忧:电池成本占据整车制造比例高达六成,使得车企几乎沦为宁德时代的“代工者”。
面对这种局面,理想(股票代码2015)和小米(股票代码1810)等中国本土车企纷纷转向自主研发电池或选择二线供应商以寻求突围。截至目前,理想已加速推进其自研的5C超充电池全面应用,并投资31亿元入股二线厂商欣旺达动力。与此同时,小米也与中创新航及欣旺达动力合作推出了名为“龙甲电池体系”的产品方案。
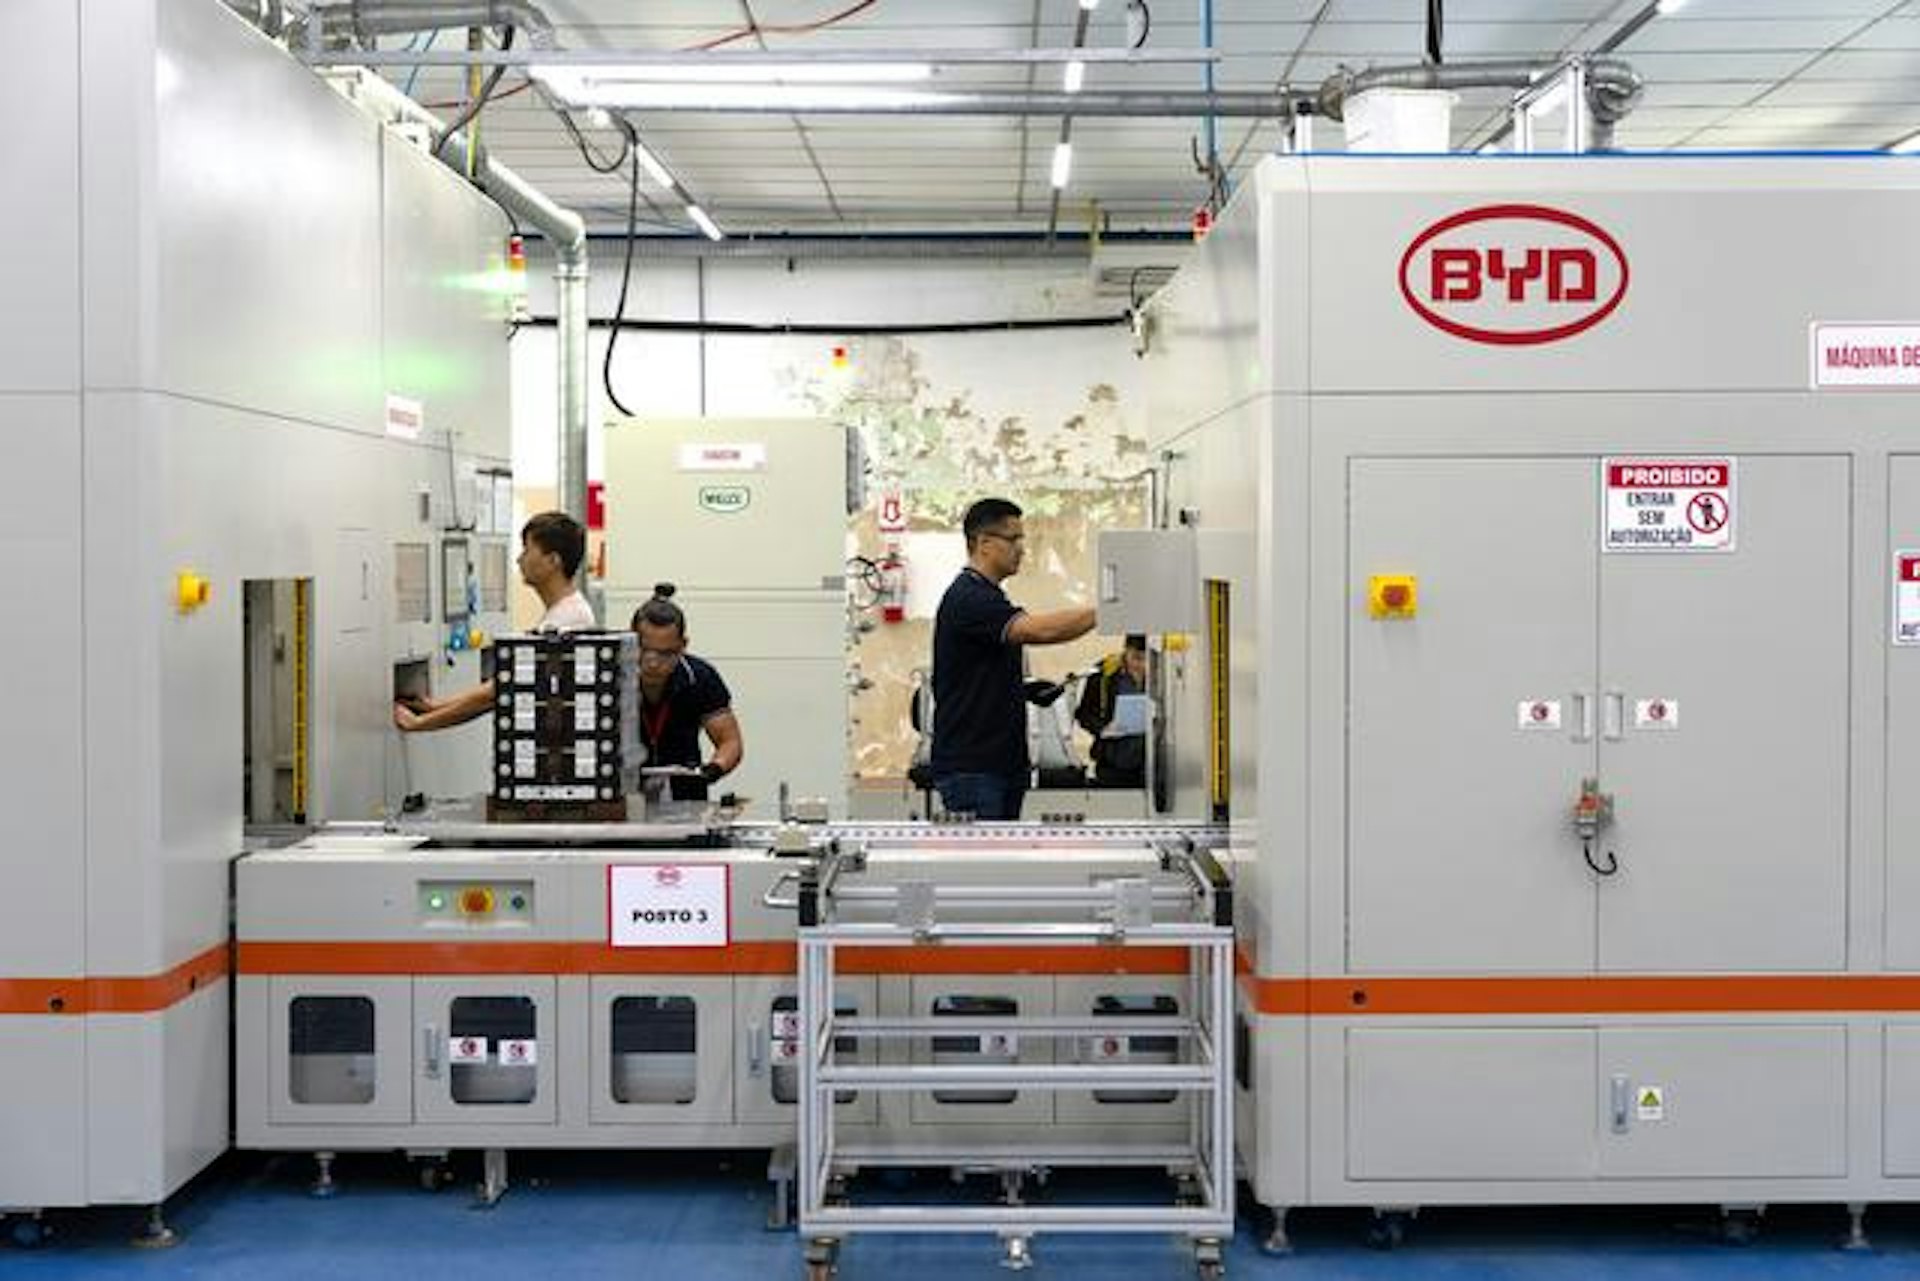
然而,车企通过自主研发电池是否真能显著降低成本?专家伍礼贤指出,电池生产在技术层面存在极高门槛,例如减少发热和优化绝缘性能等环节都需要深厚的积累。目前,国内唯一成功实现电池自产自销的车企比亚迪便是凭借早期深耕电池领域而建立优势。公开数据显示,比亚迪在该领域的研发投入已超过20年,累计资金投入超过3000亿元人民币。
此外,伍礼贤进一步分析称,即使部分车企能够研发出自主电池产品,这些成果大多只能满足自身需求,很难向同业竞争对手销售。因此,这类尝试对宁德时代作为行业龙头的地位影响甚微。他认为,“去宁化”趋势更多体现为一种谈判策略,旨在增强车企在采购电池时的议价能力,而非真正动摇市场格局。
市盈率回落至25倍 投资价值逐步显现
基于业绩持续增长和技术护城河稳固的前提,当前宁德时代的股价究竟是偏高还是合理?对此,伍礼贤表示:“虽然‘去宁化’浪潮正在兴起,但尚未对其实际经营造成明显冲击。相较于其增长潜力而言,目前下跌近半的股价以及约25倍的市盈率仍具备较高的吸引力。”
他补充道,考虑到宁德时代在中国国内市场及海外业务均保持较快增速,“去宁化”短期内可能对其毛利率和增长速度产生一定压力,但从长期来看,并不会显著削弱其中期乃至远期的增长动能。
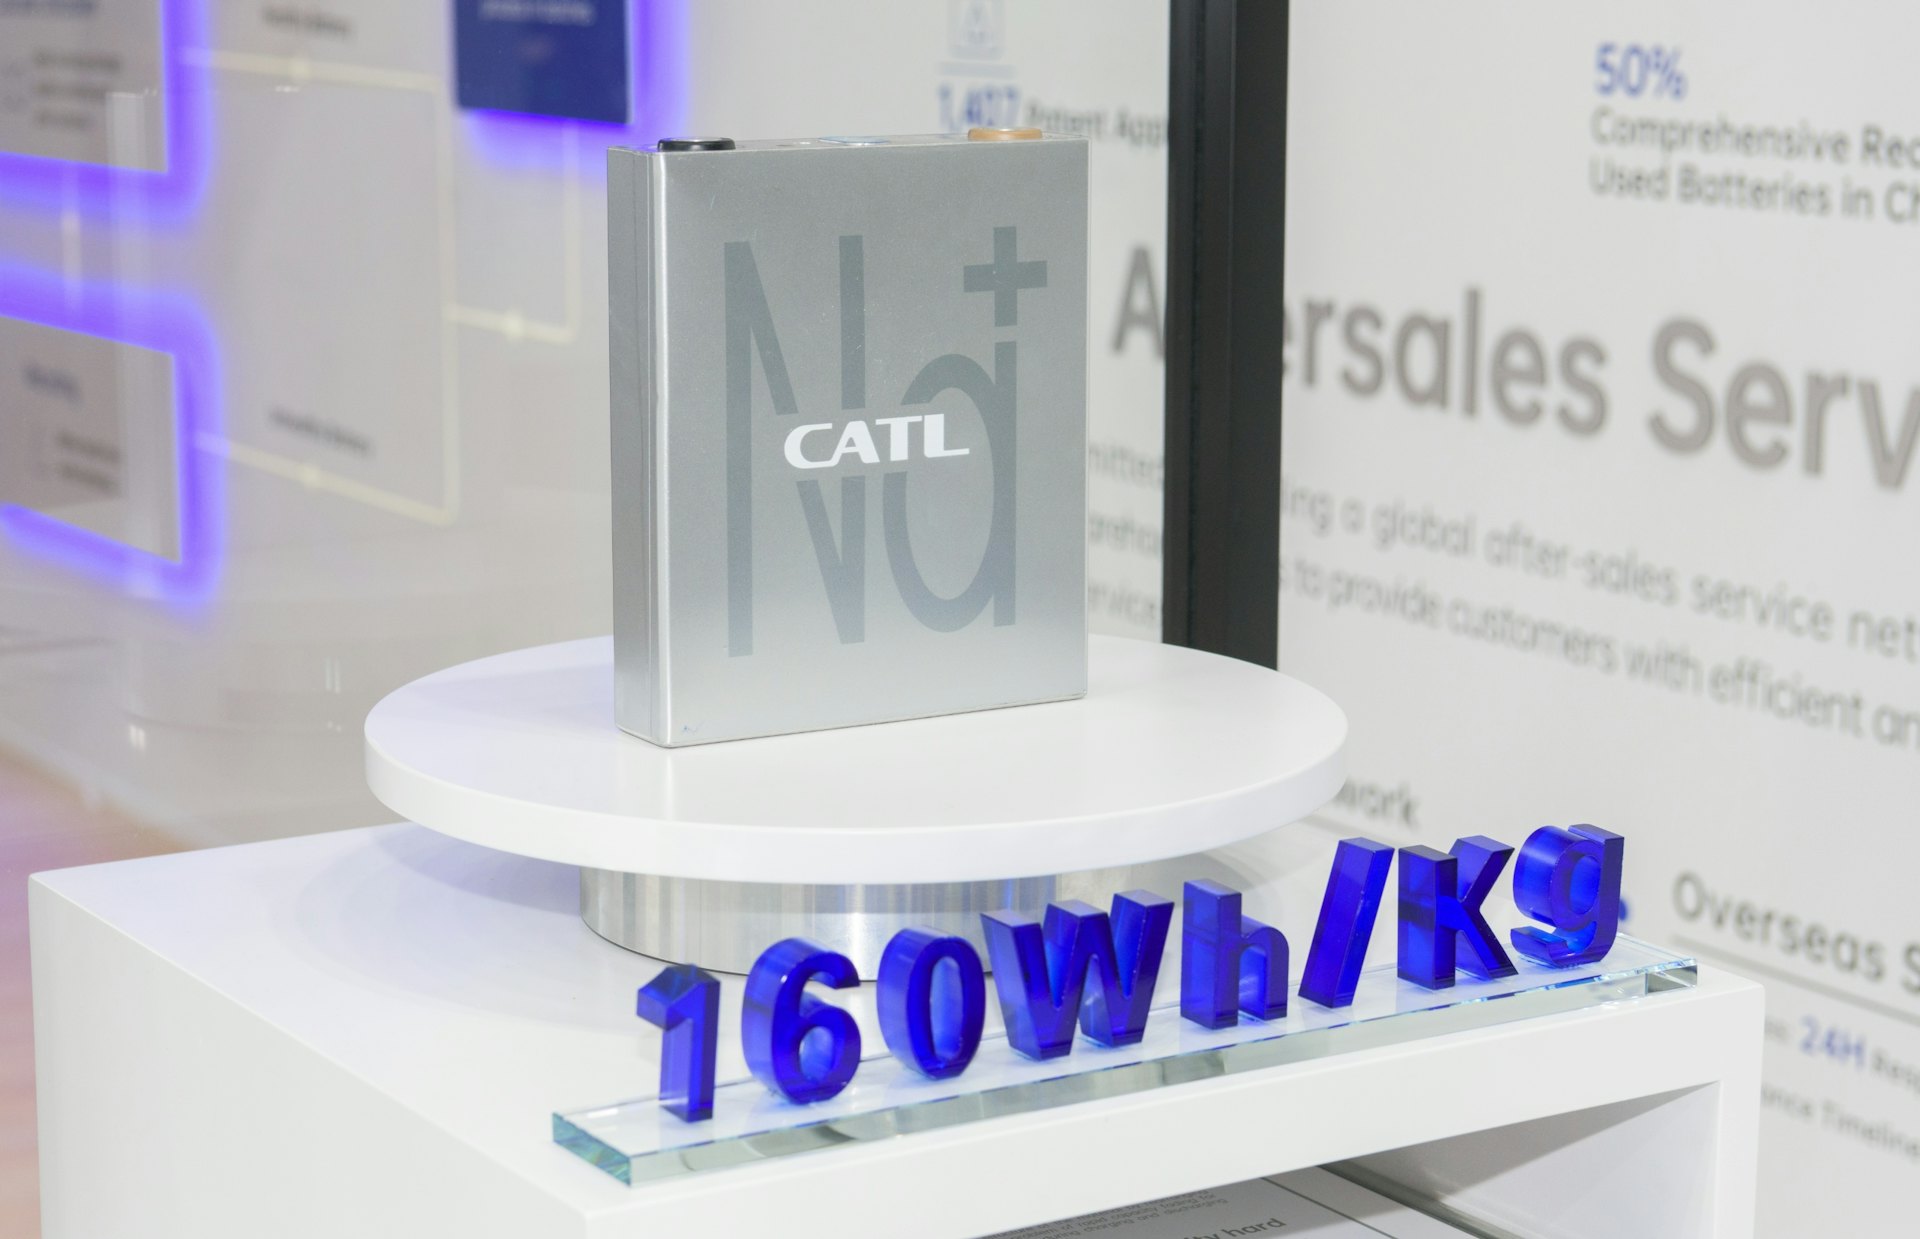
展望未来走势,伍礼贤认为投资者应重点关注以下几个方面:一是公司能否延续强劲的增长态势;二是新产品如钠离子电池推出后的市;三是整个新能源汽车市场需求的变化情况。这些因素将共同决定宁德时代股价是否有望迎来新一轮反弹。
广告声明:文内含有的对外跳转链接(包括不限于超链接、二维码、口令等形式),用于传递更多信息,节省甄选时间,结果仅供参考,硕谷新闻聚合所有文章均包含本声明。






暂无评论内容