

告别四大会计师事务所的安稳路线,权衡机会成本后转型全职KOL
拥有香港大学会计与金融专业背景的小斯,完成学业后自然而然地踏入了业界俗称“Big 4”的顶级审计机构任职。他回忆道,起初压根没想过要离开这份传统意义上的金饭碗,甚至盘算着能否同时兼顾自媒体与传统职场。然而,在首次接受媒体专访之后,各种商业合作邀约接踵而至,这让他意识到网络意见领袖(KOL)完全可以作为一份全职事业来深耕。据他透露,当时在四大仅仅待了十八个月左右,每月的薪水仅有一万两千港币,况且尚未考取注册会计师执业资格,所以转换赛道的沉没成本其实相当有限。
针对网络上流传的那句调侃——“论赚钱能力,医生律师都比不上小斯”,他给出了十分清醒的回应:医疗和法律领域的专业认证是伴随终身的护城河。“财富或许能偶然获得一次爆发,但绝不意味着能持续复制这种成功,那些持牌专业人士的综合实力远在我之上。”
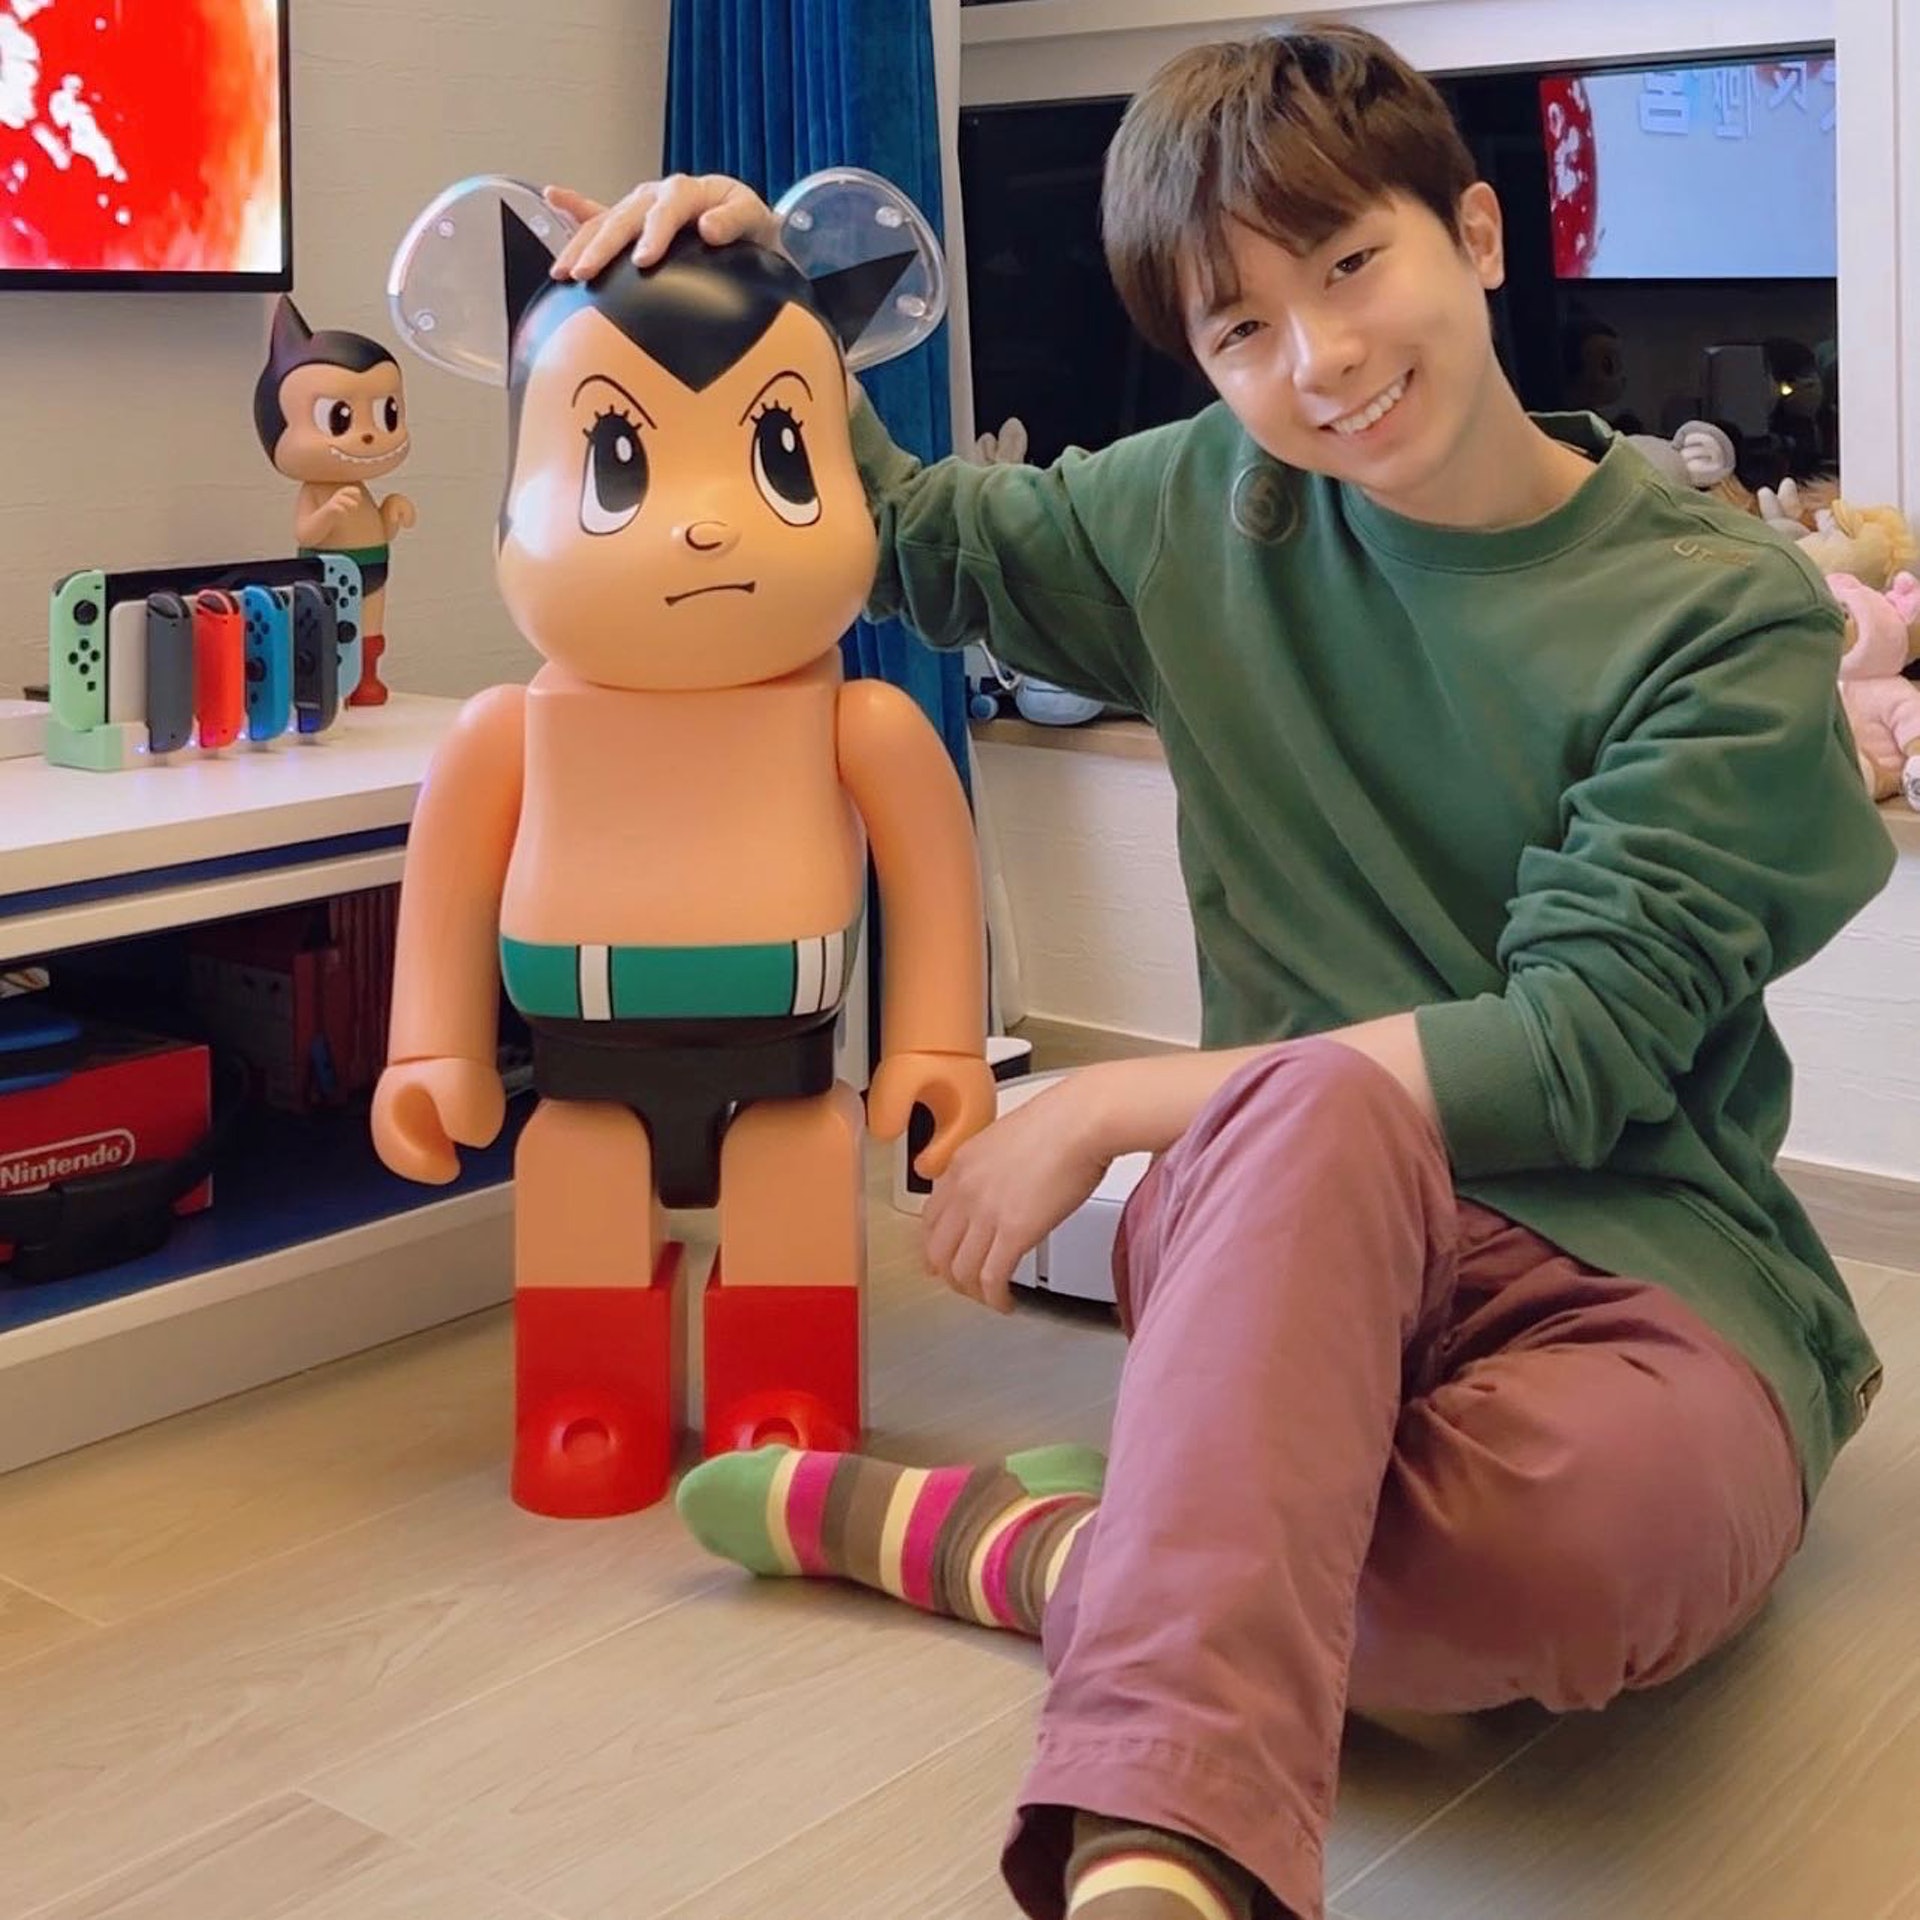
无惧人工智能浪潮冲击,坚信各行各业都会涌现专属的意见领袖
面对AI大模型技术的狂飙突进,小斯明确表示自己毫无被替代的焦虑。在他看来,创作者身上那种独特的人格魅力、沟通时的亲和力以及鲜明的个性标签,是算法根本无法模拟的。相反,生成式人工智能更像是一个得力的效率工具,能够辅助他迅速撰写文案、发布动态并汇总即时资讯。与此同时,他也对Z世代的新生代内容创作者寄予厚望,认为这批年轻人将在体育竞技、日常起居等多元化垂直赛道上大放异彩,从而推动整个自媒体生态走向繁荣多元的局面。
拓宽收入渠道胜过盲目省钱,适度的物质渴望才是奋斗引擎
聊起个人的财富管理理念时,小斯强调自己绝不会单纯将钞票死存在银行账户里“睡大觉”,而是秉持着“增加收入来源远比缩减开支更为关键”的原则。他建议大众切勿让资金长期处于闲置状态,哪怕只是拿出一部分去做定期存款之类的资产配置也好。他还毫不避讳地形容自己“消费欲望极其旺盛,遇到心仪之物便会果断拿下”,正因如此,“正是这种对物质的渴求,才会倒逼你拼命去创造财富”。小斯举例说,大二那年为了能去日本深度游玩一趟,他在大一期间便卯足了劲积攒本金,到了第二年终于如愿以偿地在东瀛尽情消费,短短六个月内的总开销就突破了十万港币大关。


掷重金置业却依然推崇租房理念,拥有房产绝非衡量成就的唯一标尺
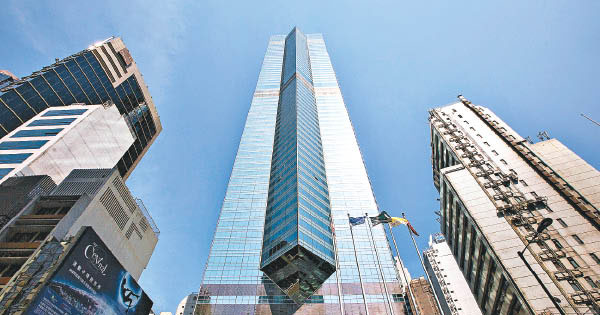
此前,小斯豪掷约一点四亿港币拿下了位于北角的顶级住宅用于自住。不过,当话题转向房地产投资时,他坦承如果抛开自身的特殊情况不谈,从纯财务角度来看其实租赁房屋“性价比更高”。因为租客无需支付高昂的首付款项,也不必承担物业管理费等隐性持有成本,更重要的是,能够规避掉那笔巨额首付资金被锁定后所产生的巨大机会成本损失。
至于最终为何还是决定斥巨资买房,他解释说,核心诉求在于渴望居住在自己真正中意的空间里,并且希望能够随心所欲地对室内装潢进行个性化改造,因此购置物业才能完美契合他对生活品质的极致追求。
此外,他极力反对“只有买下房子才算人生赢家”这种单一价值观。他指出,成功的定义本就因人而异:有人追逐社会知名度,有人看重账面财富的增长,也有人将内心的愉悦感视为最高目标。
刷卡若抱持“佛系”态度,每百万港元账单将白白流失四万元收益!
身为深谙信用卡玩法的资深达人,小斯在节目里详细剖析了随意刷卡者与精算型玩家之间惊人的回报落差。假设年度累计签账额达到一百万港币,普通“佛系”持卡人通常只能拿到大约百分之一的返现;但如果精心规划各类促销活动及支付通道,综合收益率完全能够攀升至百分之五到百分之六的区间。这意味着,单单是基础返利这一项,两者每年的差距就高达四万港币之巨!
小斯还分享了一个薅羊毛的核心策略:优先获取新户开卡礼遇,待冷却期(通常为半年到一年)结束之后果断注销该卡片。另外,他特别提醒消费者警惕商户类别码(MCC)带来的隐形陷阱,比如某些高校内部的食堂,在发卡行的系统后台可能被错误归类为“教育机构”而非“餐饮消费”,这将直接导致持卡人在结账时无法触发高比例的饮食类专属回馈。
广告声明:文内含有的对外跳转链接(包括不限于超链接、二维码、口令等形式),用于传递更多信息,节省甄选时间,结果仅供参考,硕谷新闻聚合所有文章均包含本声明。






暂无评论内容